بخشنامه سازمان امور مالیاتی در خصوص نحوه بخشودگی جرائم ماده (۲۲)
5/5 - (1 امتیاز)
بخشنامه سازمان امور مالیاتی درباره بخشودگی جرائم ماده ۲۲، ضوابط و شرایط مربوط به بخشودگی جرائم مالیاتی را مشخص میکند.
بخشنامه سازمان امور مالیاتی در خصوص نحوه بخشودگی جرائم ماده (۲۲)
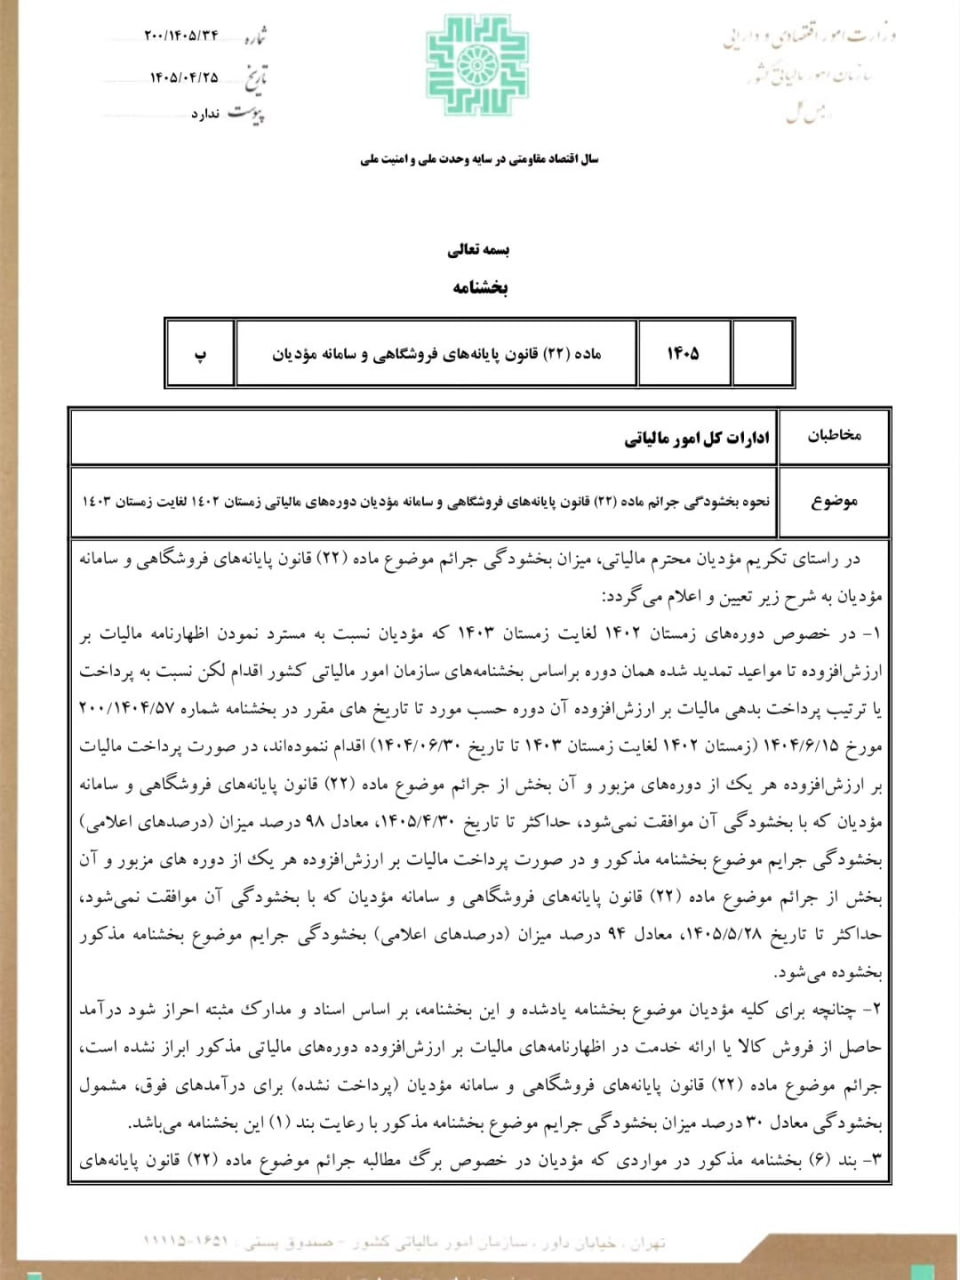
بخشنامه سازمان امور مالیاتی در خصوص نحوه بخشودگی جرائم ماده (۲۲) قانون پایانههای فروشگاهی و سامانه مؤدیان دوره های مالیاتی زمستان ۱۴۰۲ لغایت زمستان ۱۴۰۳
مصوب ۱۴۰۵,۰۴,۲۵
با اصلاحات و الحاقات بعدی
شرایط بخشودگی جرائم ماده ۲۲ قانون مالیات
بخشنامه سازمان امور مالیاتی کشور در خصوص نحوه بخشودگی جرایم ماده ۲۲ قانون پایانه های فروشگاهی و سامانه مودیان دوره های مالیاتی زمستان ۱۴۰۳ الی بهار ۱۴۰۴ و مالیات عملکرد سال ۱۴۰۲
مصوب ۱۴۰۴,۰۶,۱۵
با اصلاحات و الحاقات بعدی
موضوع
توضیحات
شماره بخشنامه
۲۰۰/۱۴۰۵/۳۴
تاریخ بخشنامه
۲۵ تیر ۱۴۰۵
دورههای مالیاتی
زمستان ۱۴۰۲ تا زمستان ۱۴۰۳
موضوع بخشنامه
نحوه بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان
در راستای تکریم مؤدیان محترم مالیاتی، میزان و نحوه بخشودگی جرائم موضوع ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان به شرح زیر تعیین و اعلام می شود:
بخشنامه بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان؛ دورههای زمستان ۱۴۰۲ تا زمستان ۱۴۰۳
بخشنامه سازمان امور مالیاتی درباره بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، شرایط برخورداری از تخفیف جرائم مالیاتی را برای دورههای زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ مشخص میکند. بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴ مورخ ۲۵ تیر ۱۴۰۵، میزان بخشودگی به شرایط مؤدی، وضعیت پرداخت بدهی مالیات بر ارزش افزوده و رعایت ضوابط اعلامشده بستگی دارد.
بخشنامه جدید بخشودگی جرائم ماده ۲۲ چیست؟
بخشنامه جدید با هدف تعیین شرایط برخورداری از بخشودگی جرائم موضوع ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان صادر شده است. این بخشنامه، دورههای مالیاتی زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ را پوشش میدهد و برای برخی مؤدیان، امکان برخورداری از بخشودگی حداکثر ۹۸ درصدی را پیشبینی کرده است.
شماره بخشنامه مورد اشاره **۲۰۰/۱۴۰۵/۳۴** و تاریخ آن **۱۴۰۵/۰۴/۲۵** است. پیش از اقدام، لازم است متن کامل بخشنامه و شرایط اختصاصی هر مؤدی بررسی شود.
چه کسانی مشمول بخشودگی جرائم ماده ۲۲ میشوند؟
مؤدیانی که اظهارنامه مالیات بر ارزش افزوده دورههای مربوط را در مهلتهای تمدیدشده ارسال کردهاند، اما بدهی خود را در مواعد تعیینشده قبلی پرداخت نکردهاند، ممکن است با رعایت شرایط بخشنامه جدید از بخشودگی برخوردار شوند. میزان بخشودگی به زمان پرداخت، وضعیت درآمدهای ابرازشده و سایر ضوابط بستگی دارد.
برای بررسی شمول بخشودگی، موارد زیر اهمیت دارد:
– ارسال اظهارنامه مالیات بر ارزش افزوده در مهلت مقرر یا مهلت تمدیدشده مربوط.
– تعیین تکلیف بدهی مالیات بر ارزش افزوده هر دوره.
– بررسی جرائم مطالبهشده و وضعیت پرونده مالیاتی.
– بررسی اینکه تمام درآمدهای مشمول در اظهارنامه مربوط ابراز شدهاند یا خیر.
– رعایت شرایط و محدودیتهای مقرر در بخشنامههای مرتبط.
صرف ارسال اظهارنامه یا پرداخت بخشی از بدهی، بهتنهایی به معنای برخورداری قطعی از حداکثر بخشودگی نیست.
میزان بخشودگی جرائم ماده ۲۲ چقدر است؟
بر اساس اطلاعات منتشرشده درباره بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴، میزان بخشودگی به زمان تعیین تکلیف بدهی و سایر شرایط قانونی بستگی دارد. در این بخشنامه برای برخی مؤدیان، بخشودگی حداکثر ۹۸ درصدی پیشبینی شده است؛ اما این درصد برای همه پروندهها و تمام جرائم بهصورت یکسان قابل اعمال نیست.
جدول مقایسه شرایط بخشودگی
وضعیت مؤدی
شرط یا مهلت اعلامشده
میزان بخشودگی
پرداخت بدهی و جرائم باقیمانده تا موعد اول
تا ۳۰ تیر ۱۴۰۵
حداکثر معادل ۹۸ درصد میزان بخشودگی مقرر در بخشنامه قبلی
پرداخت بدهی و جرائم باقیمانده تا موعد دوم
تا ۲۸ مرداد ۱۴۰۵
حداکثر معادل ۹۴ درصد میزان بخشودگی مقرر در بخشنامه قبلی
احراز عدم انجام تکالیف خارج از اختیار مؤدی
با احراز شرایط قانونی مربوط
امکان بخشودگی کامل طبق تبصره ۲ ماده ۲۲
عدم ابراز درآمد حاصل از فروش کالا یا ارائه خدمت
با احراز موضوع بر اساس اسناد و مدارک
محدودیت بخشودگی طبق ضابطه ویژه بخشنامه
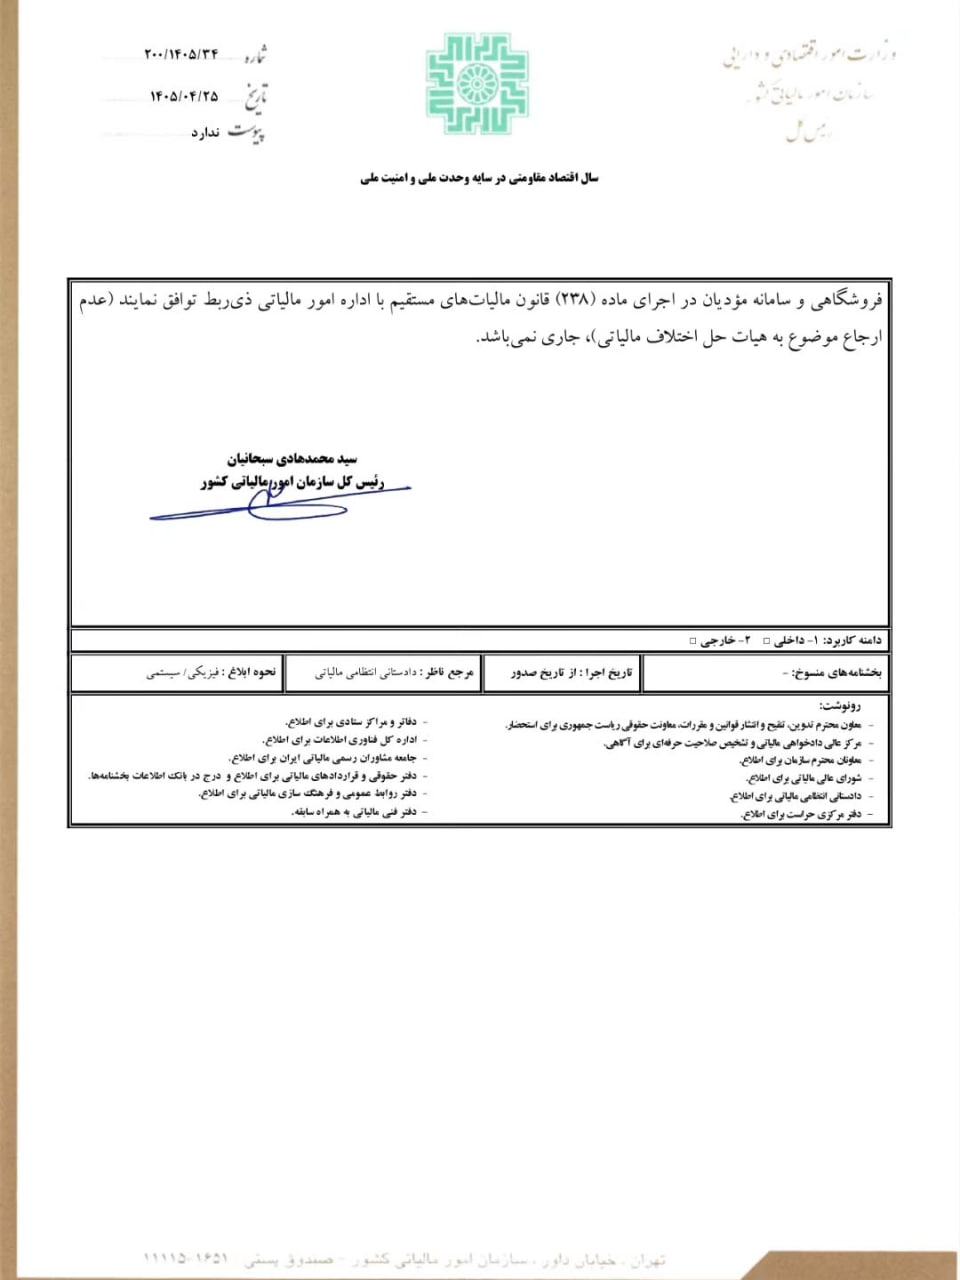
**توجه:** مهلتهای ۳۰ تیر و ۲۸ مرداد ۱۴۰۵ مربوط به بخشنامه مورد اشاره هستند و در تاریخ انتشار این مقاله گذشتهاند. بنابراین، برای اقدام فعلی باید آخرین تمدیدها و بخشنامههای بعدی سازمان امور مالیاتی بررسی شوند. درصدهای جدول نیز به معنای بخشودگی قطعی همان درصد از کل جریمه اولیه نیستند.
آیا امکان بخشودگی ۱۰۰ درصدی جرائم ماده ۲۲ وجود دارد؟
بله. طبق تبصره ۲ ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، اگر عدم انجام تکالیف مقرر در قانون خارج از اختیار مؤدی باشد و این موضوع احراز شود، جرائم موضوع ماده مذکور میتواند بهصورت کامل بخشوده شود. تشخیص این وضعیت به بررسی مستندات و احراز شرایط قانونی وابسته است.
برای پیگیری این نوع بخشودگی، مؤدی باید مدارکی را که نشان میدهد عدم انجام تکلیف خارج از اختیار او بوده است، به مرجع مالیاتی مربوط ارائه کند. صرف ادعای وجود مانع یا مشکل فنی، بدون بررسی و احراز مستندات، تضمینکننده پذیرش درخواست نیست.
اگر درآمد در اظهارنامه مالیات بر ارزش افزوده ابراز نشده باشد چه میشود؟
اگر بر اساس اسناد و مدارک مشخص شود که درآمد حاصل از فروش کالا یا ارائه خدمت در اظهارنامه مالیات بر ارزش افزوده دورههای مربوط ابراز نشده است، بخشودگی جرائم مربوط به آن درآمد با محدودیت روبهرو میشود. طبق ضابطه اعلامشده در بخشنامه جدید، میزان بخشودگی این جرائم پرداختنشده میتواند به ۳۰ درصد میزان بخشودگی مقرر در بخشنامه مربوط محدود شود.
بنابراین، مؤدیان باید قبل از محاسبه میزان بخشودگی، اظهارنامههای هر دوره، اسناد فروش، صورتحسابهای الکترونیکی و اطلاعات ثبتشده در سامانه مؤدیان را تطبیق دهند. نتیجه نهایی باید بر اساس متن کامل بخشنامه و وضعیت واقعی پرونده مشخص شود.
برای پیگیری وضعیت جرائم و بررسی امکان استفاده از بخشودگی، مراحل زیر را انجام دهید:
۱. وارد کارپوشه مالیاتی و سامانههای مرتبط شوید و وضعیت اظهارنامههای دورههای موردنظر را بررسی کنید.
۲. بدهی مالیات بر ارزش افزوده و جرائم مطالبهشده هر دوره را جداگانه مشخص کنید.
۳. تاریخ ارسال اظهارنامه، پرداختها، درخواستهای تقسیط و سوابق ابلاغ برگ مطالبه را بررسی کنید.
۴. بخشنامههای شماره ۲۰۰/۱۴۰۵/۳۴ و ۲۰۰/۱۴۰۴/۵۷ و اصلاحات یا تمدیدهای احتمالی آنها را با وضعیت پرونده تطبیق دهید.
۵. در صورت وجود ابهام، از اداره امور مالیاتی مربوط درباره میزان بخشودگی قابل اعمال و نحوه ثبت درخواست استعلام بگیرید.
پیشنهاد میشود قبل از پرداخت یا ثبت درخواست، از معتبر بودن مهلت و انطباق شرایط پرونده با آخرین مقررات اطمینان حاصل کنید.
بخشنامه سازمان امور مالیاتی در خصوص نحوه بخشودگی جرائم ماده (۲۲)
تفاوت بخشودگی جرائم ماده ۲۲ با بخشودگی سایر جرائم مالیاتی چیست؟
بخشودگی جرائم ماده ۲۲ به جرائم ناشی از تکالیف مقرر در قانون پایانههای فروشگاهی و سامانه مؤدیان مربوط است. سایر جرائم مالیاتی ممکن است مشمول مواد قانونی، بخشنامهها و ضوابط دیگری باشند؛ بنابراین، نمیتوان شرایط یک نوع بخشودگی را بدون بررسی به سایر جرائم تعمیم داد.
موضوع مقایسه
جرائم ماده ۲۲
سایر جرائم مالیاتی
مبنای قانونی
قانون پایانههای فروشگاهی و سامانه مؤدیان
ماده قانونی مرتبط با نوع جریمه
موضوع اصلی
تکالیف مقرر در قانون و الزامات سامانه مؤدیان
بسته به نوع تکلیف مالیاتی
شرایط بخشودگی
تابع ماده ۲۲ و بخشنامههای مرتبط
تابع مقررات اختصاصی همان جریمه
روش بررسی
بررسی دوره مالیاتی، اظهارنامه، صورتحسابها و بدهی
بررسی مقررات و مستندات پرونده مربوط
پرسشهای متداول درباره بخشودگی جرائم ماده ۲
بخشنامه بخشودگی جرائم ماده ۲۲ مربوط به چه دورههایی است؟
بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴ مورخ ۲۵ تیر ۱۴۰۵، دورههای مالیاتی زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ را پوشش میدهد. برخورداری از بخشودگی به رعایت شرایط بخشنامه و وضعیت هر پرونده بستگی دارد.
حداکثر میزان بخشودگی جرائم ماده ۲۲ چقدر است؟
طبق اطلاعات منتشرشده درباره بخشنامه جدید، برای برخی مؤدیان حداکثر بخشودگی ۹۸ درصدی پیشبینی شده است. این میزان به معنای بخشودگی خودکار ۹۸ درصد از همه جرائم نیست و باید شرایط و نحوه محاسبه در متن بخشنامه بررسی شود.
آیا ارسال اظهارنامه برای استفاده از بخشودگی کافی است؟
خیر. ارسال اظهارنامه یکی از شرایط مهم است، اما وضعیت پرداخت یا ترتیب پرداخت بدهی، ابراز درآمدها، نوع جریمه و سایر الزامات بخشنامه نیز باید بررسی شود.
آیا جرائم مربوط به درآمدهای ابرازشدهنشده نیز مشمول بخشودگی هستند؟
این جرائم ممکن است مشمول محدودیت ویژه باشند. بر اساس ضابطه اعلامشده برای بخشنامه جدید، در صورت احراز ابرازنشدن درآمد، میزان بخشودگی جرائم پرداختنشده مربوط به آن درآمد میتواند محدود به ۳۰ درصد میزان بخشودگی مقرر شود.
اگر انجام تکالیف خارج از اختیار مؤدی بوده باشد، جریمه بخشوده میشود؟
طبق تبصره ۲ ماده ۲۲، در صورت احراز اینکه عدم انجام تکالیف خارج از اختیار مؤدی بوده است، امکان بخشودگی کامل جرائم موضوع این ماده وجود دارد. ارائه مستندات و بررسی مرجع مالیاتی در این موضوع اهمیت دارد.
برای اطلاع از آخرین وضعیت بخشودگی باید چه کرد؟
متن کامل آخرین بخشنامهها و تمدیدهای سازمان امور مالیاتی را بررسی کنید و وضعیت بدهی و جرائم هر دوره را از طریق سامانههای مالیاتی یا اداره امور مالیاتی مربوط پیگیری کنید.
جمعبندی
بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، تابع شرایط قانونی و بخشنامههای اختصاصی سازمان امور مالیاتی است. بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴ برای دورههای زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ ضوابط جدیدی اعلام کرده است؛ با این حال، برای تصمیمگیری عملی باید آخرین اصلاحات، تمدید مهلتها و شرایط پرونده بررسی شود.
قانون پایانه های فروشگاهی و سامانه مؤدیان
۱– طبق قسمت اخیر تبصره (۲) ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان چنانچه عدم انجام تکالیف مقرر در قانون مذکور خارج از اختیار مؤدی باشد، جرائم موضوع ماده مذکور، به صورت ۱۰۰ درصد مورد بخشودگی قرار می گیرد.
۲– مودیانی که جرایم موضوع بند (الف) ماده (۲۲) قانون پایانه های فروشگاهی بابت دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ سامانه مودیان آنها به موجب بخشنامه های شماره ۲۰۰/۱۴۰۳/۲۴ مورخ ۱۴۰۳/۰۸/۲۹ و شماره ۲۰۰/۱۴۰۳/۵۱ مورخ ۱۴۰۳/۱۱/۱۵ ، مورد بخشودگی قرار گرفته است (به جز مشمولین بند (۱) بخشنامه های مذکور)، در صورت بهبود و ارتقای پایبندی خود در صدور و ثبت صورت حساب الکترونیکی در دوره مالیاتی تابستان سال ۱۴۰۴، می توانند با رعایت مفاد بندهای (۴) و (۵) این بخشنامه حسب مورد، از میزان بخشودگی های مقرر در این بخشنامه علاوه بر بخشودگی های موضوع بخشنامه های فوق بهره مند شوند.
۳– نحوه بخشودگی های جرائم برای دوره های مالیاتی زمستان ۱۴۰۳ و بهار ۱۴۰۴:
3– 1 – با رعایت بند(۱) این بخشنامه، در صورتی که اشخاص مشمول مالیات بر ارزش افزوده نسبت به مسترد نمودن اظهارنامه دوره چهارم سال ۱۴۰۳ تا تاریخ ۱۴۰۴/۰۲/۳۰ و پرداخت مالیات بر ارزش افزوده متعلق تا تاریخ ۱۴۰۴/۰۲/۳۰ و مسترد نمودن اظهارنامه دوره اول سال ۱۴۰۴ تا تاریخ ۱۴۰۴/۰۵/۲۸ و پرداخت مالیات بر ارزش افزوده متعلق تا تاریخ ۱۴۰۴/۰۵/۲۸ اقدام نمایند یا فاقد بدهی باشند (درخواست استرداد و یا انتقال به دوره بعد در صورت احراز)؛ در صورت عدم اعتراض به برگ مطالبه، جریمه موردنظر برای هر دوره حسب مورد به شرح جدول (۱) بخشوده می شود (در صورت پرداخت بدهی مالیات بر ارزش افزوده دوره زمستان ۱۴۰۳ تا تاریخ ۱۴۰۴/۰۶/۳۰ میزان بخشودگی جرایم دوره مالیاتی زمستان ۱۴۰۳ معادل ۹۵ درصد میزان بخشودگی ذکر شده در جدول (۱) خواهد بود.)
جدول (۱) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مودیان
برای دوره های مالیاتی زمستان ۱۴۰۳ و بهار ۱۴۰۴
میزان فروش خارج از سامانه به کل فروش ابرازی در اظهارنامه
میزان بخشودگی اشخاص حقوقی (درصد)
میزان بخشودگی صاحبان مشاغل (درصد)
تا ۱۰ درصد
۱۰۰
۱۰۰
بالاتر از ۱۰ تا ۲۵ درصد۹۵
۹۵
۹۸
بالاتر از ۲۵ تا ۵۰ درصد
۹۰
۹۶
بالاتر از ۵۰ تا ۷۵ درصد
۸۵
۹۴
بالاتر از ۷۵ تا ۱۰۰ درصد
۸۰
۹۲
۳– ۲ – در خصوص مؤدیان مشمول صدور صورتحساب الکترونیکی در صورتی که برای اجرای قانون مالیات بر ارزش افزوده فراخوان نشده اند و یا صرفاً به عرضه کالا و خدمات معاف مبادرت می نمایند (به استثنای مؤدیانی که حسب قوانین بودجه سنواتی(بند ۳- ۳) مکلف به صدور صورتحساب الکترونیکی شده اند)، بخشودگی جریمه وفق جدول شماره (۲) این بخشنامه به نسبت «میزان فروش فاقد صورتحساب الکترونیکی» به «میزان کل فروش/درآمد مندرج در پرونده مالیاتی عملکرد» آن ها جاری می باشد.
جدول (۲) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی برای مودیان موضوع بند (۳- ۲)
میزان بخشودگی اشخاص حقوقی (درصد)
میزان فروش فاقد صورتحساب الکترونیکی به میزان کل فروش/درآمد مندرج در پرونده مالیاتی عملکرد
میزان بخشودگی اسخاص حقوقی (درصد)
میزان بخشودگی صاحبان مشاغل (درصد)
تا ۱۰ درصد
۱۰۰
۱۰۰
بالاتر از ۱۰ تا ۲۵ درصد
۹۵
۹۸
بالاتر از ۲۵ تا ۵۰ درصد
۹۰
۹۶
بالاتر از ۵۰ تا ۷۵ درصد
۸۵
۹۴
بالاتر از ۷۵ تا ۱۰۰ درصد
۸۰
۹۲
۳– ۳ – درخصوص مودیانی که مطابق قوانین بودجه سنواتی مکلف به صدور صورتحساب الکترونیکی بوده اند، میزان بخشودگی جرایم به میزان ۹۰ درصد بخشودگی در جدول شماره (۲) به نسبت «میزان فروش فاقد صورتحساب الکترونیکی» به «میزان کل فروش/درآمد مندرج در پرونده مالیاتی عملکرد» آن ها جاری می باشد.
تبصره – صد در صد (۱۰۰ %) جرائم بند (الف) ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان آن بخش از درآمد حاصله اشخاص حقوقی و صاحبان مشاغل از ارائه خدمات درمانی و یا فروش کالاهای پزشکی و داروخانه ها که ما به ازای آن از بیمه های پایه و تکمیلی بابت درآمدهایی که تا پایان سال ۱۴۰۳ تحقق یافته، دریافت شده یا می شود، بخشوده می گردد.
۴– نحوه بخشودگی های جرائم برای دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ برای مؤدیانی که در موعد مقرر موضوع بخشنامه های شماره ۲۰۰/۱۴۰۳/۲۴ مورخ ۱۴۰۳/۰۸/۲۹ و شماره ۲۰۰/۱۴۰۳/۵۱ مورخ ۱۴۰۳/۱۱/۱۵ اقدام به تسویه بدهی متعلقه نموده اند؛
۴– ۱ – با رعایت بند (۱) این بخشنامه، در صورتی که مؤدیان مشمول جرایم موضوع بند (الف) ماده (۲۲) قانون یادشده، نسبت به پرداخت یا ترتیب پرداخت بدهی منبع مالیات بر ارزش افزوده، بابت اظهارنامه های دوره زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳، تا مواعید مقرر در جدول (۳) اقدام نموده باشند یا فاقد بدهی باشند (درخواست استرداد و یا انتقال به دوره بعد در صورت احراز)؛ در صورت عدم اعتراض به برگ های مطالبه جریمه مورد نظر برای هر یک از دوره های مالیاتی مذکور، به شرح جدول (۴) حسب مورد بخشوده می شوند:
جدول (۳) مواعید زمانی پرداخت و ترتیب پرداخت بدهی موضوع بند (۴- ۱)
دوره مالیاتی
موعد پرداخت یا ترتیب پرداخت بدهی مالیات بر ارزش افزوده
زمستان ۱۴۰۲
۱۴۰۳/۰۹/۲۸
بهار ۱۴۰۳
۱۴۰۳/۰۹/۲۸
تابستان ۱۴۰۳
۱۴۰۳/۰۹/۲۸
پاییز ۱۴۰۳
۱۴۰۳/۱۱/۲۴
جدول (۴) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی برای مودیان موضوع بند (۴- ۱)
نسبت (مجموع خرید و فروش خارج از سامانه) به
(مجموع کل فروش و کل خرید) ابرازی در اظهارنامه
مالیات بر ارزش افزوده دوره مالیاتی تابستان ۱۴۰۴
تذکر این حکم موجب استرداد جرایم پرداخت شده تا تاریخ صدور این بخشنامه نبوده و در بخشودگی جرایم دوره های بعدی حسب مورد لحاظ خواهد شد.
۵– نحوه بخشودگی های جرائم برای دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ برای مؤدیانی که در موعد مقرر اقدام به تسویه بدهی متعلقه ننموده اند؛
با رعایت بندهای (۱) و (۲) این بخشنامه، در صورتی که مؤدیان مشمول جرایم موضوع ماده (۲۲) قانون یاد شده، بدهی خود در منبع مالیات بر ارزش افزوده را بابت اظهارنامه های دوره زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ تا مواعید ذکرشده در جدول شماره (۳) پرداخت یا ترتیب پرداخت ننموده باشند، در صورت پرداخت و ترتیب پرداخت آنها تا تاریخ ۱۴۰۴/۰۶/۳۰ و عدم اعتراض به برگ های مطالبه جریمه مورد نظر برای هر دوره مالیاتی فوق الذکر حسب مورد به شرح جدول (۵) مشمول بخشودگی جرایم خواهند بود:
جدول (۵) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی برای مودیان بند (۵)
نسبت (مجموع خرید و فروش خارج از سامانه) به
(مجموع کل فروش و کل خرید) ابرازی در اظهارنامه
مالیات بر ارزش افزوده دوره مالیاتی تابستان ۱۴۰۴
میزان بخشودگی اشخاص حقوقی (درصد)
میزان بخشودگی صاحبان مشاغل (درصد)
تا ۱۰ درصد
۱۰۰
۱۰۰
از ۱۰ تا ۲۵ درصد
۹۷
۹۸
از ۲۵ تا ۵۰ درصد
۹۴
۹۶
از ۵۰ تا ۷۵ درصد
۹۱
۹۴
از ۷۵ تا ۱۰۰ درصد
۸۸
۹۲
۶– در صورت اعتراض به برگ مطالبه جرایم مذکور برای مشمولین بندهای (۳)، (۴) و (۵) این بخشنامه و تعدیل بیش از ده درصد جریمه متعلقه در مراحل دادرسی مالیاتی، بخشودگی جرایم به میزان ۹۸ درصد بخشودگی جداول مربوط به هر بند و در صورت تعدیل جرایم معادل ده یا کمتر از ده درصد، به میزان ۸۰ درصد میزان بخشودگی جداول مذکور حسب مورد خواهد بود.
بدیهی است مبالغ تعدیل شده در مراحل دادرسی مالیاتی مشمول جریمه نخواهد بود. مفاد این بند در خصوص جرایم مربوط به دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ نیز جاری می باشد.
تذکر این حکم موجب استرداد جرایم پرداخت شده تا تاریخ صدور این بخشنامه نبوده و در بخشودگی جرایم دوره های بعدی حسب مورد لحاظ خواهد شد.
۷– در مواردی که اشخاص، مدعی به عرضه کالا تحت عنوان آمر و از طریق عملیات حق العمل کاری می باشند، در صورت احراز ادعای مذکور برای گروه رسیدگی کننده و تا سقف « مبلغ فروش احرازشده»، مطالبه جریمه موضوع بند (الف) ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان از آمر موضوعیت نداشته و جریمه مذکور با رعایت مفاد این بخشنامه از حق العمل کار مطالبه شود.
۸– ادارات کل امور مالیاتی موظفند صرفاً نسبت به مطالبه جرایم موصوف در خصوص فروش های کتمان شده که در ستون های داخل و خارج از سامانه در اظهارنامه مالیات بر ارزش افزوده ابراز نشده اقدام نمایند و جرایم موردنظر درخصوص فروش های مندرج در ستون خارج از سامانه در اظهارنامه مالیات بر ارزش افزوده به صورت سیستمی مطالبه می شود. چنانچه برای مؤدیان بر اساس اسناد و مدارک مثبته فروش کتمان شده ای احراز شود، جرائم موضوع ماده ۲۲ قانون پایانه های فروشگاهی و سامانه مؤدیان برای فروش کتمان شده که در اظهارنامه مسترد شده درج نشده است، مشمول این بخشنامه نمی باشد.
۹– در راستای تمهید فرصت مناسب برای مودیان محترم جهت برخورداری از بخشودگی موضوع بندهای (۴) و (۵) این بخشنامه، ادارات کل امور مالیاتی مکلفند از انجام اقدامات اجرایی برای وصول جرایم مورد نظر از تاریخ ابلاغ این بخشنامه تا ۱۰ روز پس از پایان انقضای تسلیم اظهارنامه مالیات بر ارزش افزوده دوره تابستان ۱۴۰۴ پرهیز نمایند.
۱۰– مفاد بندهای (۴) ، (۵) و (۹) این بخشنامه صرفاً در خصوص مودیانی که میزان جرایم بند الف ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مودیان آنها بعد از اعمال بخشودگی های مورد نظر به شرح این بخشنامه برای هر دوره مالیاتی در خصوص مودیان مشمول اجرای قانون مالیات بر ارزش افزوده تا مبلغ ششصد و بیست و پنج میلیارد ۶۲۵/۰۰۰/۰۰۰/۰۰۰ ریال) و درخصوص سایر مودیان برای هر سال تا مبلغ یک هزار و دویست و پنجاه میلیارد ریال ۱/۲۵۰/۰۰۰/۰۰۰/۰۰۰ ریال) بدون درنظر گرفتن فروش های کتمان شده است، جاری بوده و تصمیم گیری در خصوص جرایم مورد نظر بیش از مبالغ فوق به معاون درآمدهای مالیاتی تفویض می شود.