معاف از مالیات و حقوق سال ۱۴۰۲
معاف از مالیات و حقوق سال ۱۴۰۲ / ۱۴۰۳
مالیات ۱۴۰۲ | مالیات حقوق سال ۱۴۰۲ و ۱۴۰۳ کارمندان و کارگران به همراه نحوه محاسبه
با توجه به تعریف سازمان OECD (سازمان همکاری و توسعه اقتصادی) به پرداخت اجباری، لازم و بلاعوض، مالیات گفته میشود. اکثر افراد جامعه موظفاند که مالیات پرداخت کنند. به این صورت که هر شخص، ارگان و شرکتی باید بخشی از درآمدها و سود حاصل از فعالیتهای اقتصادی خود را به دولت بپردازند. از این رو میتوانیم بگوییم که مالیات، یک نوع هزینه اجتماعی به حساب میآید. به طور کلی مالیات به ۲ دسته مستقیم و غیر مستقیم، تقسیم میشود.
طبق بند ۸۲ قانون مالیاتهای مستقیم، همه کارمندانی که تحت پوشش بیمه تامین اجتماعی هستند، مشمول مالیات حقوق میشوند؛ اما محاسبه مالیات بر حقوق بر چه اساسی صورت میگیرد؟ و آیا محاسبه بیمه و مالیات حقوق برای همه یکسان است یا فرق میکند؟ در این مطلب به این سوالات پاسخ خواهیم داد.
مالیات به چه کسانی تعلق میگیرد؟
برای بررسی محاسبه بیمه و مالیات حقوق ابتدا باید بدانیم اساسا مالیات چیست و به چه کسانی تعلق میگیرد یا بهتر بپرسیم، چه کسانی باید مالیات پرداخت کنند؟ براساس قوانین موجود این افراد شامل موارد زیر میشوند:
- تمامی مالکان حقیقی و حقوقی که در ایران اموال یا املاکی دارند، به آنها مالیات تعلق میگیرد.
- هر فرد مقیم ایران، چه در خارج و چه در داخل ایران درآمد داشته باشد، مشمول مالیات میشود.
- اشخاص حقوقی ایرانی تباری که در ایران یا خارج از ایران درآمد دارند، باید مالیات بپردازند.
- افراد حقیقی و حقوقی غیر ایرانی که در ایران شاغل بوده و درآمد دارند، موظف به پرداخت مالیات هستند.
- هر ایرانی که مقیم خارج بوده و در ایران اموال یا املاکی دارد، لازم است مالیات پرداخت کند.
چه افراد و مشاغلی معاف از مالیات هستند؟
طبق قانون مالیات مستقیم (ق م م) برخی از افراد حقوقی معاف از مالیات هستند که تعدادی از آنها عبارتاند از:
- شهرداریها
- دستگاهها و موسسات دولتی که بودجه خود را از دولت میگیرند
- وزات خانهها
- بنیادها و نهادهای انقلاب اسلامی
مالیات بر حقوق چیست؟
تمامی افراد حقوقی، مشمول پرداخت مالیات بر حقوق هستند. مالیات حقوق یک نوع مالیات تکلیفی و مستقیم است که در امور مالی شرکتها قبل از پرداخت حقوق کارمندان، توسط کارفرما پرداخته میشود. به عبارت دیگر مالیات تکلیفی، نوعی از مالیات است که تعیین مبلغ مالیات و پرداخت آن، وظیفه فردی که موظف به پرداخت مالیات است، نخواهد بود.
میزان مالیات بر حقوق چقدر است؟
مالیات حقوقی که توسط کارمندان و کارکنان پرداخت میشود با یکدیگر متفاوت است و عواملی مانند میزان حقوق و درآمد بر مقدار این مالیات تاثیر میگذارد. همچنین میتوان گفت که مقدار مالیات حقوق در هر سال با یکدیگر متفاوت است و در هر سال بر مبلغ آن افزوده میشود. مبلغ مالیات حقوقی به طور سالانه توسط هیئت دولت تعیین گردیده و از طریق بخشنامه اعلام میشود؛ اما نحوه محاسبه مالیات حقوق به چه صورت است؟
معافیت مالیاتی چیست؟
منظور از معافیت مالیاتی، پرداخت نکردن مالیات توسط افراد مشمول معافیت، مشروط به مجموعهای از عوامل است. افرادی که معاف از مالیات میشوند از سوی دولت مشخص میگردند.
بر مبنای قانون بودجه سال ۱۴۰۳ ، میزان معافیت مالیاتی و مالیات حقوق سال ۱۴۰۳ کارکنان دولتی و غیردولتی مشخص شد.
نرخ مالیات بر درآمد حقوق کارگران و کارمندان همه ساله در قانون بودجه مربوط به آن سال تعیین و تصویب می شود. نرخ مالیات حقوق در نهایت به صورت جدول مالیات حقوق ۱۴۰۲ تهیه و برای استفاده کارفرمایان و کارگران و کارمندان ارائه می شود. در ادامه جدول معاف از مالیات حقوق ۱۴۰۲ و نیز نرخ مالیات بر درآمد مازاد بر سقف معافیت مالیات بر اساس قانون بودجه سال ۱۴۰۲ ارائه شده است.
در قانون بودجه سقف معافیت مالیات حقوق ۱۴۰۲ سالیانه ۱.۲۰۰ میلیون ریال (ماهیانه معادل ۱۰۰ میلیون ریال) تعیین شده و درآمد مشمول مالیات ماهانه تا رقم ۱۰ میلیون تومان طبق جدول معاف از مالیات حقوق ۱۴۰۲ خواهد بود و درآمد مازاد بر آن به صورت پلکانی و به نسبت درآمد مشمول مالیات میشود.
موارد معاف از مالیات حقوق و موارد مشمول مالیات حقوق در قانون مالیاتهای مستقیم تعیین شدهاند.
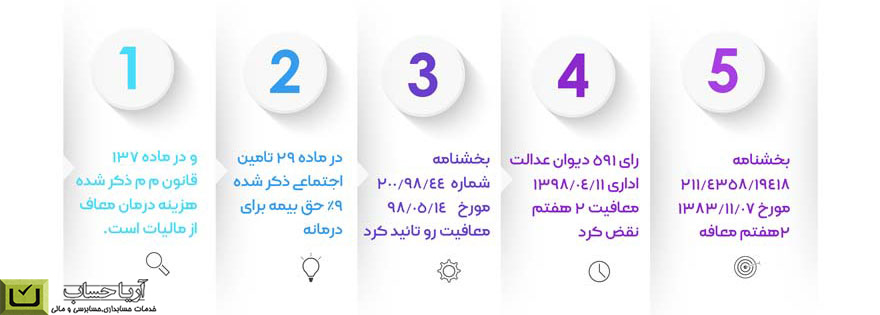
بخشنامه دیوان در خصوص معافیت مالیات حقوق از بابت حق بیمه پرداختی سهم کارگر یا کارمند
بخشنامه دیوان در خصوص معافیت مالیات حقوق از بابت حق بیمه پرداختی سهم کارگر یا کارمند
محاسبه مالیات حقوق ۱۴۰۲ و ۱۴۰۳
مالیات بر حقوق سال ۱۴۰۲ مثل سال های گذشته به صورت پلکانی تعریف شده است؛ واضح است هر چه هر درآمد بیشتر باشد نرخ درصد مالیات نیز بیشتر می شود.
برای محاسبه مالیات حقوق در اکسل می توانید فایل اکسل مالیات حقوق ۱۴۰۲ را دانلود کنید. در نظر داشته باشید که این فایل بدون هیچگونه رمزنگاری می باشد و فرمول ها کاملا در اختیار شما می باشند.
جدول مالیات حقوق سال ۱۴۰۲:
| میزان حقوق از (تومان) | میزان حقوق تا (تومان) | میزان حقوق مشمول | درصد مالیات |
| ۱ | ۱۰,۰۰۰,۰۰۰ | ۰ | ۰ درصد |
| ۱۰,۰۰۰,۰۰۱ | ۱۴,۰۰۰,۰۰۰ | ۴,۰۰۰,۰۰۰ | ۱۰ درصد |
| ۱۴,۰۰۰,۰۰۱ | ۲۳,۰۰۰,۰۰۰ | ۹,۰۰۰,۰۰۰ | ۱۵ درصد |
| ۲۳,۰۰۰,۰۰۱ | ۳۴,۰۰۰,۰۰۰ | ۱۱,۰۰۰,۰۰۰ | ۲۰ درصد |
| ۳۴,۰۰۰,۰۰۱ | بالاتر از ۳۴,۰۰۰,۰۰۱ | _ | ۳۰ درصد |
نحوه محاسبه مالیات حقوق ۱۴۰۲ + مثال
قطعاً این سوال برای شما به وجود می آید که حالا چجوری می توانیم مالیات بر درآمد را حساب کنیم؟ آیا فرمول خاصی وجود دارد؟
برای اینکه خیلی راحت تر موضوع را متوجه بشوید مثالی در ادامه برای نحوه محاسبه مالیات حقوق ۱۴۰۲ برای شما می زنیم که می توانید مالیات بر حقوق خود را حساب کنید.
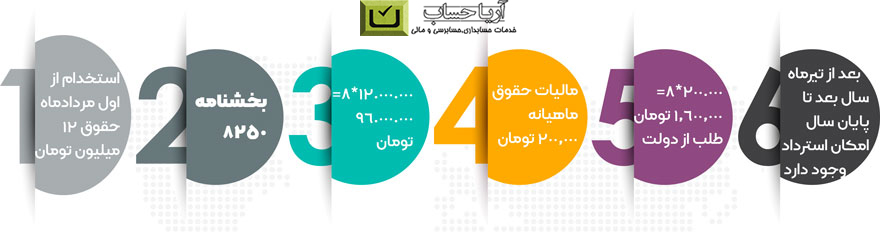
فرض کنید حقوق کارمندی ۱۴,۰۰۰,۰۰۰ تومان باشد، اول باید مبلغ معافیت مالیات حقوق ۱۴۰۲ از آن کسر شود.( مبلغ معافیت مالیات حقوق ۱۰,۰۰۰,۰۰۰ تومان می باشد) حال به مبلغ ۴,۰۰۰,۰۰۰ تومان می رسیم. این به این معنی می باشد که مبلغ مالیات حقوق مشمول این فرد ۴٫۰۰۰٫۰۰۰ تومان است که طبق جدول ذکر شده ۱۰% این مبلغ معادل ۴۰۰٫۰۰۰ تومان میشود.
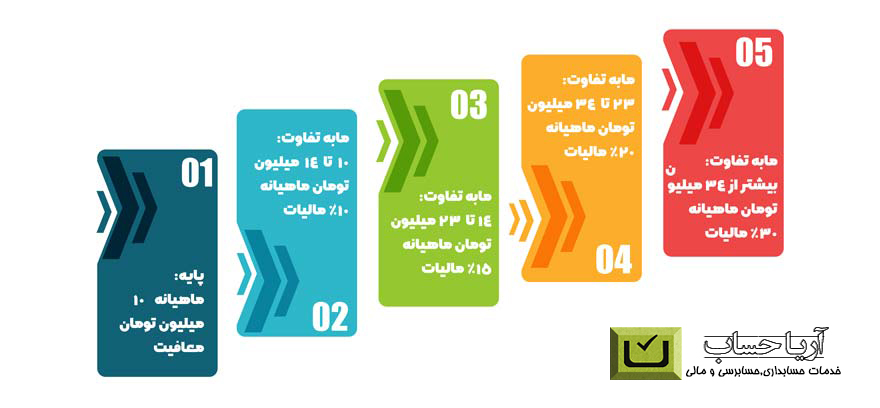
جدول محاسبه مالیات حقوق سال ۱۴۰۲ کارکنان دولتی و غیردولتی
| پله | درآمد مشمول ماهانه (میلیون ریال) | درآمد مشمول سالانه (میلیون ریال) | نرخ مالیات |
|---|---|---|---|
| ۱ (معاف) | ۰ تا ۱۰۰ | ۰ تا ۱.۲۰۰ | ۰ |
| ۲ | نسبت به مازاد ۱۰۰ تا ۱۴۰ | نسبت به مازاد ۱.۲۰۰ تا ۱.۶۸۰ | ۱۰ |
| ۳ | نسبت به مازاد ۱۴۰ تا ۲۳۰ | نسبت به مازاد ۱.۶۸۰ تا ۲.۷۶۰ | ۱۵ |
| ۴ | نسبت به مازاد ۲۳۰ تا ۳۴۰ | نسبت به مازاد ۲.۷۶۰ تا ۴.۰۸۰ | ۲۰ |
| ۵ | نسبت به مازاد بر ۳۴۰ | نسبت به مازاد مازاد بر ۴.۰۸۰ | ۳۰ |
نکته مهم: معافیتهای مذکور بصورت سالانه است و برای تبدیل آنها به ماهانه اعداد بالا را باید بر ۱۲ ماه تقسیم کرد. مالیات پرداخت شده در پایان هر ماه بصورت علیالحساب است و مالیات قطعی در پایان سال و لیست تعدیل محاسبه شده توسط حسابدار شرکت/ سازمان مشخص خواهد شد. در صورتیکه جمع پرداختیهای مشمول مالیات در کل سال از معافیت مالیات حقوق سال ۱۴۰۲ کمتر باشد، این مبلغ مازاد پرداختی توسط سازمان امورمالیاتی به کارگر برگشت خواهد شد.
در محاسبه مالیات بر حقوق چه مواردی لحاظ میشود؟
محاسبه مالیات بر حقوق به عنوان یکی از اجزای تشکیل دهنده مالیات بر درآمد، نقش بهسزایی در تامین هزینههای دولت دارد. در محاسبه بیمه و مالیات حقوق همه پرداختهای نقدی و غیرنقدی کارمندان، مشمول مالیات میشود. یکی از مزیتهای پرداخت مالیات، توزیع عادلانه درآمد است.
معاف از مالیات و حقوق سال ۱۴۰۳
در ادامه مواردی را که در نظام مالیاتی، مشمول مالیات حقوق هستند نام بردهایم که عبارتاند از:
- حقوق اصلی
- اضافه کار
- مزایای تولید
- حق تولید
- حق کمسیون فروش
- مزایای نقدی
- کسری انبار
- ایاب و ذهاب
- حق مدیریت
- حق مسکن
- حق مشاوره
- کارمزد
- حق نمایندگی بیمه
- حق سرایداری
- حق پاسداری
- حق خزانه
- حق امضا
- حق باجه
- حق انبار داری
- تغذیه
- حق فنی
- حق تاهل
- حق اولاد
در فیش حقوقی چه مواردی معاف از مالیات حقوق هستند؟
در فیشهای حقوقی مواردی وجود دارد که از مالیات معاف هستند، از جمله این موارد عبارتند از:
- پاداش افزایش تولید
- هزینههای سفر و ماموریتها
- سنوات
- حق شیر
- حقوق ایام مرخصی استفاده نشده
- هزینه عائله مندی
- عیدی و پاداش آخر سال
- پاداش نهضت سواد آموزی
- حق تضمین کسر صندوق
- هزینه درمان بیمهشدگان
- مزایای غیرنقدی پرداخت شده به کارمندان
- حقوق نیروهای مسلح
- حقوق پرداختی به کارمندان هنگام بازنشستگی
- حقوق پرداختی به کارمندان هنگام فوت
- حقوق پرداختی به کارمندان هنگام بازنشستگی
- حقوق پرداخت شده به کارمندان هنگام استعفای آنها
نحوه محاسبه بیمه و مالیات کارمندان و کارکنان به چه صورت است؟
بر اساس ماده ۲۸ قانون تامین اجتماعی در مشاغل عادی، ۳۰ درصد از کل حقوق، دستمزد و مزایای کارمندان به حق بیمه تعلق میگیرد. معاف از مالیات و حقوق سال ۱۴۰۳
برای محاسبه بیمه و مالیات حقوق باید فرمول زیر را در نظر داشت:
۳۰ درصد × (مزایا + دستمزدکارمندان)
حق بیمه ۳۰ درصد از حقوق کارکنان است که شامل موارد زیر میشود:
- ۲۳ درصد حق بیمه بر عهده کارفرما است که ۳ درصد از آن حق بیمه بیکاری است که توسط کارفرما پرداخت میشود.
- ۷ درصد حق بیمه به عهده فرد بیمه شده است که از حقوق ماهانه آنها کسر میشود.
مثالهایی برای تعیین مالیات حقوق سال ۱۴۰۲
مثال ۱: اگر فردی ۱۸ میلیون تومان درآمد داشته باشد محاسبه مالیاتش به صورت زیر است:
تا حقوق ۱۰ میلیون معاف از مالیات می باشد پس از آن کم میکنیم.
۸ میلیون باقی می ماند که ۴ میلیون آن را ضربدر ۱۰ میکنیم (مالیات ۱۰ درصد درآمد ۱۴ میلیونی) و ۴ میلیون دیگر را ضربدر ۱۵ (مالیات ۱۵ درصدی درآمد ۱۸ میلیونی) :
۴/۰۰۰/۰۰۰ × ۱۰٪ = ۴۰۰/۰۰۰
۴/۰۰۰/۰۰۰ × ۱۵٪ = ۶۰۰/۰۰۰
۴۰۰/۰۰۰ + ۶۰۰/۰۰۰ = ۱/۰۰۰/۰۰۰
بنابراین مالیات برای شخصی با حقوق ۱۸ میلیون تومانی برابر با ۱ میلیون تومان خواهد بود.
مثال ۲: فرض کنید بطور مثال شخصی در طی یک ماه مبلغ ۴۵۰.۰۰۰.۰۰۰ ریال حقوق مشمول مالیات دریافت نموده است.
تا مبلغ ۱۰۰.۰۰۰.۰۰۰ ریال ماهانه معاف از مالیات است.
از مبلغ ۱۰۰.۰۰۰.۰۰۰ ریال تا مبلغ ۱۴۰.۰۰۰.۰۰۰ ریال، بمیزان ۴۰.۰۰۰.۰۰۰ ریال در نرخ ۱۰% ضرب میشود.
از مبلغ ۱۴۰.۰۰۰.۰۰۰ ریال تا مبلغ ۲۳۰.۰۰۰.۰۰۰ ریال، بمیزان ۹۰.۰۰۰.۰۰۰ ریال در نرخ ۱۵% ضرب میشود.
از مبلغ ۲۳۰.۰۰۰.۰۰۰ ریال تا مبلغ ۳۴۰.۰۰۰.۰۰۰ ریال، بمیزان ۱۱۰.۰۰۰.۰۰۰ ریال در نرخ ۲۰% ضرب میشود.
نسبت به مازاد ۳۴۰.۰۰۰.۰۰۰ تا مبلغ حقوق(۴۵۰.۰۰۰.۰۰۰ ریال)، بمیزان ۱۱۰.۰۰۰.۰۰۰ ریال در نرخ ۳۰% ضرب میشود.
مثال ۳: حالا اگر مبلغ حقوق مشمول مالیات شخص ۲۷۵.۰۰۰.۰۰۰ ریال باشد، مالیات شخص بصورت زیر محاسبه خواهد شد:
تا مبلغ ۱۰۰.۰۰۰.۰۰۰ ریال ماهانه معاف از مالیات است.
از مبلغ ۱۰۰.۰۰۰.۰۰۰ ریال تا مبلغ ۱۴۰.۰۰۰.۰۰۰ ریال، بمیزان ۴۰.۰۰۰.۰۰۰ ریال در نرخ ۱۰% ضرب میشود.
از مبلغ ۱۴۰.۰۰۰.۰۰۰ ریال تا مبلغ ۲۳۰.۰۰۰.۰۰۰ ریال، بمیزان ۹۰.۰۰۰.۰۰۰ ریال در نرخ ۱۵% ضرب میشود.
از مبلغ ۲۳۰.۰۰۰.۰۰۰ ریال تا مبلغ ۲۷۵.۰۰۰.۰۰۰ ریال، بمیزان ۴۵.۰۰۰.۰۰۰ ریال در نرخ ۲۰% ضرب میشود.
عیدی در مالیات حقوق سال ۱۴۰۲
عیدی و پاداش کارکنان به اندازه سقف معافیت مالیاتی ماهانه یا معادل یک دوازدهم سقف معافیت سالانه از پرداخت مالیات معاف است. در واقع معافیت مالیاتی مجموع درآمد سالانه به علاوه عیدی معادل سقف معافیت سالانه به علاوه یک دوازدهم آن.
در محاسبه مالیات حقوق بهتر است که مجموع درآمد و عیدی به عنوان درآمد کل سال محاسبه شده و در انتهای سال این مبلغ بر طبق مجموع معافیت مالیات درآمد به علاوه معافیت مالیاتی عیدی محاسبه شود.
چه مواردی مشمول معافیت حق بیمه میشوند؟
بر اساس قانون معافیت حق بیمه، برخی از اصناف میتوانند بیمه سهم کارفرما را نپردازند؛ به عبارت دیگر معاف از پرداخت حق بیمه سهم کارفرما هستند. این اصناف مجازند تا ۵ نفر از کارکنان خود را از پرداخت این هزینه معاف کنند.
در انتها، کارگاههایی که مشمول معافیت حق بیمه سهم کارفرما هستند را معرفی میکنیم:
- کارگاههای باسکول و ترازو سازی
- کارگاههای تولید گازهای صنعتی
- کارگاههای تولید وسایل آتش نشانی
- کارگاههای تولید تابلوهای برق فشار قوی و فشار ضعیف
- کارگاههای آهنگری
- کارگاههای تراشکاری
- کارگاههای قطعه سازی و حلبی سازی
- کارگاههای اطاق سازی ماشینها
- کارگاههای آلومینیوم سازی
- کارگاههای بافندگی
- کارگاههای ساخت و تعمیرات پمپهای آب
- کارگاههای درب و پنجره سازی
- کارگاههای ریخته گری
- کارگاههای صنایع دستی
- صنف پرورش ماهی
- صنف پرورش و نگهداری دام و طیور
مروری دوباره بر نحوه محاسبه مالیات حقوق
مالیات بر حقوق مالیاتی است که پیش از پرداخت حقوق به شما از حساب شما کسر میشود یا بهتر بگوییم، اصلا به حساب شما نمیآید که کسر شود. به این ترتیب دولت فرآیندهایی لحاظ کرده که به راحتی بتواند مالیاتهای خود را جمع آوری کند!
کاری که از دست شما بر میآید صرفا آگاهی از نحوه محاسب مالیات حقوق است که در این مطلب ما به آن پرداختیم و گفتیم که محاسبه مالیات بر حقوق به روشی و با چه فرمولی صورت میگیرد.
متن مصوبه مربوط به مالیات حقوق سال ۱۴۰۲ در قانون بودجه
حکم مربوط به مالیات حقوق سال ۱۴۰۲ در بند «و» تبصره (۱۲) قانون بودجه سال ۱۴۰۲ کل کشور به این شکل آورده شده است:
و- در سال ۱۴۰۲، سقف معافیت مالیاتی و نرخ مالیات بر مجموع درآمد اشخاص حقیقی که تحت عناوینی از قبیل حقوق و مزایا (به استثنای عیدی و کارانه اعضای هیأت علمی بالینی تمام وقت جغرافیایی و پزشکان متخصص بالینی تمام وقت جغرافیایی)، مقرری یا مزد، حق شغل، حق شاغل، فوقالعادهها، اضافه کار، حقالزحمه، حق مشاوره، حق حضور در جلسات، پاداش، حقالتدریس، حقالتحقیق، حق پژوهش و کارانه اعم از مستمر یا غیرمستمر که به صورت نقدی و غیرنقدی، از یک یا چند منبع، در بخش دولتی و یا غیردولتی تحصیل مینمایند، چه از کارفرمای اصلی و یا غیراصلی (موضوع تبصره (۱) ماده (۸۶) قانون مالیاتهای مستقیم) باشد، به شرح ذیل است:
۱- سقف معافیت مالیاتی سالانه موضوع ماده (۸۴) قانون مالیاتهای مستقیم اصلاحی ۳۱/۴/۱۳۹۴ در سال ۱۴۰۲ مبلغ یک میلیارد و دویست میلیون (۱.۲۰۰.۰۰۰.۰۰۰) ریال تعیین میشود.
۲- نرخ مالیات بر مجموع درآمد اشخاص حقیقی به شرح زیر میباشد:
۲-۱- نسبت به مازاد یک میلیارد و دویست میلیون (۱.۲۰۰.۰۰۰.۰۰۰) ریال تا یک میلیارد و ششصد و هشتاد میلیون (۱،۶۸۰،۰۰۰،۰۰۰) ریال، ده درصد (۱۰%)
۲-۲- نسبت به مازاد یک میلیارد و ششصد و هشتاد میلیون (۱،۶۸۰،۰۰۰،۰۰۰) ریال تا دو میلیارد و هفتصد و شصت میلیون (۲،۷۶۰،۰۰۰،۰۰۰) ریال، پانزده درصد (۱۵%)
۲-۳- نسبت به مازاد دو میلیارد و هفتصد و شصت میلیون (۲،۷۶۰،۰۰۰،۰۰۰) ریال تا چهار میلیارد و هشتاد میلیون (۴،۰۸۰،۰۰۰،۰۰۰) ریال، بیست درصد (۲۰%)
۲-۴- نسبت به مازاد چهار میلیارد و هشتاد میلیون (۴،۰۸۰،۰۰۰،۰۰۰) ریال به بالا، سی درصد (۳۰%)
کلیه افرادی که در قبال ارائه خدمت در دستگاهها تحت هر عنوان از جمله ساعتی، روزمزد، قراردادی، حقالتدریس، حقالتحقیق، حقالزحمه، حق نظارت، حقالتألیف و پاداش شورای حل اختلاف دریافتی دارند، مشمول حکم این بند میباشند.
نحوه محاسبه مالیات حقوق ۱۴۰۲
قبل از اینکه به سراغ محاسبه مالیات حقوق به صورت آنلاین برویم بهتر است روند کار و نحوه محاسبات را بصورت دقیق تر بیان کنیم سپس از قسمت محاسبه آنلاین استفاده کنیم. در این حالت نحوه محاسبه را نیز فرا میگیریم.
همانطور که در جدول مالیات حقوق ۱۴۰۲موضوع ماده ۸۴ مشاهده می کنید نرخ های مربوط به مالیات حقوق ذکر شده است. در این جا می خواهیم با چند مثال کاربردی جدول را شفاف تر کنیم.
فرض کنید فردی ۳۲۰.۰۰۰.۰۰۰ ریال حقوق می گیرد. نحوه محاسبه مالیات حقوق به شرح زیر است:
نحوه محاسبات در جدول زیر و تعاریف آنها:
مبلع حقوق از: مبلغ پایه ای است که در قانون بودجه تعریف شده است.
مبلغ حقوق تا: مبلغ سقف هر مرحله از محاسبات می باشد.
نرخ مالیات: نرخ مالیات بر حقوق می باشد که باید * ستون “مشمول مالیات” شود.
مشمول مالیات: این عدد از حاصل (مبلغ حقوق از – مبلغ حقوق تا) بدست آمده است.
مبلغ مالیات: عدد بدست آمده از حاصل (نرخ مالیات * مشمول مالیات) بدست آمده است.
معافیت ماده ۱۰۱ و ۵۷ قانون مالیات
در بند پایانی تبصره ۱۲ قانون بودجه ذکر شده است که معافیت موضوع مواد ۵۷ و ۱۰۱ قانون مالیات ۴۷۵.۰۰۰.۰۰۰ میلیون ریال می باشد. این معافیت را اصطلاحا معافیت معیشتی می گویند و برای اشخاص زیر استفاده می شود:
ماده ۵۷: در مورد شخص حقیقی که هیچ گونه درآمدی ندارد تا میزان معافیت مالیاتی درآمد حقوق موضوع ماده (۸۴) این قانون از درآمد مشمول مالیات سالانه مستغلات از مالیات معاف و مازاد طبق مقررات این فصل مشمول مالیات میباشد.
اشخاصی که ملک خود را اجاره می دهند و هیچ درآمد دیگری ندارند می توانند از این معافیت استفاده کنند.
ماده ۱۰۱: درآمد سالانه مشمول مالیات مودیان موضوع این فصل که اظهارنامه مالیاتی خود را طبق مقررات این فصل در موعد مقرر تسلیم کردهاند تا میزان معافیت موضوع ماده (۸۴) این قانون از پرداخت مالیات معاف و مازاد آن به نرخهای مذکور در ماده (۱۳۱) این قانون مشمول مالیات خواهد بود. شرط تسلیم اظهارنامه برای استفاده از معافیت فوق نسبت به عملکرد سال ۱۳۸۲ به بعد جاری است.
این معافیت برای مشاغل است که از مبلغ مشمول مالیات آنها ۴۷۵.۰۰۰.۰۰۰ میلیون کسر می شود. در نظر داشته باشید که مشاغل معافیت معیشتی دارند و شرکت ها یا اشخاص حقوقی از این معافیت بی بهره هستند. معاف از مالیات و حقوق سال ۱۴۰۳
مثال معافیت از مالیات و حقوق سال ۱۴۰۲
در سال ۱۴۰۲ معافیت مالیات حقوق برای کارکنان، ماهیانه ۰۰۰ر۰۰۰ر۱۰ تومان در نظر گرفته شده است. در واقع کارکنان با هر حقوقی از پرداخت مالیات برای ۰۰۰ر۰۰۰ر۱۰ تومان از درآمد خود معاف هستند. مازاد بر این مبلغ در چهار مرحله و با نرخ مالیاتهای متفاوت، مشمول پرداخت مالیات است. برای بهتر آشنا شدن با نحوه محاسبه مالیات حقوق و استفاده از معافیت مالیات حقوق به مثال زیر توجه نمایید:
مثال : اگر درآمد مشمول مالیات کارگر یا کارمندی ماهیانه ۴۴ میلیون تومان باشد، ۰۰۰ر۰۰۰ر۱۰ تومان آن از پرداخت مالیات معاف و او برای ۰۰۰ر۰۰۰ر۳۴ تومان آن مشمول مالیات می باشد.
| درآمد مشمول مالیات حقوق | ۰۰۰ر۰۰۰ر۳۴ = ۰۰۰ر۰۰۰ر۱۰ – ۰۰۰ر۰۰۰ر۴۴ |
نحوه محاسبه مالیات حقوق به شرح جدول ذیل می باشد:
| شرح طبقات مالیاتی | نحوه محاسبه | مالیات قابل پرداخت – تومان |
| از ۱۰ میلیون تومان تا ۱۴میلیون تومان | ۰۰۰ر۰۰۰ر۴ = ۰۰۰ر۰۰۰ر۱۰ – ۰۰۰ر۰۰۰ر۱۴
۰۰۰ر۴۰۰ = ۱۰% * ۰۰۰ر۰۰۰ر۴ |
۰۰۰ر۴۰۰ |
| از ۱۴ میلیون تومان تا ۲۳ میلیون تومان | ۰۰۰ر۰۰۰ر۹ = ۰۰۰ر۰۰۰ر۱۴ – ۰۰۰ر۰۰۰ر۲۳
۰۰۰ر۳۵۰ر۱ = ۱۵% * ۰۰۰ر۰۰۰ر۹ |
۰۰۰ر۳۵۰ر۱ |
| از ۲۳ میلیون تومان تا ۳۴ میلیون تومان | ۰۰۰ر۰۰۰ر۱۱ = ۰۰۰ر۰۰۰ر۲۳ – ۰۰۰ر۰۰۰ر۳۴
۰۰۰ر۲۰۰ر۲ = ۲۰% * ۰۰۰ر۰۰۰ر۱۱ |
۰۰۰ر۲۰۰ر۲ |
| جمع مالیات قابل پرداخت | ۰۰۰ر۹۵۰ر۳ | |
موارد معاف از مالیات حقوق در سال ۱۴۰۲ چیست؟
- معافیت سالانهای که توسط دولت اعلام شده و برای سال ۱۴۰۲ معادل ۱۲۰ میلیون تومان بهصورت سالانه در نظر گرفته شده است.
- مبلغی که بهعنوان حقوق ایام مرخصی استفاده نشده، خسارت اخراج، سنوات، حقوق بازنشستگی یا مستمر پرداختی به وارثان که هنگام بازنشستگی یا ازکارافتادگی به شخص گیرنده حقوق، پرداخت میشود.
- هزینههای فوقالعاده ماموریت و سفر
- عیدی و پاداشی که معادل یک دوازدهم معافیت سالانه در پایان سال به حقوقبگیران پرداخت میشود.
- مزایایی غیرنقدی که به افراد داده شده و ارزشی معادل دو دوازدهم معافیت سالانه دارد.
- هزینههای درمانی که شامل دو هفتم بیمههای تکمیلی خود فرد، اعضای خانواده و تامین اجتماعی کارمند است.
- حقوق نیروهای مسلح
به جز موارد فوق، تمامی پرداختیهای مستقیم به کارمندان را وارد جدول مالیاتی میکنند و بعد از کسرشدن مالیات حقوق از مجموع دریافتیها، مبلغ تعیین شده باید تا پایان ماه بعد بهحساب دارایی واریز شود.
مزایایی که مشمول مالیات نیستند!
- درصورتیکه فوقالعاده ماموریت مرتبط با فعالیتهای شرکت بوده و از محل اصلی شرکت ۵۰ کیلومتر فاصله داشته یا برای انجام کاری موقت، بهناچار توقف شبانه داشتهاند.
- سنوات خدمت که برای کارکنان محاسبه شده است.
- مبالغی که برای فوت، ازکارافتادگی، استعفای کارگر یا بازنشستگی پرداخت شده است.
- وجوهی که بهعنوان حقوق ایام مرخصی استفاده نشده برای حقوقبگیران پرداخت شده است.
- پرداخت مبلغی به ارزش یک دوازدهم عیدی
- دو دوازدهم مزایای غیرنقدی پرداخت شده به کارکنان
- نیمی از مالیات حقوق کارکنانی که در مناطق کمتر توسعهیافته شاغل هستند.
- وجوه پرداختی به پزشک یا بیمارستان برای معالجه کارکنان یا افراد تحت تکفل آنها بهوسیله حقوقبگیر با بهصورت مستقیم و به استناد اسناد و مدارک اثباتکننده
- تمام حقوق کارکنانی که در مناطق آزاد تجاری شاغل هستند.
برآورد سقف مالیات حقوق در سال جدید
در هر سال سقف جدیدی برای پرداخت مالیات حقوق برآورد و اعلام میشود. نرخ مالیات برای کارمندان دولتی و غیردولتی مطابق درصد و ضریب تعیین شده، محاسبه خواهد شد.
طی سال ۱۴۰۲، کارگرانی که درآمد ماهانه آنها معادل مبلغی تا ۱۰ میلیون تومان میباشد جزء موارد معاف از مالیات حقوق هستند.
آیا حق سنوات مشمول مالیات است؟
یکی از مزایایی که پرداخت آن توسط کارفرمایان اجباری بوده، حق سنوات است. کارفرما وظیفه دارد در پایان هر سال حق سنوات شخصی که میکند کند را مطابق مبلغ تعیین شده پرداخت کند.
بعضی کارفرمایان حق سنوات را به طور سالانه پرداخت نمیکنند و قصد دارند این مبلغ را در پایان همکاری با فرد بپردازند.
در این صورت شخص کارفرما موظف است سنوات او را بهاندازه تمام سالهایی که کارکرده با مبلغی به ارزش آخرین حقوق او، پرداخت کند.
اما سوال اینجاست که آیا به حق سنوات نیز مالیات تعلق میگیرد؟ در چه صورتی پرداخت حق سنوات مشمول مالیاتی و در چه موردی جزء موارد معاف از مالیات حقوق میباشد؟
حق سنوات مشمول کسر و پرداخت حق بیمه نمیباشد. تنها درصورتیکه حق سنوات در پایان اشتغال و به میزانی که توسط قانون تعیین شده، پرداخت شود جزء موارد معاف از مالیات حقوق است.
آیا به حقوق ایام مرخصی استفاده نشده مالیات تعلق میگیرد؟
یکی از حقوق قانونی کارگرها، مرخصیها هستند و در صورت اطلاع از شرایط قانون کار در مورد انواع مرخصیها و استفاده از آنها، قطعا دچار مشکل نمیشوید.
ممکن است بعضی مرخصیها در طول سال بدون استفاده بمانند و فرد درخواست دریافت حقوق آن روزها را داشته باشد. در این صورت باتوجهبه قوانین، پرداخت این حقوق امکانپذیر است.
سوالی که پیش میآید این است که:
آیا حقوق دریافت شده برای ایام مرخصی بدون استفاده، شامل مالیات خواهد شد؟
براساس نود و یکمین ماده از قانون مالیاتهای مستقیم، حقوقی که برای ایام مرخصی استفاده نشده پرداخت میشوند جزء موارد معاف از مالیات حقوق بوده و کسر مالیاتی به آن تعلق نمیگیرد.
ازآنجاییکه تمامی مرخصیهای کارگرها جزء سوابق کاری آنها محسوب میشود، بیمه تامین اجتماعی نیز به آن تعلق میگیرد.
هزینه سفر جزء موارد مشمول مالیاتی است؟
تمام سفرهایی که مرتبط با فعالیت شرکت هستند توسط خود شرکت پرداخت میشوند. همچنین وسیله ایابوذهاب شخص کارمند توسط خود شرکت تعیین خواهد شد.
فوقالعاده سفر مربوط به شغل شامل مالیات میشود؟
مبلغی که بهعنوان حق ماموریت کارمند در نظر گرفته شده نباید از دستمزد ثابت کارگر بهصورت روزانه کمتر باشد. همچنین این مبلغ باید هزینههای رفتوبرگشت کارمند را پوشش دهد.
برخلاف موارد دیگری مانند اضافهکاری، فوقالعاده سفر یا حق ماموریت با فرمول خاصی محاسبه نمیشود. همچنین وجهی که بهعنوان فوقالعاده سفر پرداخت شده، جزء موارد معاف از مالیات است.
آیا حق بیمه عمر و زندگی مشمول مالیات میشود؟
بیمه عمر قراردادی است که بین یک شخص و شرکت بیمه منعقد میشود. طی این قرارداد شخص موظف است مبلغی را بهصورت اقساطی بلندمدت به شرکت پرداخت کرده تا در نهایت از مزایای آن برخوردار شود.
بیمه عمر با دو نوع پوشش فوت و حیات، خدماتی را به شخص ارائه میکند. در نوع پوشش فوت، بازماندگان شخص بیمهشونده در صورت فوت وی در اثر حادثه طبیعی یا هر اتفاق دیگری مبلغ معینی را دریافت میکنند.
پوشش حیات بهگونهای است که شخص در خدماتی مانند هزینههای پزشکی ناشی از حوادث، مستمری بیکاری در اثر شرایط خاص، مستمری ازکارافتادگی، بیماریهای خاص و .. تحت پوشش قرار میگیرد.
طبق ماده ۱۳۷ در بخشنامهای به شماره ۴۴/۹۸/۲۰۰ که در چهاردهم مرداد ماه سال ۱۳۹۸ ارسال شده، به بیمه عمر نیز مالیات تعلق میگیرد. بنابراین جزء موارد معاف از مالیات حقوق نیست.