قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان ۱۴۰۲-۱۴۰۳

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان ۱۴۰۲-۱۴۰۳

Rate this post

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان ۱۴۰۲ – ۱۴۰۳

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان ۱۴۰۲ / ۱۴۰۳

‫قانون تسهیل تکالیف مودیان در اجرای پایانه های فروشگاهی تصویب شد. شورای نگهبان در آذر ماه ۱۴۰۲ لایحه اصلاحی وزارت امور اقتصادی و دارایی در خصوص قانون تسهیل سامانه مودیان را تصویب نمود؛ بدین ترتیب این قانون از ابتدای دی ماه ۱۴۰۲ لازم الاجرا است. در این مطلب آموزش رایگان مالیات همراه ما باشید تا شما عزیزان را با متن قانون تسهیل تکالیف مودیان آشنا نماییم.

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه های فروشگاهی و سامانه مودیان

قانون تسهیل سامانه مودیان در اجرای قانون پایانه های فروشگاهی و سامانه مودیان در ۱۰ ماده و یک تبصره به شرح زیر در تاریخ ۱۴۰۲/۹/۱۶ تصویب و در تاریخ ۱۴۰۲/۹/۱۸ طی اطلاعیه‌ای از سوی سازمان مالیاتی ابلاغ شد.

قانون تسهیل تکالیف مودیان 1403
قانون تسهیل تکالیف مودیان ۱۴۰۳

تعیین تاریخ دقیق ثبت نام اشخاص (حقیقی و حقوقی) در سامانه مودیان

‫ماده ۱- الزام مودیان به ثبت نام در سامانه مودیان مالیاتی و صدور صورتحساب الکترونیکی موضوع قانون پایانه های فروشگاهی و سامانه مودیان مصوب ۱۳۹۸/۷/۲۱ با اصلاحات و الحاقات بعدی؛ شرح فراخوان مودیان مالیاتی برای اجرای تکالیف سامانه مودیان به شرح زیر است:

نوع شخص فراخوان قطعی ثبت نام در سامانه مودیان
۱-کلیه شرکتهای پذیرفته شده در بورس و فرابورس، شرکتهای دولتی و سایر دستگاههای اجرایی مشمول ماده (۵) قانون مدیریت خدمات کشوری مصوب ۱۳۶۸/۰۸/۰۷ و نیز سایر اشخاص حقوقی
به استثنای اشخاص حقوقی موضوع ماده (۱۶) قانون دائمی مالیات بر ارزش افزوده
 ۱۴۰۲/۷/۱
۲- کلیه اشخاص باقیمانده (اشخاص حقیقی گروه اول و دوم و سوم)
به علاوه اشخاص حقوقی موضوع ماده (۱۶) قانون دائمی مالیات بر ارزش افزوده
۱۴۰۲/۱۰/۱
فراخوان ثبت نام مشمولین سامانه مودیان بر اساس قانون تسهیل پایانه فروشگاهی

تاریخهای مذکور در این ماده قطعی و غیر قابل تغییر است و در صورت هرگونه تخطی از رعایت آنها مطابق قوانین مربوط، با متخلفان برخورد می‌شود.

خوب است بدانید:

‫به منظور رعایت مواعد زمانی موضوع بندهای (۱) و (۲) این ماده، سازمان برنامه و بودجه کشور مکلف است به ازای هر ماه تاخیر نسبت به مواعد مزبور، به میزان پنج درصد (۵%) و تا سقف پنجاه درصد (۵۰%) از منابع اختصاصی سازمان مالیاتی موضوع ماده (۲۱۷) ق.م.م مصوب ۱۳۶۶/۱۲/۳ را کاهش دهد. پس از اینکه سازمان مالیاتی به تایید وزیر امور اقتصادی و دارایی امکان صدور و ارسال صورتحسابهای الکترونیکی توسط کلیه مودیان را فراهم نمود، درصدهای کاهش یافته به حالت قبل باز می‌گردد.

‫تبصره- اشخاص حقوقی موضوع ماده (۱۶) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰/۳/۲ مشمول بند (۲) این ماده هستند.

تعیین مهلت و میزان بخشودگی جرایم قانون پایانه فروشگاهی

‫ماده ۲- سازمان مالیاتی می‌تواند تا پایان سال ۱۴۰۳ تا صد در صد (۱۰۰%) جریمه‌های موضوع ماده (۲۲) قانون پایانه‌های فروشگاهی و سامانه مودیان را مورد بخشودگی قرار دهد.

نحوه تولید اظهارنامه مودیان ثبت نام نشده در سامانه تا پایان سال ۱۴۰۳

‫ماده ۳- تا پایان سال ۱۴۰۳ صورتحسابهایی که در سامانه مودیان صادر نشده است، قابل قبول است. در این مدت سازمان مالیاتی مکلف است با استفاده از اطلاعات موجود در سامانه مودیان در پایان هر دوره، نسبت به تهیه اظهارنامه برای کلیه مودیان اقدام کند. پس از پایان هر دوره، مودی یک ماه فرصت دارد تا با ثبت خرید و فروشهایی که صورتحسابهای آنها در سامانه مودیان صادر نشده است، اظهارنامه ارسال شده توسط سازمان را تکمیل و از طریق سامانه مودیان به سازمان مسترد نماید.

!نکته: صورتحسابهای الکترونیکی با رعایت ماده (۹) قانون پایانه‌های فروشگاهی و سامانه مودیان مورد تایید بوده و قابل رسیدگی نیستند.

فراخوان کلیه مشمولین ارزش افزوده جهت ثبت نام در نظام مالیات بر ارزش افزوده تا پایان سال ۱۴۰۳

‫ماده ۴- سازمان مالیاتی موظف است مودیان مشمول قانون مالیات بر ارزش افزوده مصوب سال ۱۳۸۷ را که تا زمان تصویب این قانون فراخوان نشده‌اند، مطابق جدول زمان‌بندی که توسط رییس سازمان مذکور پیشنهاد شده و به تایید وزیر امور اقتصادی و دارایی می‌رسد، تا پایان سال ۱۴۰۳ به تدریج فراخوان نماید. مودیان موضوع این ماده تا زمانی که توسط سازمان مالیاتی فراخوان نشده باشند، مجاز به اخذ مالیات بر ارزش افزوده از خریداران نیستند.

دریافت کننده مشمول جریمه تبصره (۲) بند الف ماده (۹) قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ بوده و وجه دریافتی باید به پرداخت کننده مسترد شود. همچنین مالیات بر ارزش افزوده پرداختی توسط این دسته از مودیان، مادامی که توسط سازمان مالیاتی فراخوان نشده‌اند، به عنوان اعتبار مالیاتی برای آنان منظور نمی‌گردد.

تشریح تکالیف دستگاههای دولتی و اجرایی در قبال سامانه مودیان

تکالیف سازمان امور مالیاتی کشور

‫ماده ۵- در ابتدای ماده (۲) قانون پایانه‌های فروشگاهی و سامانه مودیان جمله «کلیه اشخاص مشمول مکلفند به ترتیبی که سازمان مقرر می‌کند، نسبت به ثبت نام در سامانه مودیان اقدام کنند» به جمله «سازمان مکلف است ظرف یک هفته از تاریخ لازم لاجرا شدن این ماده نسبت به ثبت نام و عضویت کلیه مودیان در سامانه مودیان و تخصیص کارپوشه اختصاصی به آنها اقدام نماید. همچنین سازمان موظف است حداکثر ظرف ‫یک هفته پس از ثبت نام  مودیان در نظام مالیائی، نسبت به ثبت نام و عضویت و نیز تخصیص کارپوشه اختصاصی به آنها در سامانه مودیان اقدام نماید. در صورت عدم اجرای حکم فوق توسط سازمان، مودیانی که در نظام مالیاتی ثبت نام  کرده‌اند، مشمول جرائم مربوط به عدم عضویت یا عدم ثبت نام در سامانه مودیان نمی‌شوند.» اصلاح می‌گردد.

تکالیف بانک مرکزی جمهوری اسلامی ایران

‫ماده ۶- دو تبصره به عنوان تبصره‌های (۱) و (۳) به ماده (۵) قانون پایانه‌های فروشگاهی و سامانه مودیان به شرح زیر الحاق می‌شود و عنوان تبصره این ماده به تبصره (۲) تغییر می‌یابد:

‫تبصره ۱- بانک مرکزی جمهوری اسلامی ایران موظف است ظرف دو ماه، مطابق ساختار اعلامی توسط سازمان، به رسید پرداخت صادرشده توسط دستگاههای کارتخوان و گزارش الکترونیکی دریافتی از درگاههای الکترونیکی پرداخت، شماره منحصربه فرد مالیاتی تخصیص دهد و آن را در رسید یا گزارش پرداخت مذکور درج نماید. همچنین بانک مرکزی موظف است اطلاعات رسید یا گزارش پرداخت هر روز را حداکثر تا پایان روز بعد به سامانه مودیان منتقل کند.

تکالیف مربوط به دستگاههای اجرایی

‫تبصره ۳- کلیه دستگاههای اجرایی موضوع ماده (۲۹) قانون برنامه پنج ساله ششم توسعه اقتصادی، اجتماعی و فرهنگی جمهوری اسلامی ایران مصوب ۱۳۹۵/۱۲/۱۴ و ماده (۵) قانون مدیریت خدمات کشوری و سازمانهای وابسته به آنها که حسب مقررات قانونی متولی رصد و دریافت اطلاعات مربوط به جریان کالا و خدمات از مبادی تولید و واردات تا سطح خرده فروشی از طریق سامانه‌های دولتی از قبیل سامانه جامع تجارت ایران و سامانه ثبت الکترونیکی معاملات نفتی (ثامن) موضوع قانون مبارزه با قاجاق کالا و ارز مصوب ۱۳۹۲/۱۰/۰۳ با اصلاحات و الحاقات بعدی هستند، موظفند با رعایت الزامات صدور صورتحساب الکترونیکی موضوع این قانون اطلاعات مذکور را به ترتیبی که سازمان مقرر می‌کند به سامانه مودیان منتقل کنند. در این صورت مودیان تکلیفی در خصوص ثبت مجدد اطلاعات یا صدور مجدد صورتحساب الکترونیکی معاملات مذکور ندارند.

اصلاح حدنصاب صدور صورتحساب الکترونیکی

‫ماده ۷- در ماده (۶) قانون پایانه‌های فروشگاهی و سامانه مودیان عبارتهای «بیشتر از سه برابر فروش اظهارشده» و «بیش از سه برابر معافیت سالانه» به عبارتهای «بیشتر از پنج برابر فروش اظهارشده»، و «بیش از پنج برابر معافیت سالانه» اصلاح می‌شود. همچنین در این ماده بعد از عبارت «که مالیات آن به سازمان پرداخت شده یا ترتیب پرداخت آن داده شده است، باشد» عبارت «در صورتی که فروش اظهارشده مودی در دوره مشابه سال قبل که مالیات آن به سازمان پرداخت شده یا ترتیب پرداخت آن داده شده است، کمتر از معافیت سالانه موضوع ماده (۱۰۱) ق.م.م باشد، پنج برابر معافیت سالانه موضوع ماده اخیرالذکر ملاک عمل خواهد بود.» اضافه می‌شود.

خطاهای رایج در سامانه مودیان مالیاتی ۱۴۰۲
قانون تسهیل تکالیف مودیان

شرایط معافیت از صدور صورتحساب الکترونیکی

‫ماده ۸- ذیل فصل سوم قانون پایانه‌های فروشگاهی و سامانه مودیان یک ماده به عنوان ماده (۱۴) مکرر به شرح ذیل الحاق می‌شود:

«ماده ۱۴ مکرر- به منظور تسهیل تکالیف مودیان مشمول این قانون، سازمان می‌تواند مودیانی که میزان فروش سالانه آنها کمتر از بیست و پنج برابر معافیت موضوع ماده (۸۴) ق.م.م باشد را از صدور صورتحساب الکترونیکی معاف نماید. ماخذ محاسبه مالیات و عوارض مودیان مذکور با توجه به میزان فروش آنها در هر دوره مالیاتی و ضریبی که توسط سازمان تعیین می‌شود، محاسبه و مالیات آن پس از کسر اعتبار قابل قبول، دریافت می‌شود.

ضریب مذکور بر اساس نوع کسب وکار، ترکیب اقلام خریداری شده مودی که در سامانه مودیان ثبت شده و با توجه به نرخ مالیات بر ارزش افزوده اقلام خریداری و فروخته شده مودی در چهارچوب آیین نامه اجرائی این ماده که ظرف یک ماه از تاریخ لازم الاجرا شدن آن، توسط سازمان تهیه شده و به تصویب هیات وزیران میرسد، محاسبه می‌گردد.

‫در صورت خرید سایر مودیان از مودیانی که از معافیت موضوع این ماده، استفاده می‌کنند خریدهای مذکور مبنای محاسبه اعتبار مالیاتی نیست و به عنوان هزینه قابل قبول مالیاتی پذیرفته نمی‌شود. همچنین مصرف کنندگان نهائی که از مودیان مذکور خرید کنند، مشمول حکم ماده (۱۸) این قانون نمی‌شوند.

‫رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی مودیان با میزان فروش سالانه بیشتر از نصاب موضوع این ماده، (با رعایت تبصره‌های (۱) و (۲) این ماده) از ابتدای دومین دوره بعد از اتمام دوره عبور فروش سالانه از میزان فوق صورتحساب الکترونیکی محسوب نمی‌شود.

‫تبصره ۱- به منظور ایجاد تسهیل برای مودیان مشمول این قانون، نصاب مذکور در این ماده در سالهای ۱۴۰۲، ۱۴۰۳ و ۱۴۰۴ به ترتیب ۱۵۰، ۱۰۰و ۵۰ برابر معافیت موضوع ماده (۸۴) ق.م.م تعیین می‌شود.

‫تبصره ۲ – تا پایان سال ۱۴۰۴ رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی کلیه مودیانی که عرضه کننده کالا و خدمت واحد هستند یا کالاها و خدمات مورد عرضه آنها مشمول نرخ مالیات بر ارزش افزوده یکسان است، صورتحساب الکترونیکی محسوب می‌شود.»

شرایط بخشودگی جرایم قانون پایانه فروشگاهی و سامانه مودیان

‫ماده ۹- متن زیر به انتهای تبصره (۲) ماده (۲۲) قانون پایانه‌های فروشگاهی و سامانه مودیان اضافه می‌شود:

‫«چنانچه عدم انجام تکالیف موضوع این قانون، خارج از اختیار مودی باشد، سازمان مکلف است جرائم موضوع این ماده را مورد بخشودگی قرار دهد.»

تخصیص تعرفه خدمات شرکتهای معتمد

‫ماده ۱۰- در فراز دوم ماده (۲۶) قانون پایانه‌های فروشگاهی و سامانه مودیان، عبارت «به استثنای تعرفه صدور صورتحساب الکترونیکی» پس از عبارت «تعیین تعرفه‌ها» اضافه و یک تبصره به شرح زیر به آن الحاق می‌گردد:

‫تبصره- سازمان موظف است تعرفه خدمات شرکتهای معتمد در خصوص صدور صورتحسابهای الکترونیکی را مطابق تعرفه تعیین شده توسط شورای اقتصاد از محل وصولی‌های جاری مالیات بر ارزش افزوده پرداخت کند. بدین منظور حساب مخصوصی نزد خزانه‌داری کل کشور برای این امر ایجاد می‌شود و اعتبار لازم برای اجرای مفاد این امر به طور سالانه در قوانین بودجه سنواتی پیش بینی شده و صددرصد (۱۰۰%) آن تخصیص می‌یابد.

‫حکم این تبصره در خصوص تعرفه صدور صورتحساب الکترونیکی اشخاص از قبیل دفاتر ثبت اسناد رسمی و مراکز تعویض پلاک که موظفند به موجب این قانون اطلاعاتی غیر از اطلاعات خرید و فروش خود را در اختیار سازمان قرار دهند نیز جاری است. همچین تا پایان سال ۱۴۰۵ هزینه آموزش مودیان و فرهنگ سازی اجرای این قانون از محل اعتبار این حکم قابل پرداخت است.

‫قانون فوق مشتمل بر ده ماده و یک تبصره که گزارش آن توسط کمیسیون اقتصادی ‫به صحن علنی تقدیم شده بود، پس از تصویب در جلسه علنی روز سه شنبه مورخ بیست و سوم آبان ماه یک هزار و چهارصد و دو مجلس، در تاریخ ۱۴۰۲/۰۹/۱۶ به تایید شورای نگهبان رسید.

دانلود متن قانون تسهیل سامانه مودیان

در ادامه می‌توانید متن قانون تسهیل تکالیف مودیان در اجرای قانون پایانه فروشگاهی و سامانه مودیان را دریافت نمایید.

آشنایی با مواد و بندهای قانون

برای آشنایی با قانون تسهیل قانون سامانه مودیان و پایانه های فروشگاهی می خواهیم به برخی از بندهای آن بپردازیم که به شرح زیر می باشند:

  • سازمان امور مالیاتی متعهد شده است که اقدام به ثبت نام تمام مودیان براساس ماده ۵ این لایحه نماید.
  • این سازمان موظف است پس از ثبت نام مودیان در سامانه، حداکثر ظرف ۱ هفته پس از ثبت نام آنها در نظام مالیاتی، نسبت به عضویت و نیز تخصیص کارپوشه اختصاصی به آنها اقدام نماید.
  • یکی از بندهای مهم قانون تسهیل قانون سامانه مودیان و پایانه های فروشگاهی برای حسابرسی و حسابداری دقیق تر، اعطای شماره منحصر به فرد مالیاتی است. با توجه به ماده ۶، بانک مرکزی موظف است تا برای رسیدهای پرداختی که توسط کارتخوان ها و نیز گزارش های الکترونیکی درگاه های پرداخت، یک شماره منحصر به فرد مالیاتی اختصاص دهد.
  • با توجه به تبصره ماده ۷، سازمان می بایست هزینه ای که خدمات شرکت های معتمد برای صدور صورتحساب های الکترونیکی می گیرند با تعرفه معین شده پرداخت نمایند. این هزینه از منبع مالیات بر ارزش افزوده تامین می شود.
  • مطابق با ماده ۸ این لایحه، سازمان امور مالیاتی این اختیار را دارد که اگر فروش مودیان در سال کمتر از عدد تعیین شده توسط وزارت امور اقتصادی باشد، مالیات را با توجه به ضرایب خاصی محاسبه و دریافت نماید.
  • ضریبی که برای مورد قبل تعیین شده است، برمبنای پارامترهایی توسط سازمان تهیه و به تصویب هیات وزیران می رسد.

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان از لایحه‌های مجلس در راستای اصلاح و اضافه کردن مواد به قانون سامانه مودیان است. این قانون در تیرماه امسال تصویب و اجرایی شد. در ادامه کمی بیشتر راجع به این موضوع صحبت می کنیم.

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان چیست؟

قانون سامانه مودیان و پایانه های فروشگاهی اولین بار در سال ۱۳۹۸ مهرماه به تصویب رسید. این قانون از جمله مهم ترین تغییرات در نظام مالیاتی ایران شناخته می شود. این قانون برای ثبت نام کلیه اشخاص در سامانه مودیان و انجام تکالیف مالیاتی به صورت الکترونیکی تدوین شده که از ۱ دی ماه سال ۱۴۰۲، ارسال صورتحساب الکترونیکی مطابق با آن الزامی می باشد.

با توجه به این قانون، به سازمان امور مالیاتی تا تاریخ اسفندماه سال ۱۳۹۹ فرصت داده شد تا سامانه مودیان راه اندازی گردد. با این حال به خاطر عدم آمادگی بستر لازم، این خواسته تا تیرماه سال ۱۴۰۱ به تعویق افتاد. پس از این تاریخ سامانه به صورت آزمایشی آغاز به کار کرد.

از این تاریخ، فراخوان هایی برای افراد جهت ثبت نام، انجام تکالیف مالیاتی و ارسال صورتحساب الکترونیکی اعلام شد که تاکنون تمام صاحبین مشاغل حقوقی و حقیقی (بالای ۱۸ میلیارد تومان فروش در سال) مشمول شده اند.

قانون تسهیل قانون سامانه مودیان و پایانه های فروشگاهی در تیرماه سال ۱۴۰۲ برای ساده تر کردن روند انجام قانون سامانه مودیان تصویب شد.

 با تصویب “قانون پایانه های فروشگاهی و سامانه مودیان” در تاریخ ۱۳۹۸/۰۷/۲۱ نظام مالیاتی ایران دچار تغییراتی شگرف و مهم شد. بر اساس این قانون بنا بود که سامانه مودیان مالیاتی با هدف جمع‌آوری و یکپارچه‌سازی اطلاعات مالیاتی راه‌اندازی شود.  به دولت یک فرصت ۱۵ ماهه برای بسترسازی این سامانه اعطا گردید.اما به دلیل وجود چالش های متعددی تخصصی و فنی که بر سر راه ایجاد این سامانه وجود داشت، اجرای قانون پایانه های فروشگاهی و سامانه مودیان به تاخیر افتاد.برای تسریع در فرایند اجرای این قانون، لایحه ای با عنوان “لایحه قانون تسهیل اجرای تکالیف مودیان جهت اجرای قانون پایانه های فروشگاهی و سامانه مودیان” ارائه گردید .  قانونگذاران در  این لایحه بخشی از مواد “قانون پایانه های فروشگاهی و سامانه مودیان” را تغییر  دادند و اصلاح کردند.این لایحه در تاریخ ۱۴۰۲/۰۴/۲۶ در مجلس شورای اسلامی به تصویب رسید و برای دریافت تاییدیه به شورای نگهبان فرستاده شد. در نهایت نیز این قانون پس از تایید شورای نگهبان در تاریخ ۱۴۰۲/۰۹/۱۶ توسط رییس جمهور ابلاغ شد. این قانون از  تاریخ ابلاغ برای همه مودیان مالیاتی لازم الاجرا است.

سامانه مودیان چیست؟

سامانه مودیان درواقع ، سامانه ای برای جمع آوری دیتای مالیاتی است. شما می توانید از طریق آدرس اینترنتی tp.tax.gov.irبه این سامانه دسترسی پیدا کنید.
کار سامانه مودیان آن است که مطابق فراخوان‌های اعلامی، صورتحساب های الکترونیکی را از مودیان دریافت می کند. این سامانه با مجموعه اطلاعات دریافتی خود از مودیان یک حافظه مالیاتی ایجاد می کند. بعدا همین بانک اطلاعاتی مبنایی برای تکالیف مالیاتی مودیان قرار خواهد گرفت.
قانون تسهیل تکالیف مودیان
قانون تسهیل تکالیف مودیان ۱۴۰۲

چه کسانی مشمول قانون تسهیل تکالیف مودیان هستند؟

در اطلاعیه سازمان امور مالیاتی کشور که در راستای اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان و با توجه به قانون تسهیل تکالیف مودیان صادر شده. مشمولین این قانون بدین نحو دسته بندی شدند:

“کلیه اشخاص حقیقی (صاحبان مشاغل) به شرح ذیل از اول دی ماه سال ۱۴۰۲ ملزم به صدور صورتحساب الکترونیکی نوع ۱ و یا ۲ از طریق سامانه مودیان برای فروش کالا و خدمات مطابق دستورالعمل صدور صورتحساب الکترونیکی، حسب مورد می‌باشند:

۱-کلیه اشخاص حقیقی (صاحبان مشاغل) که میزان فروش خالص کالا و خدمات سال ۱۴۰۲ آنها تا پایان شهریور ماه سال ۱۴۰۲، بیشتر از ۱۸۰ میلیارد ریال بوده است.
۲-اشخاص حقیقی موضوع جزء ۲ بند ط تبصره ۶ قانون بودجه سال ۱۴۰۲، با هر میزان فروش کالا و خدمات سالانه کماکان ملزم به صدور صورتحساب الکترونیکی هستند.
۳-عرضه‌کنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین با هر میزان فروش کالا و خدمات به استناد جزء ۴ بند ب ماده ۲۶ قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰
۴-فروشندگان مواد معدنی به واحدهای فراوری مواد معدنی موضوع بند م تبصره ۷ قانون بودجه سال ۱۴۰۲ با هر میزان فروش ملزم به صدور صورتحساب الکترونیکی نوع ۱ مطابق دستورالعمل صدور صورتحساب الکترونیکی می‌باشند.
رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی اشخاص بندهای ۱ و ۲ فوق که صرفا برای عرضه کالا و خدمات با نرخ مالیات بر ارزش افزوده یکسان صادر می‌شود، در حکم صورتحساب الکترونیکی می‌باشد.
مراتب فوق مانع از صدور صورتحساب الکترونیکی نوع ۱ و یا ۲ مطابق دستورالعمل صدور صورتحساب الکترونیکی، توسط صاحبان مشاغل با فروش سالانه کمتر از نصاب مذکور که طبق سایر قوانین مکلف به صدور صورتحساب الکترونیکی شده‌اند، نخواهد بود.”

به بیان ساده تر، کلیه اشخاص مشمول ثبت نام در سامانه مودیان در این دو دسته جای می گیرند:

۱- کسب و کار ها

تمامی اشخاص حقیقی با میزان فروش بیش از ۱۸ میلیارد تومان در شش ماهه نخست امسال که صاحب کسب و کاری هستند و در کسب و کار مذکور با نام خود به فعالیت می پردازند ؛ مشمول قانون تسهیل قانون پایانه های فروشگاهی و سامانه مودیان می شوند . این اشخاص باید صورتحساب الکترونیکی نوع ۱ و ۲ کسب و کار خود را به سامانه مودیان ارسال کنند.

۲- شرکت ها

تمامی اشخاص حقوقی که تحت یک کد اقتصادی یا شناسه ملی فعالیت می کنند؛ مشمول قانون تسهیل قانون پایانه های فروشگاهی و سامانه مودیان هستند. این شرکت ها باید صورتحساب های الکترونیکی نوع ۱ و ۲ را به سامانه مودیان ارسال کنند.
عدم صدور صورتحساب الکترونیکی توسط اشخاص به شرح فوق، مشمول جرائم و ضمانت اجرایی قانون پایانه‌های فروشگاهی و سامانه مودیان خواهد بود.

از  جانب دیگر بر اساس جزء دوم بند ط تبصره ۶ قانون بودجه ۱۴۰۲ بسیاری از مشاغل از جمله وکلاء و پزشکان با هر میزان فروشی  مشمول این قانون اند و باید صورتحساب های الکترونیک خود را در سامانه مودیان ارسال نمایند:

“کلیه صاحبان حِرفه و مشاغل پزشکی، پیراپزشکی، داروسازی و داروخانه ­ها و دامپزشکی و فروشندگان تجهیزات پزشکی که پروانه کار آنها توسط وزارت بهداشت، درمان و آموزش پزشکی و یا سازمان نظام پزشکی ایران صادر می شود و کلیه اشخاص شاغل در کسب و کارهای حقوقی اعم از وکالت و مشاوره حقوقی و خانواده، مکلفند از پایانه فروشگاهی استفاده کنند. با مستنکفان از اجرای این حکم مطابق قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب ۱۳۹۸/۷/۲۱ برخورد می شود. سازمان امور مالیاتی کشور مکلف به معرفی متخلفان به مراجع ذی­صلاح و ارائه گزارش فصلی به مجلس شورای اسلامی می­ باشد.”

البته استفاده از پایانه فروشگاهی و رسید دستگاه کارتخوان به منزله صورتحساب  خواهد بود. چراکه تمامی دستگاه های کارتخوان به کارپوشه های اشخاص در سامانه مودیان وصل خواهد بود و رصد اطلاعاتی آن ها ممکن است.

افزایش حد مجاز فروش از طریق سامانه تیکتینگ ۱۴۰۲

قانون تسهیل تکالیف مودیان چه تفاوتی با قانون پایانه های فروشگاهی و سامانه مودیان دارد؟

قانون تسهیل ده ماده و یک تبصر  دارد. در  این قانون، برخی از مواد قانون پایانه های فروشگاهی و سامانه مودیان تغییر و اصلاح گردید.

در این قسمت به بررسی بخشی از این مهم ترین تغییرات می پردازم:

۱) شروع اجرای تکالیف توسط اشخاص حقیقی و حقوقی

مهم ترین تفاوتی که این قانون برای اشخاص حقیقی و حقوقی قائل شده است؛ تاریخ اجرای تکالیف قانونی آن ها یعنی صدور صورتحساب الکترونیکی است.
ماده ۱ قانون تسهیل قانون پایانه های فروشگاهی و سامانه مودیان بیان می دارد:
“الزام مؤدیان به صدور صورتحساب الکترونیکی موضوع قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب ۱۳۹۸/۷/۲۱ با اصلاحات و الحاقات بعدی به ترتیب زیر انجام می شود:
۱-کلیه شرکت های پذیرفته شده در بورس و فرابورس شرکت های دولتی و سایر دستگاه های اجرائی مشمول ماده ۵ قانون مدیریت خدمات کشوری مصوب ۱۳۸۶/۰۷/۰۸ و نیز سایر اشخاص حقوقی از تاریخ ۱۴۰۲/۰۷/۰۱

۲-کلیه اشخاص باقیمانده از تاریخ ۱۴۰۲/۱۰/۰۱

تبصره – اشخاص حقوقی موضوع ماده (١۶) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰/۰۳/۰۲مشمول بند (۲) این ماده می باشند.”
بر اساس مقرره بالا در صورتی که مودیان حقوقی یا حقیقی تا قبل از مواعد مقرره در بالا صورتحساب های الکترونیک خود را ارسال نکرده باشند؛ مشمول مجازات های مندرج در این قانون نخواهند شد.

۲) بخشودگی ۱۰۰ درصد جرایم مندرج در قانون پایانه های فروشگاهی و سامانه مودیان

تبصره ۲ ماده ۲۲ قانون پایانه های فروشگاهی و سامانه مودیان بیان می کند:

“سازمان نمی تواند بیشتر از پنجاه درصد(۵۰%) جریمه های موضوع این ماده را مطابق ماده (۱۹۱) قانون مالیات های مستقیم مورد بخشودگی قرار دهد”
درحالی که ماده ۲ قانون تسهیل قانون پایانه های فروشگاهی و سامانه مودیان بدین نحو مقرر کرده است:

“سازمان امور مالیاتی کشور می تواند تا پایان سال ۱۴۰۳ تا صد درصد (۱۰۰) جریمه های موضوع ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان را مورد بخشودگی قرار دهد.”
نکته بسیار مهم:

بر اساس قانون تسهیل، این بخشودگی، “اختیار” سازمان امور مالیاتی کشور  است . سازمان امور مالیاتی هیچ گونه “الزامی” به بخشش جرایم متخلفین نخواهد داشت.

۳) اعتبار صورتحساب الکترونیکی و ارسال اظهارنامه ارزش افزوده

ماده ۳ قانون تسهیل بیان می کند:
“تا پایان سال ۱۴۰۳ صورتحساب‌هایی که در سامانه مؤدیان صادر نشده است، قابل قبول می‌باشد. در این مدت سازمان امور مالیاتی کشور مکلف است با استفاده از اطلاعات موجود در سامانه مؤدیان در پایان هر دوره، نسبت به تهیه اظهارنامه برای کلیه مؤدیان اقدام کند.

پس از پایان هر دوره مؤدی یک ماه فرصت دارد تا با ثبت خریدها و فروش‌هایی که صورتحساب‌های آنها در سامانه مؤدیان صادر نشده است، اظهارنامه ارسال شده توسط سازمان را تکمیل و از طریق سامانه مؤدیان به سازمان مسترد نماید. صورتحساب‌های الکترونیکی با رعایت ماده ۹ قانون پایانه‌های فروشگاهی و سامانه مودیان مورد تایید بوده و قابل رسیدگی نمی‌باشد.”
بنابراین صورتحساب هایی که تا پایان سال ۱۴۰۳ در سامانه مودیان ارسال نشده باشند هم از نظر قانونگذار معتبر محسوب می شوند.  مودیان مکلف اند که در هر حال خرید و فروش های خود را ثبت کنند.

نکته مهم آنکه بعد از اجرایی شدن قانون پایانه های فروشگاهی و سامانه مودیان اساسا نیازی به ارسال اظهارنامه ارزش افزوده نبود.  اما بر اساس قانون تسهیل سازمان وظیفه دارد که اظهارنامه را بر اساس اطلاعاتی که در بانک اطلاعات خود دارد (خرید و فروش هایی که در سامانه مودیان وجود دارد) به مودیان پیشنهاد دهد.

مودیان ظرف یک ماه خرید و فروش هایی که در این سامانه وجود ندارند را ثبت کرده. و اظهارنامه ارزش افزوده را بر اساس خرید و فروش های جدید تسلیم می نمایند.
قانون تسهیل تکالیف مودیان 1402
قانون تسهیل تکالیف مودیان ۱۴۰۲
4) ارسال اظهارنامه ارزش افزوده توسط اشخاص حقیقی و حقوقی

در “قانون مالیات بر ارزش افزوده” همه اشخاص چه حقیقی و چه حقوقی که به عرضه کالا، ارائه خـدمت، واردات یا صـادرات می پردازند مشمول ارزش افزوده شده بودند.

آن ها می بایست مبلغ ارزش افزوده را در رسید های خود درج کرده و این مبلغ را از خریداران مطالبه می کردند. مگر اینکه بر اساس ماده ۹ مشمول معافیت باشند.

اما چون اجرای این قانون، به اجرای قانون پایانه‌های فروشگاهی و سامانه مؤدیان منوط شده بود؛ ارسال اظهارنامه ارزش افزوده قابلیت اجرایی نداشت.
ماده ۴ قانون تسهیل بیان می کند:
“سازمان امور مالیاتی کشور موظف است مؤدیان مشمول قانون مالیات بر ارزش افزوده مصوب سال ۱۳۸۷ را که تا زمان تصویب این قانون فراخوان نشده‌اند، مطابق جدول زمان‌بندی که توسط رئیس سازمان مذکور پیشنهاد شده و به تأیید وزیر امور اقتصادی و دارائی خواهد رسید، تا پایان سال ۱۴۰۳ به‌تدریج فراخوان نماید.

مؤدیان موضوع این ماده، تا زمانی که توسط سازمان امور مالیاتی کشور فراخوان نشده باشند، مجاز به اخذ مالیات برارزش افزوده از خریداران نیستند. دریافت کننده مشمول جریمه تبصره (۲) بند «الف» ماده (۹) قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ بوده و وجه دریافتی باید به پرداخت کننده مسترد شود.

همچنین، مالیات بر ارزش افزوده پرداختی توسط این دسته از مؤدیان، مادامی که توسط سازمان امور مالیاتی کشور فراخوان نشده‌اند، به‌عنوان اعتبار مالیاتی برای آنان منظور نمی‌گردد.”
بدین ترتیب بر اساس قانون تسهیل، سازمان امور مالیاتی باید به کلیه اشخاص مشمول قانون مالیات بر ارزش افزوده فراخوان دهد. و آنان را به ارسال اظهارنامه ارزش افزوده و اجرای مقررات ارزش افزوده دعوت کند.

۵) ثبت نام در سامانه مودیان

ماده ۲ قانون پایانه های فروشگاهی و سامانه مودیان بیان می کند:

“کلیه اشخاص مشمول مکلفند به ترتیبی که سازمان مقرر می‌کند، نسبت به ثبت نام در سامانه مودیان اقدام کنند.”

بنابراین ثبت نام در سامانه مودیان وظیفه مودیان بود اما در قانون تسهیل این بخش از ماده به این صورت در ماده ۴ اصلاح گردید:.”سازمان مکلف است ظرف یک‌هفته از تاریخ لازم‌الاجراء شدن این ماده نسبت به ثبت‌نام و عضویت کلیه مودیان در سامانه مؤدیان و تخصیص کارپوشه اختصاصی به آنها اقدام نماید. “

پس دیگر ثبت نام در سامانه مودیان توسط خود مودیان صورت نخواهد گرفت و تخصیص کارپوشه وظیفه خود سازمان امور مالیاتی است. البته باید دید که دقیقا چه تفاوتی بین ثبت نام و عضویت از دید قانونگذار وجود خواهد داشت. و کدام یک از این تکالیف بر عهده مودیان و کدام یک از آن ها بر عهده سازمان خواهد بود.

۶) افزایش حد مجاز فروش

حد مجاز فروش در سامانه در ماده ۷ قانون تسهیل،  از سه برابر به پنج برابر افزایش یافت.

توضیح آنکه پیش از این قانونگذار برای جلوگیری از خلق شرکت های صوری و صورتحساب های صوری و ایجاد اعتبار واهی برای خریداران در ماده ۶ قانون پایانه های فروشگاهی و سامانه مودیان حد مجاز فروش را به این صورت تعیین کرده بود :

“جمع صورتحساب های الکترونیکی صادره توسط هر مؤدی در هر دوره مالیاتی نمی تواند بیشتر از سه برابر فروش اظهار شده وی در دوره مشابه سال قبل، که مالیات آن به سازمان پرداخت شده یا ترتیب پرداخت آن داده شده است، باشد. “

اما در ماده ۷ قانون تسهیل این میزان به “بیشتر از پنج برابر فروش اظهارشده” تغییر یافت.
این یعنی در خصوص مودیانی که سابقه مالیاتی در خصوص آن ها وجود دارد در دوره فصلی مشابه سال قبل تا سقف ۵ برابر فروشی که قبلا داشته اند می توانند صورتحساب صادر کنند.

اگر از این سقف فراتر بروند؛ عملا صورتحسابی برایشان صادر نخواهد شد. مگر اینکه مبلغ صورت حساب را تسویه کنند(از طریق تسویه حساب کامل نقدی یا اعطای چک به تعداد اقساط یا ارائه تضامین). سپس سازمان می تواند سقف بیشتری را برای ایشان آزاد کند.
اما در خصوص مودیانی که سابقه مالیاتی وجود ندارد این حد مجاز، به چه میزان خواهد بود ؟ در خصوص اینگونه اشخاص این حد معادل ۵ برابر موضوع معافیت ماده ۱۰۱ در سال ۱۴۰۲ که معادل با ۴۷ میلیون پانصد هزار تومان است خواهد بود. یعنی حد مجاز ، دویست و سی و هفت میلیون و پانصد هزار تومان است.

قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان

کلیات این طرح در نشست علنی روز ۱۸ دی ۱۴۰۲ مجلس شورای اسلامی تصویب شد.

طرح اصلاح ماده ۱ قانون تسهیل تکالیف مؤدیان جهت اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان

ماده ۱ قانون تسهیل تکالیف مؤدیان جهت اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب ۲۸ آبان ۱۴۰۲ به شرح زیر اصلاح می شود:

ماده ۱- از تاریخ یکم دی ۱۴۰۲ کلیه مودیان اعم از حقیقی و حقوقی ملزم به صدور صورتحساب الکترونیکی موضوع قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب ۲۷ مهر ۱۳۹۸ با اصلاحات و الحاقات بعدی هستند. به منظور رعایت موعد زمانی فوق سازمان برنامه و بودجه کشور مکلف است به ازای هر ماه تاخیر به ازای موعد زمانی مزبور به میزان ۵ درصد تا سقف ۵۰ درصد از منابع اختصاصی سازمان امور مالیاتی کشور موضوع ماده ۲۱۷ قانون مالیات های مستقیم مصوب سوم اسفند ۱۳۶۶ کاهش دهد پس از اینکه سازمان امور مالیاتی کشور به تائید وزیر امور اقتصادی و دارایی امکان صدور و ارسال صورتحساب‌های الکترونیکی توسط کلیه مؤدیان را فراهم نمود، درصدهای کاهش‌‌یافته به حالت قبل باز‌می‌گردد.

لایحه تسهیل تکالیف مؤدیان جهت اجرای «قانون پایانه‌های فروشگاهی و سامانه مؤدیان»

بروزرسانی و آپدیت سایت

افزایش حد مجاز فروش از طریق سامانه تیکتینگ ۱۴۰۲

افزایش حد مجاز فروش از طریق سامانه تیکتینگ ۱۴۰۲

Rate this post

افزایش حد مجاز فروش از طریق سامانه تیکتینگ ۱۴۰۲

افزایش حد مجاز فروش از طریق سامانه تیکتینگ ۱۴۰۲

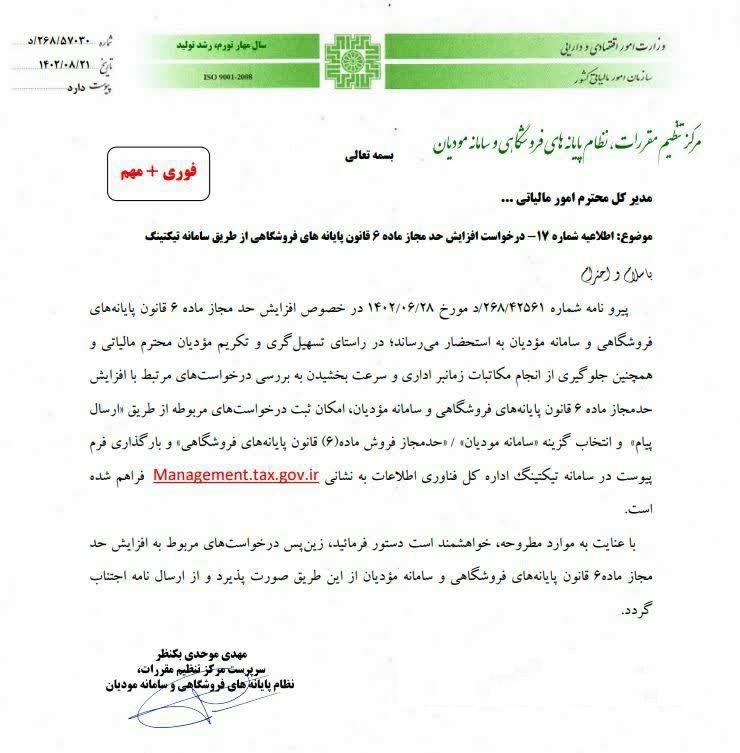
راه اندازی سامانه تیکتینگ به منظور درخواست افزایش حد مجاز ماده ۶

یکی از چالش های پیش روی مشمولین اجرای سامانه مودیان، حد مجاز فروش مودی می باشد که توسط سازمان امور مالیاتی کشور و براساس قانون پایانه های فروشگاهی و سامانه مودیان وضع گردیده است. براساس ماده ۶ قانون مذکور مودیان به منظور صدور صورتحساب های الکترونیکی فروش دارای حد مجاز بوده و مازاد بر سقف در نظر گرفته شده برای مودی، فروشنده نمی تواند از خریدار مالیات ارزش افزوده دریافت نماید چراکه اگر فروشنده حد مجاز ماده ۶ را رد کرده باشد در صورت تایید صورتحساب ها توسط خریدار، اعتبار مالیاتی به خریدار تعلق نمی گیرد.

در همین راستا مرکز تنظیم مقررات نظام پایانه های فروشگاهی و سامانه مودیان در اطلاعیه ی تازه ای پیرامون این موضوع چنین اعلام می دارد که به منظور تسهیل در روند کارها، امکان ثبت درخواست های مربوط به افزایش حد مجاز ماده ۶ از طریق ارسال پیام و انتخاب گزینه ی سامانه مودیان / حد مجاز ماده ۶ قانون پایانه های فروشگاهی و بارگذاری فرم پیوست در سامانه تیکتینگ به نشانی https://Management.tax.gov.ir فراهم شده است. لذا مودیان می توانند با مراجعه به نشانی مذکور بدون نیاز به مکاتبات اداری و با سرعت بیشتری درخواست افزایش حد مجاز ماده ۶ را داشته باشند و از این به بعد درخواست های مربوط به افزایش حد مجاز فروش در سامانه مودیان بدین صورت انجام خواهد شد.

افزایش حد مجاز فروش از طریق سامانه تیکتینگ 1402
افزایش حد مجاز فروش از طریق سامانه تیکتینگ ۱۴۰۲

درخواست افزایش حد مجاز فروش ابتدا باید در ادارات کل پیگیری شود

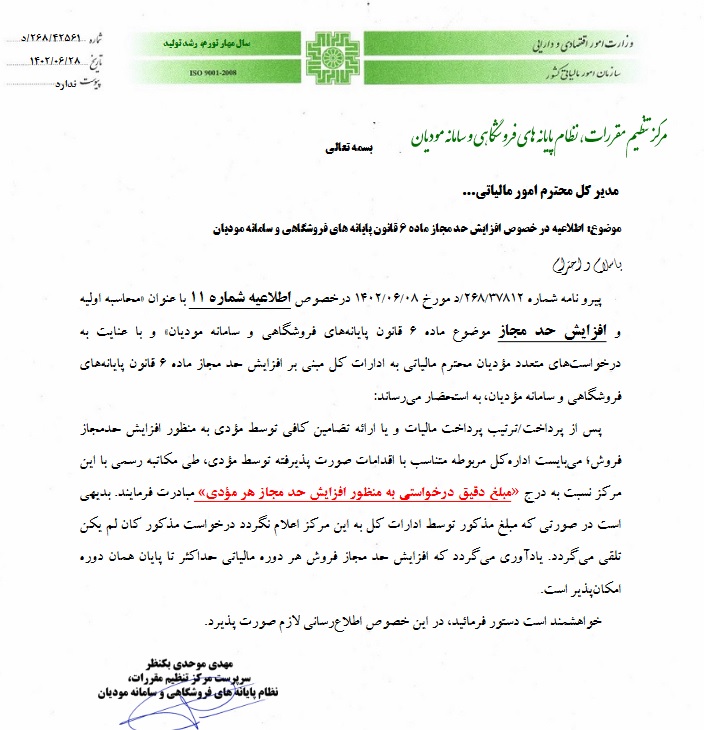
براساس اطلاعیه ی شماره ۲۶۸/۴۲۵۶۱/د مرکز تنظیم مقررات نظام پایانه های فروشگاهی و سامانه مودیان به تاریخ ۱۴۰۲/۰۶/۲۸، چنانچه مودی درخواست افزایش حد مجاز فروش ماده ۶ را دارد، می بایست ابتدا ترتیب پرداخت مالیات مربوطه را بدهد و یا با ارائه ی تضامین کافی اقدام به افزایش حد مجاز ماده ۶ نماید. در گام بعدی اداره کل مربوطه متناسب با اقدام انجام شده توسط مودی، طی مکاتبه ی رسمی با مرکز تنظیم مقررات نسبت به درج مبلغ دقیق درخواستی به منظور افزایش حد مجاز مودی اقدام خواهد کرد.

لازم به توضیح است که اگر مبلغ مذکور توسط ادارات کل به مرکز تنظیم مقررات اعلام نگردد، درخواست مذکور قابل انجام نیست. همچنین مودیان باید به این نکته توجه داشته باشند که افزایش حد مجاز فروش هر دوره ی مالیاتی حداکثر تا پایان همان دوره امکان پذیر است.

افزایش حد مجاز فروش از طریق سامانه تیکتینگ 1402
افزایش حد مجاز فروش از طریق سامانه تیکتینگ ۱۴۰۲

محاسبه اولیه و افزایش حد مجاز موضوع ماده ۶ قانون پایانه های فروشگاهی و سامانه مودیان

نظر به سوالات و مکاتبات متعدد مودیان و ادارات کل در رابطه با حد مجاز موضوع ماده ۶ قانون پایانه‏ های فروشگاهی و سامانه مودیان، به استحضار می رساند؛ بر اساس قانون و آیین نامه اجرایی اصلاحی ماده ۶ قانون موصوف و با عنایت به لایحه تسهیل تکالیف مودیان در اجرای قانون پایانه­ های فروشگاهی و سامانه مودیان که در جلسه مورخ ۲۶/۰۴/۱۴۰۲ به تصویب نمایندگان محترم مجلس شورای اسلامی رسیده و ادامه روند و ابلاغ آن منوط به تایید شورای نگهبان می‏ باشد، نحوه محاسبه حد مجاز اولیه و افزایش آن بشرح ذیل محاسبه و در سامانه اعمال می‏ گردد:

محاسبه حد مجاز اولیه

۱.یک روز قبل از شروع دوره مالیاتی، فروش اظهار شده دوره مشابه سال قبل که مالیات آن به سازمان پرداخت یا ترتیب پرداخت گردیده از طریق سرویس ‏های مرتبط فراخوان می ‏گردد.
۲.با عنایت به ماده ۹ لایحه تسهیل، در صورت پرداخت یا ترتیب پرداخت مالیات ابرازی، ۵ برابر فروش موصوف به عنوان حد مجاز اولیه در کارپوشه مودی قابل نمایش خواهد بود. در صورتی که مالیات مشابه سال قبل به طور کامل پرداخت نشود به نسبت آن میزان از مالیات پرداخت شده، ۵ برابر حد مجاز فروش محاسبه و در کارپوشه نمایش داده می ‏شود.

۳.برای مودیان واحدهای جدیدالتاسیس، واحدهایی که فاقد سابقه مالیاتی باشند و مودیانی که فروش اظهارشده دوره مشابه سال قبل آنان که مالیات آن را به سازمان پرداخت یا ترتیب پرداخت نموده لیکن این فروش ابرازی کمتر از معافیت سالانه موضوع ماده (۱۰۱) قانون مالیات ‏های مستقیم باشد؛ ۵ برابر معافیت سالانه موضوع ماده (۱۰۱) به عنوان حد مجاز اولیه در کارپوشه مودی نمایش داده می ‏شود.

درخواست افزایش حد مجاز

۱.صدور صورتحساب الکترونیکی بیش از حد مجاز تعیین گردیده برای کلیه مودیان، منوط به پرداخت مالیات بر ارزش افزوده متعلقه یا تعیین ترتیب پرداخت بدهی مالیاتی یا ارائه تضامین کافی خواهد بود، در غیر این صورت به صورتحساب الکترونیکی صادر شده اعتبار مالیاتی تعلق نمی ‏گیرد.

۲.تدابیر لازم جهت افزایش حد مجاز در فرآیند ماده ۶ در سامانه مودیان پیش ‏بینی گردیده است. لیکن تا پیاده‏ سازی کامل این بخش در کارپوشه، شایسته است ادارات کل در صورت ادعای مودیان مبنی براخطار پرشدن حد مجاز و یا در خواست افزایش سقف مورد نظرضمن اخذ مدارک و مستندات اقدامات به شرح ذیل را ملحوظ نمایند:

الف) در خواست رفع اخطار پیام پرشدن حد مجاز و عدم تخصیص اعتبار، صرفا از طریق شخص صادرکننده صورتحساب الکترونیکی (فروشنده کالا/خدمات) مطرح گردد نه از سوی خریدار. خریدار در صورت مواجه شدن با پیام مورد اشاره در زمان واکنش به صورتحساب، در صورت تمایل و به جهت تخصیص اعتبار به صورتحساب با شرایط عبور از حد مجاز ماده ۶، می ‏توانند نسبت به رد صورتحساب اقدام نماید. فروشنده پس از افزایش حد مجاز، در ابتدا می بایست صورتحساب رد شده توسط خریدار را ابطال نموده و سپس نسبت به صدور صورتحساب جدید(دارای اعتبار مالیاتی) اقدام نماید.

ب) فروش مشمول مالیات ابرازی دوره مشابه سال قبل مودی و مالیات پرداخت یا ترتیب پرداخت شده متناظر آن بررسی گردد و در صورت داشتن بدهی، ابتدا اقدامات لازم در خصوص پرداخت یا ترتیب پرداخت مانده بدهی صورت پذیرد تا مودی از سقف حد مجاز تعیین شده در قانون برخوردار گردد.
ج) سپس در صورت رعایت بند (ب) اطلاعیه و در خواست افزایش حد مجاز، می بایست درخواست مکتوب مودی مبنی بر ابراز فروش بیشتر از سقف تعیین شده از مودی اخذ و با توجه به فعالیت مودی، با اعمال نرخ ارزش افزوده (ماده ۷ و ماده ۲۶ قانون دائمی ارزش افزوده) بر فروش درخواست شده، اقدامات متناسب با پرداخت (صدور شناسه پرداخت)، ترتیب پرداخت یا ارائه تضامین پرداخت صورت پذیرد.
د) نتیجه اقدامات بند( ج) به همراه مدارک و مستندات به معاونت فناوری‏ های مالیاتی ارسال گردد تا اقدامات لازم جهت افزایش حد مجاز در کارپوشه مودی انجام پذیرد.

شایان ذکر است پس از پیاده سازی بخش مورد نظر در سامانه مودیان، فرآیند درخواست و پرداخت مالیات متعلقه با ثبت درخواست مودی در کارپوشه خود و از طریق سامانه مودیان انجام خواهد گرفت.

محاسبه حد مجاز فروش اولیه

  1. یک روز پیش از شروع دوره مالیاتی، فروش اظهار شده دوره مشابه سال گذشته که مالیات آن به سازمان پرداخت یا ترتیب پرداخت گردیده (مؤدی با ارائه سندی پرداختان را تضمین نموده)، از طریق سرویس‌های مرتبط فراخوان می‌گردد.
  2. با عنایت به ماده ۹ لایحه تسهیل تکالیف مودیان، در صورت پرداخت یا ترتیب پرداخت مالیات ابرازی، ۵ برابر فروش ثبت شده در دوره مشابه سال گذشته، به عنوان حد مجاز اولیه در کارپوشه مودیانی که سابقه مالیاتی دارند ثبت می‌شود. در صورتی که مالیات مشابه سال قبل به طور کامل پرداخت نشده باشد، به همان نسبت از ۵ برابر حد مجاز فروش دوره فعلی کم می‌شود. (به عنوان مثال چنانچه مؤدی ۵۰ درصد از مالیات دوره مشابه سال قبل را همچنان بدهکار باشد، حد مجاز فروش او که ۵ برابر دوره مشابه سال قبل است به اندازه ۵۰ درصد کم می‌شود)
  3. برای واحدهای جدیدالتاسیس، واحدهای فاقد سابقه مالیاتی و مودیانی که فروش اظهارشده دوره مشابه سال قبل آنان (که مالیات آن را به سازمان پرداخت کرده‌اند یا ترتیب پرداخت آن را داده‌اند) کمتر از معافیت سالانه موضوع ماده (۱۰۱) قانون مالیات‌های مستقیم باشد؛ ۵ برابر معافیت سالانه موضوع ماده (۱۰۱) قانون مالیات‌های مستقیم به عنوان حد مجاز اولیه فروش در کارپوشه مؤدی نمایش داده می‌شود.

درخواست افزایش سقف صدور صورتحساب (افزایش حد مجاز فروش)

طبیعتاً مبنی بر این اساسنامه جدید، ساز و کارهای درخواست افزایش حد مجاز فروش هم تغییر خواهد کرد. تغییراتی که در مقررات درخواست افزایش سقف صدور صورتحساب الکترونیکی اعمال شده به شرح زیر است:

  1. صدور صورتحساب الکترونیکی بیشتر از حد مجاز تعیین شده برای کلیه مودیان، منوط به پرداخت مالیات بر ارزش افزوده متعلقه یا تعیین ترتیب پرداخت بدهی مالیاتی یا ارائه تضامین کافی خواهد بود. در غیر این صورت به صورتحساب الکترونیکی صادر شده اعتبار مالیاتی تعلق نخواهد گرفت.
  2. تدابیر لازم جهت افزایش حد مجاز فروش در فرآیند ماده ۶ قانون در سامانه مودیان پیش بینی شده است. لیکن تا پیاده سازی کامل این بخش در کارپوشه سامانه مودیان، شایسته است ادارات کل در صورت ادعای مودیان مبنی بر اخطار پر شدن حد مجاز و یا درخواست افزایش سقف مورد نظر، ضمن اخذ مدارک و مستندات از مؤدی، اقدامات زیر را ملحوظ نمایند:

الف) درخواست رفع “پیام اخطار پر شدن حد مجاز فروش و عدم تخصیص اعتبار”، صرفاً از طریق شخص صادرکننده صورتحساب الکترونیکی (فروشنده کالا/خدمات) مطرح گردد نه از سوی خریدار. خریدار در صورت مواجه شدن با پیام مورد اشاره در زمان واکنش به صورتحساب، در صورت تمایل و به جهت تخصیص اعتبار به صورتحساب با شرایط عبور از حد مجاز ماده ۶، می‌تواند نسبت به رد صورتحساب اقدام کند. فروشنده پس از افزایش حد مجاز،  در ابتدا باید صورتحساب رد شده توسط خریدار را ابطال نموده و سپس نسبت به صدور صورتحساب جدید (دارای اعتبار مالیاتی) اقدام نماید.

ب) فروش مشمول مالیات ابرازی در دوره مشابه سال قبل مؤدی

و مالیات پرداخت یا ترتیب پرداخت شده متناظر آن بررسی شود و در صورت داشتن بدهی، ابتدا اقدامات لازم در خصوص پرداخت یا ترتیب پرداخت مانده بدهی صورت بگیرد تا مؤدی از سقف حد مجاز فروش تعیین شده در قانون برخوردار گردد.

ج) سپس در صورت رعایت بند (ب) اطلاعیه و درخواست افزایش حد مجاز فروش، باید درخواست مکتوب مؤدی مبنی بر ابراز فروش بیشتر از سقف تعیین شده از او اخذ و با توجه به فعالیت مؤدی، با اعمال نرخ ارزش افزوده (ماده ۷ و ماده ۲۶ قانون دائمی ارزش افزوده) بر فروش درخواست شده، اقدامات متناسب با پرداخت (صدور شناسه پرداخت)، ترتیب پرداخت یا ارائه تضامین پرداخت صورت بگیرد.

د) نتیجه اقدامات بند (ج) به همراه مدارک و مستندات به معاونت فناوری‌های مالیاتی ارسال شود تا اقدامات لازم جهت افزایش حد مجاز فروش در کارپوشه مؤدی انجام بگیرد.

  • شایان ذکر است که پس از پیاده سازی بخش مورد نظر در سامانه مودیان، فرآیند درخواست و پرداخت مالیات متعلقه با ثبت درخواست مؤدی در کارپوشه خود و از طریق سامانه مودیان انجام خواهد گرفت.

نرم افزار مدیریت تیکتینگ (سامانه تیکتینگ)

سیستم تیکتینگاگر بخواهیم در مورد این نرم افزار توضیح دهیم بهتر است ابتدا به تشریح معنای تیکتینگ بپردازیم. تیکینگ به فرآیندی گفته می شود که مشتری و یا کاربر درخواست خود را به صورت هدفمند و سازمان دهی شده برای بخش مورد نظر ارسال می کند. این نرم افزار به طور ویژه به عنوان نرم افزار پشتیبانی مشتری شناخته شده است و می تواند تمامی اتفاقات و مسائلی را که در یک کسب و کار رخ می دهند مدیریت نماید. در نتیجه، تمامی کسانی که در بخش پشتیبانی مشغول به کار هستند، به خوبی می دانند که در طول یک روز کاری چه کارهایی باید انجام دهند و همین امر رضایت مشتریان را به میزان چشمگیری افزایش می دهد.

دریافت شناسه اختصاصی کالا ۱۴۰۲

قابلیت‌های اصلی نرم‌افزار تیکتینگ

یکی از مهم‌ترین مواردی که باعث شده است استفاده از این نرم‌افزار مد نظر قرار گیرد استقرار یک رویکرد متفاوت در کسب و کار است. برای سالیان زیادی کسب‌و‌کارها از مشتریان خود می‌خواستند که درخواست‌های خود را به صورت ایمیل و یا فرمی که در وب سایت وجود داشت برای مشتریان ارسال کنند. اما باید بدانید این روش هرگز کارآمد نیست و هیچ‌گونه سازمان‌دهی و نظارتی بر درخواست‌های مشتریان وجود نداشت. با وجود این، شما باید این ابزار را به گونه‌ای انتخاب کنید که بتوانید بهترین نتیجه را از آن بدست بیاورید.

سیستم تیکتینگ آنلاین

سیستم تیکتینگ آنلاین بسیار کارآمدتر از ایمیل است. به عنوان یک شرکت یا کسب و کار کوچک، شما می‌توانید از یک سیستم تیکتینگ مناسب، برای ساده و کارآمد کردن مراحل پشتیبانی از مشتریان خود استفاده کنید. موفقیت یک کسب‌وکار فقط با تعداد مشتریان جدیدی که جذب می‌کند تعیین نمی‌شود. مهم‌تر از همه این است که چه تعداد از آنها به نام تجاری شما وفادار بمانند. ماندگاری مشتری ابزاری برای افزایش سود است. محققان ادعا می‌کنند که جذب یک مشتری جدید ۴ تا ۱۰ برابر گران‌تر از حفظ یک مشتری قدیمی است. نرم افزار تیکتینگ با افزایش کیفیت پشتیبانی از مشتریان به کسب‌وکارها در رسیدن به این هدف کمک می‌کند. وقتی شما با کیفیت خوبی از مشتریان خود پشتیبانی می کنید، باعث خوشحالی مشتریان خود می‌شوید. این امر به‌نوبه خود سبب افزایش سطح رضایت مشتریان شده و باعث می‌شود مشتریان شما به استفاده از محصولات و خدمات شما ادامه دهند.

سیستم سامانه تیکتینگ

امکانات سیستم تیکتینگ

  1. ایجاد تیکت جدید برای مشتریان
  2. ایجاد سطوح دسترسی مختلف
  3. تعریف پاسخ‌های از پیش آماده
  4. تعریف مشتری جدید توسط مدیر
  5. تعریف کارمند توسط مدیر
  6. جستجو در بین تیکت‌ها بر اساس پارامترهای مختلف
  7. ایجاد تیکت برای دیگر اعضای پشتیبانی و مدیران
  8. اختصاص دادن تیکت به یک پشتیبان مشخص
  9. تعریف نوع تیکت توسط مدیر
  10. تعریف اولویت تیکت‌ها توسط مدیر
  11. اولویت‌بندی تیکت‌ها
  1. تعیین وضعیت تیکت‌ها
  2. پین کردن تیکت‌ها برای نمایش در بالای لیست
  3. تعیین موعد سررسید زمان پاسخگویی تیکت
  4. الصاق فایل به تیکت‌ها
  5. تعریف دپارتمان و بخش‌های مختلف توسط مدیر
  6. برچسب‌گذاری روی تیکت‌ها
  7. جستجوی تیکت‌ها براساس برچسب
  8. ارجاع تیکت به دپارتمانها و کارمندان دیگر
  9. اطلاع‌رسانی در به روزرسانی تیکت از طریق پیامک و ایمیل
  10. اطلاع‌رسانی به مشتریان از طریق پیامک و ایمیل و پنل
  11. انتخاب عنوان اختصاصی برای سیستم تیکتینگ
  1. بارگزاری لوگوی اختصاصی
  2. تنظیم تعداد نمایش در هر صفحه برای رکوردها لیست
  3. تنظیم حداکثر حجم مجاز آپلود فایل توسط مدیر
  4. ایجاد پایگاه دانش با مقالات نامحدود
  5. ایجاد دسته‌بندی نامحدود برای مقالات پایگاه دانش
  6. تنظیم تاریخ پایان اعتبار حساب کاربری مشتریان
  7. معلق ساختن حساب کاربری مشتری توسط مدیر
  8. معلق ساختن کل سیستم تیکتینگ توسط مدیر
  9. تعریف پیغام عمومی برای مشتریان
  10. تعریف پیغام عمومی برای کارمندان
  11. بستن آی پی‌های مشخص

سیستم تیکتینگ چیست؟

سیستم تیکتینگ برای چه کسانی مفید است؟

سیستم تیکتینگ آنلاین بسیار کارآمدتر از ایمیل است. به عنوان یک شرکت یا کسب و کار کوچک، شما می‌توانید از میز کار یک سیستم تیکتینگ خوب، برای ساده و مؤثر کردن مراحل پشتیبانی از مشتریان خود استفاده کنید. شما می‌توانید حجم زیادی از کارهای روزمره خود را از این طریق کاهش داده و بر رشد کسب و کار خود از طریق خدمات مشتریان سریع و پاسخگو تمرکز کنید. این سیستم به شما کمک می‌کند به‌طور خودکار تیکت ها رو دسته‌بندی و اولویت‌بندی کرده و ارجاع بدهید.

یک خاصیت میز کار تیکتینگ این است که می‌تواند به شما اطمینان دهد که عوامل شما به زمان‌بندی‌های حل مسئله پایبند هستند. اگر یک مسئله در مهلت مقرر بسته نشده باشد، به مدیران پشتیبانی ارشد ارجاع خواهد شد. با یک سیستم تیکتینگ، مشتریان می‌توانند منابع علمی گسترده‌ای در اختیار داشته باشند. این کار آن‌ها را قادر می‌سازد بدون نیاز به پشتیبانی، به‌راحتی اطلاعات مورد نیاز خود را پیدا کنند. بنابراین پایگاه دانش در کاهش حجم تیکت مفید است.

سیستم‌های تیکتینگ آنلاین

با استفاده از سیستم‌های تیکتینگ آنلاین مناسب، شما می‌توانید اطمینان حاصل کنید که عوامل پشتیبانی متفاوت، بر روی یک مسئله کار نمی‌کنند و مشتریان با پاسخ‌های متعدد و متفاوت مواجه نشوند. این موارد بخشی از مزایای سیستم تیکتینگ بودند. اگر هنوز برای پشتیبانی مشتری هایتان از ایمیل استفاده می‌کنید، حتماً متوجه شده‌اید که اولویت‌بندی و پیگیری درخواست‌های مشتریان با این روش خیلی دشوار است. برای دسته‌بندی ایمیل‌هایتان مجبورید آن‌ها را پوشه بندی کنید و با رنگ‌بندی‌های مختلف، آن‌ها را تفکیک کنید که این کار زمان‌بر و خسته‌کننده است.

اگر به دنبال راهی ساده و مؤثر برای ارائه خدمات پشتیبانی به مشتریانتان هستید حتماً نام نرم افزار یا سیستم تیکتینگ را شنیده‌اید.

در اینجا قصد داریم مروری داشته باشیم به آنچه این نرم‌افزار یا سیستم به شما ارائه می‌دهد:

سیستم تیکتینگ
سیستم تیکتینگ

سیستم تیکتینگ یا نرم افزار آنلاین پشتیبانی مشتریان چیست؟

سیستم تیکتینگ تمام درخواست‌های پشتیبانی را که از مسیرهای مختلفی ارسال می‌شوند به تیکت تبدیل می‌کند. اولویت‌بندی، ردیابی و پیگیری درخواست‌های مشتریان با این سیستم آسان‌تر است. این سیستم به گروه پشتیبانی شما کمک می‌کند که ارتباط بهتری با مشتریان داشته باشند و کارایی‌شان در حل مشکلات مشتری بیشتر باشد.

نگاهی گذرا به اینکه سیستم تیکتینگ و نرم افزار پشتیبانی آنلاین مشتریان چطور می‌تواند به شما کمک کند.

مسیر درخواست‌های مشتریان

با یک سیستم تیکتینگ، درخواست‌هایی که از کانال‌های ارتباطی متعدد ارسال شده‌اند، در یک محل ذخیره می‌شوند. در این حالت، واحد پشتیبانی شما می‌تواند تیکت ها را اولویت‌بندی، ردیابی و پیگیری کند بدون اینکه نیاز به ابزارهای متعدد داشته باشد.

دسترسی به متون قبلی

وقتی واحد پشتیبانی شما به متن‌های قبلی که بین مشتری و واحد پشتیبانی ردوبدل شده، دسترسی داشته باشد می‌تواند پاسخ‌های بهتری به مشتری بدهد. یک سیستم تیکتینگ به شما این امکان را می‌دهد که به مکالمات قبلی مشتری که از هر طریقی ارسال شده دسترسی داشته باشید و برای هر مشتری یک پایگاه داده یکپارچه و ساده ایجاد کنید.

پاسخ‌های خودکار جهت افزایش کارایی

یک سیستم تیکتینگ این امکان رو به شما می‌دهد که پیام‌هایی را به‌صورت خودکار ارسال کنید تا زمان پاسخگویی کوتاه‌تر بشود و کارایی بالا برود. از ارجاع تیکت ها به یک واحد خاص تا پاسخ‌های از پیش تعریف شده به سؤالات متداول تا اعلام ضرب‌الاجل‌ها و قوانین بازدارنده، همه در این سیستم قابل اجرا هستند.

امکان کمک مشتری به خودش

اغلب سیستم های تیکتینگ آنلاین یک بخش مطالب علمی هم دارند که شما در آن بخش می‌توانید مقالاتی را شامل راه‌حل‌های دقیق و منابع دیگری که اطلاعات مفیدی به مشتریانتان می‌دهد، منتشر کنید. این کار در خیلی موارد نیاز مشتری به پشتیبانی را از بین برده و تعداد تیکت ها را کاهش می‌دهد.

بروزرسانی و آپدیت سایت

خطاهای رایج در سامانه مودیان مالیاتی ۱۴۰۵

خطاهای رایج در سامانه مودیان مالیاتی ۱۴۰۵

Rate this post

خطاهای رایج در سامانه مودیان مالیاتی ۱۴۰۵

خطاهای رایج در سامانه مودیان مالیاتی ۱۴۰۵

با تصویب قانون پایانه فروشگاهی و راه‌اندازی سامانه مودیان، ارسال الکترونیکی صورتحساب ها به یکی از مهمترین دغدغه سازمان‌ها و مشاغل تبدیل شد. با این حال با گذشت چندین ماه از راه اندازی سامانه مودیان این سیستم کامل نمی باشد و خطاهایی دارد. علاوه بر خطاهای سیستمی برخی از مودیان نیز در ارسال صورتحساب ها اشتباهاتی انجام میدهند که با خطا روبرو می شوند.در ادامه ما قصد داریم در مورد رفع خطاهای رایج در سامانه مودیان اطلاعاتی را در اختیار شما قرار دهیم.

خطاهای رایج در سامانه مودیان مالیاتی 1402
خطاهای رایج در سامانه مودیان مالیاتی ۱۴۰۵

لیست خطای سامانه مودیان

۱- خطای “مقدار فیلد «تاریخ و زمان صدور صورتحساب(میلادی)» از لحاظ قواعد محاسباتی و منطقی معتبر نیست” در سامانه مودیان

این خطا زمانی اتفاق می‌افتد که تاریخ صورتحساب ارسالی شما در محدوده زمانی مشخص‌شده توسط سامانه مودیان (معمولاً بازه حدوداً یک ماه) نباشد. برای رفع این خطا می بایست در قسمت ویرایش فاکتور تاریخ فاکتور را در بازه مشخص شده سامانه مودیان قرار دهید.

۲- خطای ” مقدار فیلد «شماره مالیاتی صورتحساب مرجع» با اطلاع سامانه منطبق نیست”

این خطا زمانی رخ می دهد که شماره مالیاتی که قبلا در کارپوشه ثبت کرده ایم با شماره مالیاتی ثبت شده در صورت حساب الکترونیکی مطابقت نداشته باشد. برای رفع این خطا، اگر فاکتور شما در سامانه ثبت شده ولی در سیستم شما خطا دارد مشکل در شماره سریال مالیاتی است، می‌توانید اقدام به ویرایش شماره صورتحساب نمایید.

۳- خطای ” طول مقدار وارد شده در فیلد «شماره اقتصادی خریدار» بزرگتر از حداکثر طول مجاز است. طول مقدار وارد شده باید حداکثر ۱۱ باشد”

این خطا زمانی رخ می دهد که شماره اقتصادی مشتری اشتباه وارد شده باشد و یا فیلد شماره اقتصادی خالی باشد یا نوع خریدار مشخص نباشد. برای رفع این خطا حتما باید شماره اقتصادی و شناسه ملی مشتری را وارد کنید و نوع مشتری( حقیقی یا حقوقی ) در قسمت ویرایش مشتری را مشخص نمایید. توجه فرمایید که شناسه ملی ویژه اشخاص حقوقی به منزله شماره اقتصادی بوده و مودی مکلف است از آن در کلیه معاملات خود استفاده کند

۴- خطای ” مقدار فیلد «شماره اقتصادی فروشنده» با اطلاعات سامانه منطبق نیست” سامانه مودیان

این خطا زمانی رخ می دهد که مقدار فیلد شماره اقتصادی فروشنده اشتباه باشد یا درج نشده باشد .برای رفع این خطا باید در قسمت مشخصات شرکت، قسمت شماره اقتصادی و شناسه ملی شرکت را ویرایش کرده و به درستی وارد نمایید.

۵- خطای ” به دلیل وقوع خطا عملیات انجام نشد ”

این خطا می تواند دلایل مختلفی از جمله غیر فعال شدن شناسه حافظه مالیاتی می باشد.برای رفع این خطا وارد کارپوشه خود در سامانه مودیان شوید و اقدام به دریافت شناسه حافظه مالیاتی جدید کنید و نرم افزار یا پایه فروشگاهی خود را مجدد تنظیم نمایید. در صورتیکه همچنان خطا وجود داشت با پشتیبانی نرم افزار واسط خود تماس حاصل کنید

۶- خطای ” در حالت دستی مقدار فیلد نسیه و نقدی نمی تواند خالی باشد ” سامانه مودیان

اگر فایل اکسل صورتحساب الکترونیکی شما در قسمت فیلد نسیه و نقدی خالی باشد، امکان ثبت صورتحساب وجود نخواهد داشت. برای رفع این خطا می بایست در نرم افزار واسط سامانه مودیان فیلد “مبلغ تسویه نقدی و نسیه” را پر کنید.

۷- خطای ” مقدار فیلد شناسه کالا خدمت با اطلاعات سامانه منطبق نیست ” در سامانه مودیان

این خطا زمانی رخ می دهد که شناسه کالا و خدمات یا منقضی شده باشد و یا اشتباه وارد شده باشد.برای رفع این مشکل می توانید وارد صفحه ی شناسه کالا و خدمات شوید و شناسه درست را پیدا کرده و وارد نمایید.

۸- خطای ” مقدار فیلد الگوی صورتحساب از نظر داده ای معتبر نبوده و صورتحساب معتبر نیست.”

این خطا زمانی رخ می دهد که الگوی صورتحساب الکترونیکی خود را اشتباه وارد کرده باشید. برای رفع این خطا در قسمت ویرایش فاکتور صورتحساب الکترونیکی خود را با الگوی صحیح وارد نمایید

۹- خطای ” مقدار فیلد موضوع صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.” سامانه مودیان

این خطا زمانی رخ می دهد که موضوع صورتحساب الکترونیکی خود را در سامانه اشتباه وارد کرده باشید.برای رفع این خطا می بایست صورتحساب خود را ویرایش نموده و موضوع آن را به درستی وارد کنید.

۱۰- خطای ” مقدار فیلد نوع شخص خریدار از نظر داده ای معتبر نبوده و صورتحساب معتبر نیست.”

این خطا زمانی رخ می دهد که نوع خریدار (حقیقی یا حقوقی ) در صورتحساب الکترونیکی مشخص نباشد.برای رفع این خطا می بایست در قسمت تعرف مشتری نوع خریدار مشخص گردد.

ارور و خطاهای سامانه مودیان و راه برطرف کردن آن

خطاهای سامانه مودیان به چه معناست؟ بعضی وقت ها خطاهای ارسال فاکتور به سامانه مودیان بسیار زیاد و برای ما بی معنی است. ما در ادامه به توضیح هر کدام می پردازیم. همچنین طبق آخرین بروزرسانی سامانه مودیان در شهریور ماه ۱۴۰۲ این مقاله هم بروز می شود.

کد خطای سامانه مودیان

کد خطا توضیحات
۰۱۰۴ مقدار فیلد نوع صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۰۷ مقدار فیلد الگوی صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۰۸ مقدار فیلد موضوع صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۱۰ مقدار فیلد نوع شخص خریدار ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۰۱۲ فیلد شماره اقتصادی خریدار خالی بوده و صورتحساب معتبر نیست.
۰۱۲۸ مقدار فیلد روش تسویه ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۳۶ مقدار فیلد تعداد/مقدار ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۳۷ مقدار فیلد مبلغ واحد ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۴۱ مقدار فیلد مبلغ قبل از تخفیف ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۵۹ مقدار فیلد مبلغ کل کالا و خدمت ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۲۲۲ مقدار فیلد مجموع مبلغ قبل از کسر تخفیف از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد و صورتحساب معتبر نیست.
۰۲۴۳ مقدار فیلد مبلغ بعد از تخفیف از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد و صورتحساب معتبر نیست.
۰۲۲۴ مقدار فیلد مجموع مبلغ پس از کسر تخفیف از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد و صورتحساب معتبر نیست.
۰۲۵۹ مقدار فیلد مبلغ کل کالا و خدمت از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد و صورتحساب معتبر نیست.
۰۱۲۵ مقدار فیلد مجموع مالیات بر ارزش افزوده ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۲۶ مقدار فیلد مجموع سایر مالیات، عوارض و وجوه قانونی ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۲۲۷ مقدار فیلد مجموع صورتحساب از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد و صورتحساب معتبر نیست.
۰۲۲۹ مقدار فیلد مبلغ پرداختی نقدی از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد و صورتحساب معتبر نیست.
امضای بسته صحیح نیست یعنی کلید خصوصی اشتباه وارد شده است.
۰۲۵۹ مقدار فیلد مبلغ کل کالا و خدمت از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد و صورتحساب معتبر نیست.
۰۱۲۹ مقدار فیلد مبلغ پرداختی نقدی ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۴۴ مقدار فیلد نرخ مالیات بر ارزش افزوده ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۰۱۴۵ مقدار فیلد مبلغ مالیات بر ارزش افزوده ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.
۱۱۰۵ مقدار فیلد سریال صورتحساب از نظر داده ای معتبر نیست.
۱۱۱۱ مقدار فیلد شماره/شناسه ملی/شناسه مشارکت مدنی/کد فراگیر خریدار از نظر داده ای معتبر نیست.
۱۱۱۴ مقدار فیلد کد پستی خریدار از نظر داده ای معتبر نیست.
۱۲۳۲ مقدار فیلد مالیات موضوع ماده ۱۷ از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد.
۱۴۱۶ فیلد نوع پرواز در الگوی صورتحساب ارسالی تعریف نشده است.
۱۴۶۸ فیلد «تاریخ کوتاژ اظهارنامه گمرکی» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۴۶۹ فیلد «مجموع وزن خالص (WES)» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۴۷۰ فیلد «مجموع ارزش ریالی» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۴۷۱ فیلد «مجموع ارزش ارزی» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۱۳۵ مقدار فیلد واحد اندازه ­گیری از نظر داده ای معتبر نیست.
۱۱۳۸ مقدار فیلد میزان ارز از نظر داده ای معتبر نیست.
۱۴۵۲ فیلد اجرت ساخت در الگوی صورتحساب ارسالی تعریف نشده است.
۱۴۵۳ فیلد «سود فروشنده» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۴۵۴ فیلد حق ­العمل در الگوی صورتحساب ارسالی تعریف نشده است.
۱۴۵۵ فیلد «جمع کل اجرت، حق ­العمل و سود(TAS)» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۲۵۶ مقدار فیلد سهم نقدی از پرداخت از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد.
۱۲۵۷ مقدار فیلد سهم ارزش افزوده از پرداخت از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد.
۱۴۷۲ فیلد وزن خالص در الگوی صورتحساب ارسالی تعریف نشده است.
۱۴۷۳ فیلد «ارزش ریالی کالا (RV)» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۴۷۴ فیلد «ارزش ارزی کالا(CV)» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۲۶۶ مقدار فیلد تاریخ و زمان پرداخت صورتحساب از لحاظ قواعد محاسباتی و منطقی معتبر نمی باشد.
۰۱۳۸۰۵ در مقدار وارد شده ی فیلد «میزان ارز» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۴۰۰۵ در مقدار وارد شده ی فیلد «نرخ برابری ارز با ریال» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۷۲۰۵ در مقدار وارد شده ی فیلد «وزن خالص» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۷۳۰۵ در مقدار وارد شده ی فیلد «ارزش ریالی کالا (RV)» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۷۴۰۵ در مقدار وارد شده ی فیلد «ارزش ارزی کالا(CV)» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۱۶۰۲ مقدار وارد شده در فیلد «نوع پرواز» جز مقادیر مجاز نیست.
۰۱۱۶۰۵ در مقدار وارد شده ی فیلد «نوع پرواز» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۶۸۰۶ در مقدار وارد شده ی فیلد «تاریخ کوتاژ اظهارنامه گمرکی» حداقل مقدار رعایت نشده است. (مقدار وارد شده باید بزرگتر یا برابر از ۱۰۰۰۰ باشد)
۰۱۶۹۰۵ در مقدار وارد شده ی فیلد «مجموع وزن خالص (WES)» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۷۰۰۵ در مقدار وارد شده ی فیلد «مجموع ارزش ریالی» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۷۱۰۵ در مقدار وارد شده ی فیلد «مجموع ارزش ارزی» حداقل مقدار مطلق رعایت نشده است. (مقدار وارد شده باید بزرگتر از ۰ باشد و خود ۰ مورد قبول نیست)
۰۱۰۹۰۸ طول مقدار وارد شده در فیلد «شماره اقتصادی فروشنده» کوچکتر از حداقل طول مجاز است. (طول مقدار وارد شده باید حداقل ۱۴ باشد)
۰۱۰۵۰۷ طول مقدار وارد شده در فیلد «سریال صورتحساب» بزرگتر از حداکثر طول مجاز است. (طول مقدار وارد شده باید حداکثر ۱۰ باشد)
۰۱۰۵۰۴ در مقدار وارد شده در فیلد «سریال صورتحساب» الگو(^[a-fA-F0-9]{10}$) رعایت نشده است.
۰۱۰۱۰۷ طول مقدار وارد شده در فیلد «شماره مالیاتی صورتحساب» بزرگتر از حداکثر طول مجاز است. (طول مقدار وارد شده باید حداکثر ۲۲ باشد)
۰۱۰۱۰۴ در مقدار وارد شده در فیلد «شماره مالیاتی صورتحساب» الگو(^[a-zA-Z0-9]{6}[a-fA-F0-9]{15}[0-9]{1}$) رعایت نشده است.
۰۱۲۰۰۴ در مقدار وارد شده در فیلد «شناسه یکتا ثبت قرارداد فروشنده» الگو(^[۰-۹]*$) رعایت نشده است.
۰۳۳۳ مقدار فیلد «شناسه کالا/خدمت» با اطلاعات سامانه منطبق نیست.
۰۱۱۱۰۷ طول مقدار وارد شده در فیلد «شماره/شناسه ملی/شناسه مشارکت مدنی/کد فراگیر خریدار» بزرگتر از حداکثر طول مجاز است. (طول مقدار وارد شده باید حداکثر ۱۰ باشد)
۰۲۰۲ مقدار فیلد «تاریخ و زمان صدور صورتحساب(میلادی)» از لحاظ قواعد محاسباتی و منطقی معتبر نیست.
۰۳۰۱ مقدار فیلد «شماره مالیاتی صورتحساب» با اطلاعات سامانه منطبق نیست. در این حال ابتدا کارپوشه را چک کنید. ولی معمولا ایراد از تاریخ صورتحساب است. بازه های یک ماه و هفت روز رو امتحان کنید.
۰۱۰۸۰۲ مقدار وارد شده در فیلد «موضوع صورتحساب» جز مقادیر مجاز نیست.
۰۲۴۵ مقدار فیلد «مبلغ مالیات بر ارزش افزوده(KS)» از لحاظ قواعد محاسباتی و منطقی معتبر نیست.
pending صورتحساب ارسال می شود ولی سامانه مودیان در حالت pending قرار می دهد.
۰۱۱۵۰۴ در مقدار وارد شده در فیلد «کد شعبه خریدار» الگو(^\d{4}$) رعایت نشده است.
۰۱۱۳۰۴ در مقدار وارد شده در فیلد «کد شعبه فروشنده» الگو(^\d{4}$) رعایت نشده است.
۱۲۳۸ مقدار فیلد «میزان ارز» از لحاظ قواعد محاسباتی و منطقی معتبر نیست.
۱۴۲۹ فیلد «مبلغ پرداختی نقدی(C)» در الگوی صورتحساب ارسالی خارج از الگو است.
۱۴۰۳ فیلد «تاریخ و زمان ایجاد صورتحساب(میلادی)» در الگوی صورتحساب ارسالی خارج از الگو است.
خطاهای رایج در سامانه مودیان

خطاهای ارسال فاکتور به سامانه مودیان لیست خطاهای سامانه مودیان

سامانه مودیان مالیاتی ۱۴۰۲

کد خطای ۰۱۰۷ در سامانه مودیان

 این خطا به معنای مقدار فیلد الگوی صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست میباشد و برای رفع آن باید در قسمت ویرایش فاکتور صورتحساب الکترونیکی را با الگوی صحیح وارد کرد.

کد خطای ۰۱۰۸ در سامانه مودیان 

 این خطا به معنای مقدار فیلد موضوع صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست میباشد. برای رفع آن می بایست صورتحساب را ویرایش و موضوع را به درستی وارد کرد

کد خطای ۰۱۱۰ در سامانه مودیان 

این خطا به معنای مقدار فیلد نوع شخص خریدار ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست میباشد. برای رفع این خطا باید در قسمت مشتری نوع مشتری (حقیقی ، حقوقی و …) مشخص گردد

کد خطای ۰۰۱۲ در سامانه مودیان 

 این خطا به معنای فیلد شماره اقتصادی خریدار خالی بوده و صورتحساب معتبر نیست میباشد. برای رفع این خطا باید شماره اقتصادی و شناسه ملی شرکت را ویرایش کردو به درستی وارد نمایید

کد خطای ۰۱۰۹۰۸ در سامانه مودیان 

 این خطا به معنای طول مقدار وارد شده در فیلد «شماره اقتصادی فروشنده» کوچکتر از حداقل طول مجاز است. طول مقدار وارد شده باید حداقل ۱۴ باشد .

کد خطای ۰۱۰۱۰۷ در سامانه مودیان 

 این خطا به معنای طول مقدار وارد شده در فیلد «شماره مالیاتی صورتحساب» بزرگتر از حداکثر طول مجاز است. طول مقدار وارد شده باید حداکثر ۲۲ باشد.

کد خطای ۰۳۳۳ در سامانه مودیان

 این خطا به معنای مقدار فیلد «شناسه کالا/خدمت» با اطلاعات سامانه منطبق نیست میباشد. برای رفع این خطا از جدول شناسه کالا و خدماتآریا حساب کمک گرفته و اطلاعات درست را جایگزین نمایید

کد خطای ۰۲۰۲ در سامانه مودیان

 این خطا به معنای مقدار فیلد «تاریخ و زمان صدور صورتحساب(میلادی)» از لحاظ قواعد محاسباتی و منطقی معتبر نیست میباشد.برای رفع این خطا باید در قسمت ویرایش فاکتور تاریخ فاکتور را در بازه مشخص شده سامانه مودیان قرار دهید.

خطاهای سامانه مودیان؛ آموزش رفع خطاهای رایج سامانه مودیان

لیست خطاهای رایج سامانه مودیان

۱- خطای “مقدار فیلد «تاریخ و زمان صدور صورتحساب(میلادی)» از لحاظ قواعد محاسباتی و منطقی معتبر نیست” در سامانه مودیان

علت خطا : این خطا زمانی رخ می دهد که تاریخ فاکتور در بازه مشخص شده سامانه مودیان نیست ( تقریبا ۱ ماه )

راه حل : در قسمت ویرایش فاکتور تاریخ فاکتور را در بازه مشخص شده سامانه مودیان قرار دهید.

۲- خطای ” مقدار فیلد «شماره مالیاتی صورتحساب مرجع» با اطلاع سامانه منطبق نیست”

علت خطا : این خطا زمانی رخ می دهد که شماره سریال مالیاتی قبلا ارسال شده به سامانه مودیان برای مطمئن شدن از این موضوع حتما کارپوشه خود را چک بفرمایید.

راه حل : اگر در سامانه فاکتور شما ثبت شده است ولی در سیستم شما خطا خورده است حتما با پشتیبانی نرم افزار در تماس باشید. ولی اگر فقط شماره سریال مالیاتی یکسان است کافیست در ویرایش فاکتور شماره دستی را تغییر دهید.

۳- خطای ” طول مقدار وارد شده در فیلد «شماره اقتصادی خریدار» بزرگتر از حداکثر طول مجاز است. (طول مقدار وارد شده باید حداکثر ۱۱ باشد)”

علت خطا : این خطا زمانی رخ می دهد که شماره اقتصادی مشتری اشتباه یا فیلد شماره اقتصادی خالی باشد یا نوع خریدار مشخص نباشد.

راه حل : در قسمت ویرایش مشتریان حتما شماره اقتصادی و شناسه ملی وارد کنی و برای تعریف نوع مشتری در ویرایش مشتری در قسمت نوع شخص مشتری ، نوع مشتری را مشخص نمایید. (حقیقی ، حقوقی و….)


نکته مهم : شناسه ملی ویژه اشخاص حقوقی به عنوان شماره اقتصادی منظور شده و مودی مکلف است از آن در کلیه معاملات خود استفاده نماید.


۴- خطای ” مقدار فیلد «شماره اقتصادی فروشنده» با اطلاعات سامانه منطبق نیست” سامانه مودیان

علت خطا : این خطا زمانی رخ می‌دهد که در تنظیمات شخصی مقدار فیلد شماره اقتصادی فروشنده اشتباه است یا درج نشده است .
راه حل : در ماژول میز کار >> تنظیمات سیستم >> تنظیمات اولیه >> مشخصات شرکت >> فیلد شماره اقتصادی و شناسه ملی شرکت را ویرایش نمایید.

۵- خطای ” به دلیل وقوع خطا عملیات انجام نشد ”
علت خطا : این خطا دلایل مختلفی می‌تواند داشته باشد :
– غیر فعال شدن شناسه حافظه مالیاتی

راه حل : وارد کارپوشه خود شوید و شناسه حافظه مالیاتی جدید گرفته و نرم افزار  یا پایانه فروشگاهی خود را دوباره تنظیم نمایید.

– اگر خطا برطرف نشد به بخش پشتیبانی نرم افزار واسط سامانه مودیان خود اطلاع دهید تا خطا را برطرف کنند.

۶- خطای ” در حالت دستی مقدار فیلد نسیه و نقدی نمی تواند خالی باشد ” سامانه مودیان

علت خطا : این خطا زمانی رخ می‌دهد که سیستم واسط شما در تنظیمات سامانه مودیان، منبع برگه دریافت به صورت دستی تنظیم شده است .

راه حل : در نرم افزار سامانه مودیان هوفر قسمت فرم سامانه مودیان، بخش تسویه ، مبلغ نقدی یا نسیه را پر کنید .

۷- خطای ” مقدار فیلد شناسه کالا خدمت با اطلاعات سامانه منطبق نیست ” در سامانه مودیان

علت خطا : این خطا زمانی رخ می دهد که :

  • شناسه کالا یا خدمات را اشتباه واردشده است
  • شناسه کالا یا خدمات منقضی شده است.

راه حل : ابتدا وارد سایت STUFFID شده و شناسه درست را پیدا کنید و سپس در قسمت کالا ها >> کالای مورد نظر را انتخاب کرده و در قسمت شناسه مودیان شناسه درست را وارد کنید.

۸- خطای ” مقدار فیلد الگوی صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.”

علت خطا: این خطا زمانی رخ می دهد که شما در فرم سامانه مودیان الگوی صورتحساب خود را اشتباه وارد کرده باشید.

راه حل : در قسمت ویرایش فاکتور >> فرم سامانه مودیان >> الگوی صورتحساب خود را به درستی انتخاب نمایید.

۹- خطای ” مقدار فیلد موضوع صورتحساب ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.” سامانه مودیان

علت خطا: این خطا زمانی رخ می دهد که شما در فرم سامانه مودیان موضوع صورتحساب خود را اشتباه وارد کرده باشید .

راه حل : در قسمت ویرایش فاکتور >> فرم سامانه مودیان >> موضع  صورتحساب خود را به درستی انتخاب نمایید.

۱۰- خطای ” مقدار فیلد نوع شخص خریدار ازنظر داده ای معتبر نبوده و صورتحساب معتبر نیست.”

علت خطا : این خطا زمانی رخ می دهد که در قسمت تعریف خریدار نوع آن را از نظر حقیقی یا حقوقی و  … مشخص نکرده اید.

راه حل : برای تعریف نوع مشتری در ویرایش مشتری در قسمت نوع شخص مشتری ، نوع مشتری را مشخص کنید ( حقیقی ، حقوقی و….)

رایجترین خطاهای سامانه مودیان و راهکارهای آنان کدامند؟

رایج ترین خطاهای سامانه مودیان کدامند؟
همانطور که می‌ دانید سامانه مودیان یک سامانه دولتی متعلق به سازمان امور مالیاتی است که برای مدیریت هوشمند صورتحساب های الکترونیکی مالیات طراحی شده است. بر اساس قوانین جدید، تمامی مودیان مالیاتی از این پس موظفند صورت های مالیاتی خود را در قالب صورتحساب های الکترونیکی استاندارد برای این سامانه ارسال کنند.

• مقدار فیلد تاریخ و زمان صدور صورتحساب (میلادی) از لحاظ قواعد محاسباتی و منطقی معتبر نیست

این مورد خطاهای سامانه مودیان زمانی رخ می دهد که تاریخ صورتحساب ارسالی شما در بازه مشخص شده توسط سامانه مودیان (بازه ای حدودا یک ماهه) نباشد.
راهکار: صورتحساب ارسالی یا فایل اکسل صورتحساب الکترونیکی خود را ویرایش نموده و تاریخ ان را در بازه مشخص شده توسط سامانه مودیان مجددا تنظیم کنید.

• مقدار فیلد شماره مالیاتی صورتحساب مرجع با اطلاع سامانه منطبق نیست

زمانی با این مورد از خطاهای سامانه مودیان روبرو خواهید شد که شماره سریال مالیاتی ثبت شده در صورتحساب الکترونیکی شما با شماره سریال مالیاتی که قبلا در کارپوشه سامانه مودیان ثبت کرده اید مطابقت نداشته باشد.
راهکار: چنانچه در سامانه مودیان فاکتور شما ثبت شده اما در پنل وال بیل خطا می زند، حتما با واحد پشتیبانی تماس بگیرید. اما اگر فقط شماره سریال مالیاتی یکسان است کافیست شماره دستی صورتحساب را ویرایش کرده و تغییر دهید.

• طول مقدار وارد شده در فیلد شماره اقتصادی خریدار بزرگتر از حداکثر طول مجاز است (طول مقدار وارد شده باید حداکثر ۱۱ باشد)

این ارور در سامانه مودیان زمانی رخ می دهد که شماره اقتصادی مشتری اشتباه ثبت شده باشد یا فیلد شماره اقتصادی خریدار خالی باشد یا نوع خریدار مشخص نشده نباشد.
راهکار : برای رفع این خطا حتما باید شماره اقتصادی و شناسه ملی مشتری را وارد کنید. برای تعریف نوع مشتری، در قسمت ویرایش مشتری بخش نوع شخص مشتری ، می توانید نوع مشتری (حقیقی ، حقوقی و….) را مشخص نمایید.
نکته : شناسه ملی ویژه اشخاص حقوقی به منزله شماره اقتصادی بوده و مودی مکلف است از آن در کلیه معاملات خود استفاده کند.

• مقدار فیلد شماره اقتصادی فروشنده با اطلاعات سامانه منطبق نیست

با این مورد از خطاهای سامانه مودیان زمانی روبرو خواهید شد که مقدار فیلد شماره اقتصادی فروشنده اشتباه باشد یا درج نشده باشد .
راهکار: برای رفع این خطا باید در قسمت مشخصات شرکت، فیلد شماره اقتصادی و شناسه ملی شرکت را ویرایش نموده و به درستی وارد کنید.

• به دلیل وقوع خطا عملیات انجام نشد

این یکی از رایج‌ترین خطاهای سامانه مودیان است که می‌تواند به دلایل مختلفی از جمله غیر فعال شدن شناسه یکتای حافظه مالیاتی رخ بدهد.
راهکار: وارد کارپوشه سامانه مودیان خود شوید و برای گرفتن یک شناسه یکتای حافظه مالیاتی جدید اقدام کنید. بعد از گرفتن شناسه جدید باید پایانه فروشگاهی یا نرم‌افزار رابط ارسال صورتحساب الکترونیکی خود را مجددا تنظیم نمایید. چنانچه با این کار خطا برطرف نشد، با پشتیبانی وال بیل تماس بگیرید.

• در حالت دستی مقدار فیلد نسیه و نقدی نمی تواند خالی باشد

چنانچه فایل اکسل صورتحساب الکترونیکی شما در قسمت “فیلد نسیه و نقدی” خالی باشد، امکان ثبت درست صورتحساب وجود نخواهد داشت.
راهکار: زمانی که مستقیما از طریق پنل وال بیل برای ثبت و صدور صورتحساب الکترونیکی اقدام می کنید، یا فایل اکسل صورتحساب خود را برای ما ارسال می نمایید، حتما فیلد “مبلغ تسویه نقدی و نسیه” را پر کنید.

• مقدار فیلد شناسه کالا خدمت با اطلاعات سامانه منطبق نیست

این مورد از خطاهای سامانه مودیان زمانی اتفاق می‌ افتد که یا شناسه کالا و خدمات را اشتباه وارد کرده باشید، یا شناسه کالا و خدمات شما منقضی شده باشد.
راهکار: ابتدا وارد سایت stuffid.tax.gov.ir شده و شناسه درست کالا و خدمات خود را از آنجا پیدا کنید و در صورتحساب الکترونیکی خود وارد نمایید.

• مقدار فیلد الگوی صورتحساب از نظر داده ای معتبر نبوده و صورتحساب معتبر نیست

این مورد از خطاهای سامانه مودیان مختص زمانی است که الگوی صورتحساب الکترونیکی خود را اشتباه وارد کرده باشید.
راهکار: نوع و الگوی متناسب با کسب و کار خود را بشناسید و صورتحساب الکترونیکی خود را با الگوی صحیح ارسال کنید.

• مقدار فیلد موضوع صورتحساب از نظر داده ای معتبر نبوده و صورتحساب معتبر نیست

این مورد از خطاهای سامانه مودیان طبیعتا زمانی نمایش داده می شود که موضوع صورتحساب الکترونیکی خود را در سامانه اشتباه وارد کرده باشید.
راهکار: صورتحساب خود (چه نسخه ارسالی با پنل وال بیل، چه نسخه اکسل) را ویرایش نموده و موضع آن را به درستی وارد کنید.

• مقدار فیلد نوع شخص خریدار از نظر داده ای معتبر نبوده و صورتحساب معتبر نیست

این خطا مربوط به زمانی است که نوع خریدار (حقیقی، حقوقی و غیره) به درستی در صورتحساب الکترونیکی شما مشخص نشده است.
راهکار: برای برطرف کردن این مشکل باید صورتحساب خود را ویرایش کرده و نوع شخص خریدار را به درستی در آن وارد نمایید.

بخشنامه و ابلاغیه حقوق و دستمزد سال ۱۴۰۵ وزارت کار

استفاده از رسید کارتخوان در حکم صورت‌ حساب الکترونیکی

بروزرسانی و آپدیت سایت

دریافت شناسه اختصاصی کالا ۱۴۰۲

دریافت شناسه اختصاصی کالا ۱۴۰۲

Rate this post

دریافت شناسه اختصاصی کالا

دریافت شناسه اختصاصی کالا ۱۴۰۳

دریافت شناسه اختصاصی کالا

شناسه کالا و خدمات یکی از اصلی‌ترین ارکان صدور صورتحساب الکترونیکی در سامانه مودیان است. از آنجا که بر اساس اولین فراخوان اجباری سازمان مالیاتی، کلیه اشخاص حقوقی به استثنای برخی گروه‌های خاص، از تاریخ اول دی ماه ۱۴۰۱ مشمول ثبت نام در سامانه مودیان و صدور صورتحساب الکترونیکی شده‌اند، در این مقاله در زمینه آموزش مالیات بر آن شدیم شما را با نحوه اخذ/تعیین شناسه کالا و خدمات آشنا نماییم. همراه ما بمانید.

دریافت شناسه اختصاصی کالا ۱۴۰۲

شناسه کالا و خدمات چیست؟

شناسه کالا و خدمات، کدهای یکتای متعلق به کالا و خدمات قابل ارائه در کشور (اعم از تولید داخل و یا وارداتی) است. این شناسه در واقع مجموعه‌ای از ویژگی‌های توصیفی کالا یا خدمات است که جهت توصیف مشخصات و ایجاد برداشت مشترک از هر قلم کالا یا خدمات تعیین می‌شود.

شناسه کالا و خدمات توسط چه سازمانی تعیین میشود؟

بر اساس قوانین و مقررات و همچنین توافقات صورت گرفته با وزارت امور اقتصاد و دارایی، مرجع تعیین و ارائه شناسه کالا و خدمات در اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان وزارت صمت (صنعت، معدن و تجارت) است.

نحوه دریافت شناسه کالا و خدمات

از آنجا که درج شناسه کالا و خدمات به منظور رهگیری صورتحساب‌های الکترونیکی صادره از سوی مودیان ضروری است؛ همچنین به دلیل تنوع کالاها و خدمات عرضه شده در کشور، وزارت صنعت، معدن و تجارت، سامانه‌های مجزایی برای دریافت شناسه کالا و خدمات به صورت اختصاصی و عمومی معرفی نموده است.

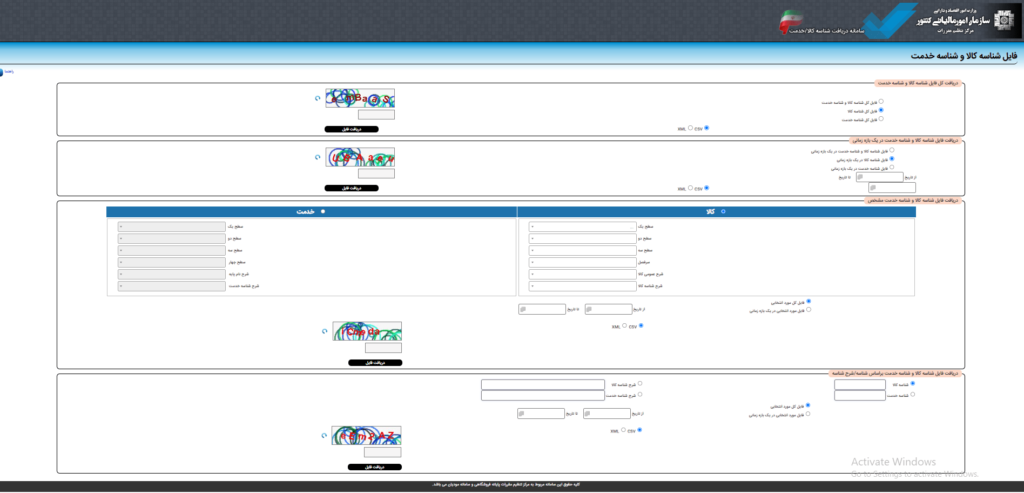
دریافت شناسه کالا اختصاصی از طریق سامانه جامع تجارت انجام می‌شود.

دریافت شناسه اختصاصی کالا

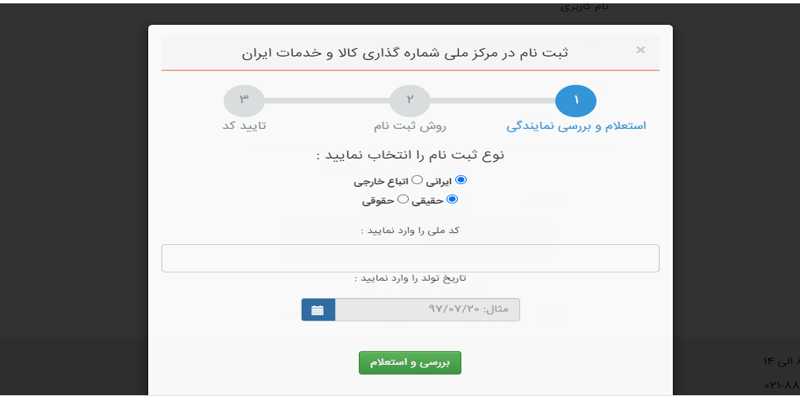
دریافت شناسه خدمات اختصاصی از طریق سامانه مرکز ملی شماره گذاری کالا و خدمات ایران انجام می‌شود.

دریافت شناسه اختصاصی کالا

نحوه اخذ/استعلام شناسه اختصاصی کالا

برای دریافت شناسه کالا (موضوع ماده ۱۳ قانون مبارزه با قاچاق کالا و ارز) دو روش برای مودیان در نظر گرفته شده است:

  • مؤدیانی که دارای صلاحیت تولید کننده/وارد کننده هستند
  • مؤدیانی که دارای صلاحیت تولید کننده/وارد کننده نیستند

مراحل دریافت شناسه کالا برای مؤدیانی که دارای صلاحیت تولید کننده/وارد کننده هستند، به شرح مراحل زیر انجام می‌شود:

  • مراجعه به درگاه سامانه جامع تجارت به آدرسntsw.ir
  • ثبت نام در این سامانه و دریافت نام کاربری و رمز عبور
  • تکمیل اطلاعات و دریافت نقش تجاری
  • دریافت شناسه کالا (اعم از کالای تولیدی یا وارداتی)

برای انجام هر یک از گزینه‌های فوق می‌توانید از راهنماهای موجود در سامانه جامع تجارت استفاده نمایید. در تب بعدی می‌توانید فایل‌های راهنمای دریافت نقش تجاری را دریافت کنید.مراحل دریافت شناسه کالا برای مؤدیانی که دارای صلاحیت تولید کننده/وارد کننده نیستند، به شرح مراحل زیر انجام می‌شود:

اما مؤدیانی که خود دارای صلاحیت تولیدکننده یا واردکننده نیستند، موظفند شناسه اقلام کالایی خود را از حلقه‌های قبلی زنجیره تجاری استعلام و دریافت نمایند و نیازی به دریافت شناسه کالا ندارند. برای مشاوره مالیاتی به سایت مراجعه کنید.

نحوه ثبت شناسه کالا در صورتحساب برای کالاهای فاقد شناسه

از آنجا که برخی از اقلام کالایی در سامانه جامع تجارت معرفی و کدگذاری نشده‌اند، مودیان در صورت مواجهه با این اقلام کالایی می‌توانند موقتا از شناسه کالا  عمومی استفاده نمایند؛ این افراد همچنین موظفند از بخش “راهنمای درخواست ایجاد سرفصل در سامانه شناسه کالا” نسبت به درخواست سرفصل کالایی متناظر کالای خود، جهت برقراری امکان اخذ شناسه کالا اقدام نمایند.

مراحل ثبت مشکل در خصوص شناسه اختصاصی کالا

ورود به سامانه جامع تجارت

  • انتخاب گزینه “ثبت و پیگیری مشکل”
  • انتخاب گزینه “درخواست جدید”
  • انتخاب گزینه “شناسه کالا” در بخش گروه
  • انتخاب گزینه “شناسه اختصاصی” در بخش شاخه
  • انتخاب گزینه “درخواست صدور/تعیین شناسه اختصاصی” در بخش موضوع

پشتیبانی و پاسخ به سوالات شناسه اختصاصی کالا

سامانه جامع تجارت با هدف همراهی با مؤدیان مالیاتی در استعلام و یا دریافت شناسه کالا به صورت اختصاصی، از طریق راه‌های ارتباطی زیر پاسخ‌گوی سوالات و مشکلات آنان خواهد بود:

  • تماس تلفنی با شماره ۱۲۴
  • ثبت و پیگیری مشکل از طریق سامانه جامع تجارت
  • مکاتبه (نامه نگاری) با دفاتر تخصصی مربوطه در وزارت صنعت، معدن و تجارت

شناسه عمومی کالا چیست؟

مؤدیان موظفند کلیه اقدامات لازم جهت دریافت شناسه اختصاصی کالا و خدمات برای محصولات خود را انجام دهند؛ اما در گام اول و در صورتی که مؤدیان به هر دلیل موفق به دریافت و استفاده از شناسه اختصاصی کالا خود نشدند، می‌توانند از شناسه عمومی محصول متناظر خود در صورتحساب الکترونیکی استفاده نمایند.

سازمان مالیاتی به منظور تسهیل در صدور صورتحساب الکترونیکی، فهرستی از دسته‌های کالایی با عنوان شناسه عمومی کالا نموده است؛ بدین ترتیب مؤدیان مالیاتی میتوانند در گام اول، در صورت عدم امکان اخذ/تعیین شناسه اختصاصی کالا، از فهرست یاد شده شناسه عمومی متناظر کالای خود را انتخاب و استفاده نمایند. این شناسه موقتا قابل استفاده خواهد بود و پیشنهاد میشود که مؤدیان محترم اقدام به دریافت شناسه اختصاصی نمایید.

دریافت شناسه اختصاصی کالا

روش دریافت یا استعلام شناسه عمومی کالا

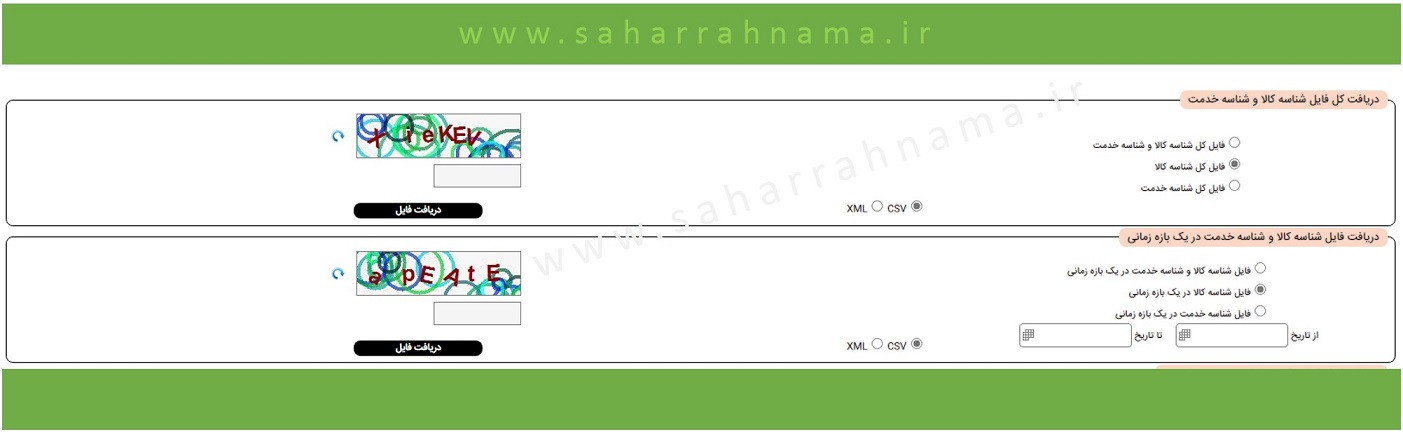
شناسه عمومی کالا توسط مؤدیان و فعالین اخذ نمی‌شود، بلکه بر اساس فهرستی که توسط سازمان مالیاتی در اختیار مؤدیان قرار گرفته است، استفاده می‌شود. برای استفاده از آخرین فهرست شناسه عمومی، مودیان می‌توانند به درگاه شناسه کالا و خدمات سازمان مالیاتی به آدرس stuffid.tax.gov.ir مراجعه نمایند.

روش دریافت یا استعلام شناسه عمومی کالا

روش دریافت یا استعلام شناسه عمومی خدمات

 فرآیند دریافت شناسه خدمات به صورت عمومی کاملا مشابه فرآیند اخذ شناسه اختصاصی خدمات و از طریق سامانه  portal.gs1-ir.org  انجام می‌شود. تنها تفاوت در این زمینه شخص متقاضی دریافت شناسه خدمات است.

هنگام دریافت شناسه اختصاصی خدمات، شخص مؤدی به دریافت و یا استعلام شناسه خدمات اقدام می‌کند؛ اما در زمان دریافت شناسه عمومی خدمات، تشکلهای صنفی مربوطه  و یا سازمان های بالادستی به نمایندگی از اعضای خود نسبت به دریافت شناسه خدمات به صورت عمومی اقدام نموده و جهت ثبت صورتحساب الکترونیکی، در اختیار اعضای خود قرار می‌دهند. از جمله این تشکل‌ها می‌توان به  انجمن‌ها و اتحادیه‌ها اشاره نمود.

شناسه کالا

شناسه کالا به مجموعه‌ای از ویژگی‌های ماهیتی کالا اشاره دارد که شامل نام کالا، جنس آن، مدل و نام تجاری آن است. با ثبت بخش‌های توصیفی در سامانه شناسه کالا توسط کاربر یا صاحب کالا، این شناسه به کالای مربوطه اختصاص داده می‌شود. این شناسه یا کد به‌عنوان زبان مشترک و عامل شناسایی کالا در زنجیره تجاری کشور است و موضوعی بسیار مهم در زنجیره تامین محسوب می‌شود.

شناسه کالا می‌تواند شناسه داخلی باشد که به وسیله سامانه شناسه کالا به آن کالای مربوطه اختصاص داده شده است یا شناسه معتبر بین‌المللی مانند شناسه GTIN باشد. در هر صورت، استفاده از این شناسه به عنوان کد شناسایی کالا بسیار مهم است و با استعلام آن از طریق سامانه شناسه کالا، اطلاعات مربوط به شناسنامه کالا برای شخص استعلام کننده در دسترس قرار می‌گیرد

یکی از اصلی‌ترین ارکان صدور صورتحساب الکترونیکی در سامانه مودیان، شناسه کالا و خدمات است. بر اساس فراخوان اجباری سازمان مالیاتی، کلیه اشخاص حقوقی به استثنای برخی گروه‌های خاص، از تاریخ اول دی ماه ۱۴۰۱ مشمول ثبت نام در سامانه مودیان و صدور صورتحساب الکترونیکی شده‌اند

با توجه به اجرای قانون پایانه‌های فروشگاهی و لزوم ثبت فاکتورها در سامانه مؤدیان مالیاتی، یکی از الزامات صدور صورتحساب الکترونیکی، دریافت شناسه کالا و خدمات و استفاده از آن است. بر اساس قوانین، مقررات و همچنین توافقات با وزارت امور اقتصاد و دارایی و وزارت صنعت، معدن و تجارت به عنوان مسئول کدگذاری کالا و خدمات کشور، مؤدیان مالیاتی موظفند از طریق روش‌هایی که در ادامه به آنها پرداخته می‌شود، نسبت به اخذ شناسه کالا و خدمت خود اقدام کرده و از آن در صورتحساب‌های الکترونیکی استفاده نمایند.

شناسه کالا و خدمات چیست؟

شناسه کالا و خدمات یک کد ۱۳ رقمی می باشد که از سوی سازمان صنعت ، معدن و تجارت صادر می شود. دریافت این شناسه برای کلیه ی افرادی که ملزم به ارسال صدور صورتحساب الکترونیکی می باشند الزامی است . شناسه کالا و خدمات از دو بخش به صورت عمومی و اختصاصی تشکیل شده است.شناسه کالا و خدمات، به عنوان کدهای یکتای متعلق به کالا و خدمات قابل ارائه در کشور (اعم از تولید داخلی و یا وارداتی) تعریف می‌شود. این شناسه در واقع مجموعه‌ای از ویژگی‌های توصیفی کالا یا خدمات است که برای توصیف مشخصات و ایجاد برداشت مشترک از هر قلم کالا یا خدمت، تعیین می‌شود.

با توجه به قوانین و مقررات، همچنین توافقات صورت گرفته با وزارت امور اقتصاد و دارایی، مرجع تعیین و ارائه شناسه کالا و خدمات در اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان سازمان وزارت صمت (صنعت، معدن و تجارت) می باشد.

به طور خلاصه ،شناسه کالای عمومی از طریق فایل اکسل stuffid.tax.gov.ir قابل شناسایی است

شناسه کالای اختصاصی از طریق سامانه ntsw.ir قابل پیگیری می باشد

شناسه خدمات عمومی و اختصاصی نیز از طریق سامانه  portal.gs1-ir.org  قابل شناسایی می باشد.

در ادامه برای دریافت هریک از شناسه ها به اختصار توضیح می دهیم.

دریافت شناسه کالا و خدمات برای سامانه مودیان

شناسه کالا و خدمات جزو آیتم های مورد نیاز در سامانه مودیان می باشد و تمامی افرادی که مشمول قانون پایانه های فروشگاهی می باشند و ملزم به ارسال صورت حساب های خود به صورت الکترونیکی هستند به آن نیاز دارند . با این حال پروسه ی دریافت شناسه کالا و خدمات سامانه مودیان برای بسیاری از افراد خسته کننده و سردرگم کننده می باشد

برای تسهیل در روند دریافت شناسه کالا و خدمات سامانه مودیان می توانید از افزونه ی اختصاصی حسابدار اَپ استفاده نمایید کافی است نام کالا و یا خدمات خود را وارد نمایید و شناسه عمومی یا اختصاصی خود را دریافت نمایید

توجه به درج شناسه کالا و خدمت در صورتحساب‌هایش الکترونیکی صادره از سوی مودیان، بسیار ضروری است. به دلیل تنوع و گستردگی کالاها و خدمات ارائه شده در کشور، وزارت صنعت، معدن و تجارت، سامانه‌های مجزایی برای دریافت شناسه کالا و خدمات به صورت اختصاصی و عمومی معرفی کرده است.همچنین شما می توانید جهت مشاهده ی لیست شناسه کالا  و خدمات از طریق سایت های زیر نیز اقدام کنید که برای مودیان کمی سردرگم کننده می باشد

دریافت شناسه کالا (اعم از عمومی و اختصاصی) از طریق سامانه جامع تجارت انجام می‌شود.

دریافت شناسه خدمت (اعم از اختصاصی و عمومی) از طریق سامانه مرکز ملی شماره گذاری کالا و خدمات ایران انجام می‌شود.

اخذ شناسه اختصاصی کالا

شناسه کالا به‌عنوان زبان مشترک در سامانه‌های اطلاعاتی می باشد،بسیاری از فعالان اقتصادی پیش از این در فرآیندهای تجاری مختلف، از جمله واردات کالا و ثبت آمار تولید، از این شناسه عمومی و اختصاصی کالا استفاده کرده‌اند. شناسه کالای اختصاصی به افرادی که کالا تولید یا وارد می‌کنند اختصاص داده می‌شود و نیازی نیست  فروشندگان و خریداران این کد را تهیه کنند  زیرا کالا از قبل دارای شناسه اختصاصی است. یکی از دلایل استفاده از شناسه کالا، ردیابی زنجیره تامین کالاها است. با استفاده از شناسه کالای اختصاصی، می‌توان مسیر کالا را از منبع تولید یا واردکننده تا فروشنده نهایی پیگیری کرد و شفافیت بیشتری در خرید و فروش کالا به وجود آورد.

از آنجایی که در گذشته برخی از فعالان اقتصادی، شناسه کالای خود را از درگاه سامانه جامع تجارت به آدرس www.ntsw.ir اخذ کرده‌اند، می‌توانند برای صدور صورتحساب الکترونیکی نیز از همین شناسه کالا استفاده کنند و نیازی به مراجعه مجدد جهت دریافت شناسه اختصاصی یا عمومی ندارند

  • مودیانی که دارای صلاحیت تولید کننده/وارد کننده هستند
  • مودیانی که دارای صلاحیت تولید کننده/وارد کننده نیستند

مودیانی که دارای صلاحیت تولید کننده/وارد کننده هستند

سامانه مودیان مالیاتی ۱۴۰۲

مراحل دریافت شناسه کالا برای مودیانی که دارای صلاحیت تولید کننده/وارد کننده هستند، به شرح زیر انجام می‌شود:

  1. درگاه سامانه جامع تجارت به آدرس ntsw.ir را باز کنید.
  2. برای ثبت نام در سامانه، اطلاعات مورد نیاز را وارد کرده و نام کاربری و رمز عبور خود را تعیین کنید.
  3. پس از ثبت نام، به صفحه پروفایل خود در سامانه وارد شوید و تمام اطلاعات مورد نیاز را تکمیل کنید.
  4. با توجه به نوع فعالیت خود، نقش تجاری مورد نظر را انتخاب کنید (مانند تولید کننده، وارد کننده و …).
  5. پس از دریافت نقش تجاری، با استفاده از این نقش تجاری، درخواست شناسه کالا را ارسال کنید.
  6. پس از بررسی درخواست، سامانه شناسه کالای مورد نظر را به شما اعلام خواهد کرد.

برای انجام هر یک از مراحل فوق می‌توانید از راهنمای موجود در سامانه جامع تجارت استفاده کنید.

مودیانی که دارای صلاحیت تولید کننده/وارد کننده نیستند

در این صورت، مودیان می‌توانند به یکی از شرکت‌های صادرکننده یا واردکننده مجاز در کشور مراجعه کرده و از آن‌ها شناسه کالا یا خدمت مورد نیاز خود را دریافت کنند. همچنین مودیان می‌توانند از طریق مشاوران بازرگانی و تجاری مجرب نیز در اخذ شناسه کالا و خدمت، مشاوره و راهنمایی دریافت کنند.

 برای اقلام کالایی که در سامانه جامع تجارت معرفی و کدگذاری نشده‌اند، مودیان می‌توانند موقتا از شناسه کالا به صورت عمومی استفاده کنند. اما باید به این نکته توجه داشت که استفاده از شناسه کالایی عمومی، برای اقلام کالایی که در سامانه جامع تجارت معرفی و کدگذاری نشده‌اند، فقط به صورت موقت مجاز است و مودیان باید در اسرع وقت از بخش “راهنمای درخواست ایجاد سرفصل در سامانه شناسه کالا”، درخواست سرفصل کالایی متناظر با کالای خود را جهت برقراری امکان اخذ شناسه کالا ارسال کنند.

شناسه عمومی کالا چیست؟

شناسه عمومی کالا چیست؟

سازمان امور مالیاتی جهت تسهیل در روند ارسال الکترونیکی صورت حساب ها برای مودیان این امکان را برای اشخاص فراهم نموده که در صورت عدم دسترسی به شناصه اختصاصی از لیست شناسه عمومی استفاده نمایند. مودیان باید تمام تدابیر لازم برای دریافت شناسه اختصاصی کالا و خدمات خود را به عهده بگیرند، اما در صورتی که به هر دلیلی نتوانند این کار را انجام دهند، می‌توانند در گام اول از شناسه عمومی محصول متناظر خود در صورتحساب الکترونیکی استفاده کنند.

برای تسهیل در صدور صورتحساب الکترونیکی، سازمان مالیاتی فهرستی از دسته‌های کالایی با عنوان شناسه عمومی کالا ارائه داده است. بنابراین، مودیان مالیاتی می‌توانند در صورت عدم امکان دریافت یا تعیین شناسه اختصاصی کالا، از فهرست یاد شده شناسه عمومی متناظر با کالای خود را انتخاب و در صورتحساب الکترونیکی استفاده کنند

شناسه اختصاصی کالا چیست؟

از شناسه اختصاصی کالا قبل از الزامی شدن در ارسال صورتحسابهای الکترونیکی برای سامانه های اطلاعاتی جهت مبارزه با قاچاق کالا و ارز مورد استفاده قرار می گرفت و احتمالاً برخی از فعالان اقتصادی قبلاً برای دریافت آن اقدام کرده‌اند. با این حال، در حال حاضر برای همه مودیان مالیاتی، دریافت شناسه کالای اختصاصی الزامی است. نکته قابل توجه این است که فعالانی که پیشتر این شناسه را دریافت کرده‌اند، می‌توانند از همان شناسه استفاده کنند و نیازی به دریافت دوباره شناسه نیست

دریافت شناسه خدمت به صورت اختصاصی و عمومی

مودیان مالیاتی برای دریافت شناسه اختصاصی خدمت می‌توانند به سامانه portal.gs1-ir.org مراجعه نمایند.

فرآیند دریافت شناسه خدمت به صورت عمومی، بطور کامل شبیه به فرآیند اخذ شناسه اختصاصی خدمت از طریق سامانه portal.gs1-ir.org است. اما تفاوت آن در این است که در اینجا شخص درخواست‌دهنده شناسه خدمت، یک تشکل صنفی است که به نمایندگی از اعضای خود درخواست را ارسال می‌کند.

در فرآیند اخذ شناسه اختصاصی خدمت، فرد مودی به دریافت یا استعلام شناسه خدمت می‌پردازد. اما در فرآیند دریافت شناسه عمومی خدمت، تشکل‌های صنفی مرتبط، به نمایندگی از اعضای خود، درخواست شناسه خدمت عمومی را ارسال می‌کنند تا برای ثبت صورتحساب الکترونیکی، به اعضای خود ارائه شود. این تشکل‌ها شامل انجمن‌ها و اتحادیه‌ها می‌شوند.

شناسه کالا و خدمات

با توجه به اجرای پایانه های فروشگاهی و سامانه مؤدیان مالیاتی از تاریخ ۱۴۰۱/۰۸/۰۱ ، یکی از الزامات صدور صورتحساب الکترونیکی، دریافت شناسه کالا و خدمات و استفاده از آن است و بر اساس قوانین و مقررات و همچنین توافقات صورت گرفته با وزارت امور اقتصاد و دارایی، وزارت صنعت، معدن و تجارت به عنوان متولی کد گذاری کالا و خدمات کشور، مسئولیت ارائه شناسه کالا و خدمات در اجرای پایانه های فروشگاهی و سامانه مؤدیان مالیاتی را نیز بر عهده خواهد داشت.

مؤدیان مالیاتی موظفند از طریق روش هایی که در ادامه به تشریح آن پرداخته می شود، نسبت به اخذ / تعیین شناسه کالا و خدمت خود اقدام کرده و از آن در صورتحساب های الکترونیکی استفاده نمایند.

مطلوب است بر اساس الزامات موجود، مؤدیان نسبت به استفاده و دریافت شناسه کالا و خدمت بصورت اختصاصی اقدام نمایند، با این حال به جهت تسهیل در صدور صورتحساب الکترونیکی در گام اول، امکان استفاده از شناسه کالا و خدمت بصورت عمومی نیز فراهم شده است و مؤدیانی که به هر دلیلی امکان اخذ و استفاده از شناسه اختصاصی را ندارند، میتوانند از شناسه عمومی در صورتحساب خود استفاده نمایند.

در ادامه مستند به تفکیک، فرآیند اخذ / تعیین شناسه کالا و خدمت بصورت عمومی و اختصاصی و اقدامات مورد نیاز جهت انجام توسط مؤدیان محترم به تفصیل و تصویر آمده است.

راهنمای دریافت شناسه کالا و خدمت

همانطور که در بالا مطالعه شد، با توجه به اجرای قانون پایانه های فروشگاهی و سامانه مودیان، شناسه کالا و خدمات یکی از مواردی است که مودیان مشمول این قانون می بایست آن را تهیه نمایند و در صورتحساب الکترونیک خود درج نمایند. به همین منظور راهنما و فرآیند دریافت شناسه کالا و خدمات را برای شما شرح داده ایم.

راهنمای دریافت شناسه کالا و خدمات را با توجه به ترتیب و موارد زیر برای شما شرح داده ایم:

  • شناسه اختصاصی کالا
  1. نحوه استعلام و دریافت شناسه کالا به صورت اختصاصی
  2. پشتیبانی و پاسخگویی به سوالات شناسه اختصاصی کالا
  • شناسه عمومی کالا
  1. نحوه استعلام و دریافت شناسه کالا به صورت عمومی
  2. پشتیبانی و پاسخگویی به سوالات شناسه عمومی کالا
  • شناسه خدمات
  1. نحوه استعلام و دریافت شناسه خدمت به صورت عمومی و اختصاصی
  2. پشتیبانی و پاسخگویی به سوالات شناسه عمومی خدمت

شناسه کالا چیست؟

شناسه کالا، شناسه‌ ای نامیده می شود که به مجموعه‌ ای از ویژگی های ماهیتی کالا مانند نوع کال، جنس کالا، مدل آن و همچنین نام تجاری که در شرح تجاری کالا می آید، تخصیص داده می شود و با ثبت بخش های توصیفی در سامانه شناسه کالا توسط کاربر یا صاحب کالا، صادر می گردد.

مطابق قانون مبارزه با قاچاق کالا و ارز که در سال ۱۳۹۲ مصوب شده است، این شناسه یا کد به‌عنوان زبان مشترک و عامل شناسایی کالا در زنجیره تجاری کشور است و موضوعی بسیار مهم در زنجیره تامین است.

شناسه کالا امکان دارد شناسه داخلی باشد که به وسیله سامانه شناسه کالا به آن کالای مربوطه تخصیص داده شده است و یا شناسه معتبر بین‌المللی مثل شناسه GTIN باشد. در هر صورت کاربرد این شناسه به‌عنوان کد شناسنامه کالا محسوب می شود و با استعلام آن به کمک سامانه شناسه کالا، اطلاعات و به عبارتی شناسنامه کالا در اختیار شخص استعلام کننده قرار می گیرد.

شناسه اختصاصی کالا

شناسه کالا موضوع ماده ۱۳ قانون مبارزه با قاچاق کالا و ارز به عنوان زبان مشترک کالا در سامانه های اطلاعاتی معرفی شده است و بسیار از فعالان اقتصادی، پیش از این در سایر فرآیندهای تجاری از جمله واردات کالا و ثبت آمار تولید نسبت به اخذ و استفاده از آن شناسه عمومی و اختصاصی کالا نموده اند.

آن دسته از مؤدیان که تا پیش از این از درگاه سامانه جامع تجارت به آدرس www.ntsw.ir شناسه کالای خود را اخذ نموده اند می توانند از همین شناسه کالا جهت صدور صورتحساب الکترونیکی نیز استفاده نمایند و نیازی به مراجعه مجدد جهت دریافت شناسه اختصاصی کالا یا عمومی ندارند.

برای آموزش و راهنمای تصویری دریافت شناسه کالا اختصاصی فایل های pdf زیر را دانلود نمایید:

نکته : توجه داشته باشید که شناسه اختصاصی کالا را باید اشخاص دارای صلاحیت تولید(تولید کنندگان) و وارد کنندگان دریافت نمایند. پس اگر جزو این دو گروه نمی باشید، نیازی نیست برای دریافت شناسه کالا اختصاصی اقدام کنید.

شناسه خدمت عمومی

شناسه خدمت عمومی را می توان از آدرس  wwww.stuffid.tax.gov.ir به دست آورد. اما متاسفانه لیست شناسه خدمت عمومی موجود در این سایت بسیار محدود می باشد و اکثر مودیانی که به ارائه خدمات می پردازند به ناچار به سمت اخذ شناسه خدمت اختصاصی میل پیدا می کنند و به عبارتی ناچار به استفاده از شناسه خدمت اختصاصی هستند.

این موضوع یا چالش برای شناسه کالا کمتر دیده می شود و معمولا کسانی که کالا می فروشند توانسته اند در ابتدا از شناسه کالای عمومی بهره مند شوند.

شناسه خدمت اختصاصی

بررسی ها نشان داده است که اکثر کسانی که خدمت ارئه می دهند شناسه خدمت اختصاصی تهیه کرده اند و دلیل آن پیدا نکردن شناسه خدمت عمومی مربوط به کسب و کارشان است. اگر شما هم به دنبال شناسه خدمت هستید سعی کنید شناسه خدمت اختصاصی خودتان را تهیه کنید و از گشتن در میان شناسه های عمومی منقضی شده و غیر مربوط خودداری کنید چون به نتیجه مطلوبی نمی رسید.

نحوه استعلام و دریافت شناسه اختصاصی و عمومی خدمت

فرآیند اخذ شناسه اختصاصی و عمومی خدمت مشابه یکدیگر است و همانطور که در بالا به آن اشاره شد، تنها تفاوت این دو نوع شناسه در این است که جهت اخذ شناسه خدمت بصورت اختصاصی، مؤدی ارائه دهنده خدمت اقدام می کند و در شناسه خدمت بصورت عمومی، اخذ کننده شناسه خدمت تشکل های مربوطه، عهده دار این مسئولیت خواهند بود.

جهت دریافت شناسه خدمت، مودیان محترم می بایست به درگاه مرکز ملی شماره گذاری کالا و خدمات ایران به آدرس www.portal.gs1-ir.org مراجعه نمایند.

راهنمای دریافت شناسه خدمت در صفحه اصلی سامانه جامع تجارت به آدرس www.ntsw.ir در بخش مستندات عمومی در دسترس کاربران قرار گرفته است.

روش سریع دریافت شناسه خدمت اختصاصی

همانطور که مطرح شد یکی از راه های دریافت شناسه خدمت اختصاصی مراجعه به سایت www.portal.gs1-ir.org است که دستوارعمل مربوط به خود را دارد و برای راهنمای جهت دریافت شناسه خدمت اختصاصی می توانید به پشتیبانی آن سایت هم تماس حاصل کنید. این سایت برای مرکز ملی شماره گذاری کالا و خدمات ایران است.

یک راه نسبتا سریعتر برای دریافت شناسه خدمت اختصاصی مراجعه و تماس با نمایندگان استان مرکز ملی شماره گذاری کالا و خدمات که از سوی این مرکز اعلام شده است که نام آنها در سایت فوق موجود است.لازم به ذکر است که این نمایندگی ها در زمان ثبت نام در سایت فوق توسط متقاضی تعیین می گردد. به عبارتی هر ثبت نام کننده یک نماینده برای امور خود مشخص می کند.

 درج شناسه کالا/خدمت صحیح توسط مودیان در صورتحساب الکترونیکی

در راستای اجرای تکالیف قانون پایانه‌های فروشگاهی و سامانه مودیان، ضرورت دارد مودیان مالیاتی جهت صدور صورتحساب الکترونیکی شناسه کالا یا خدمت که عددی ۱۳ رقمی است را به تفکیک هر ردیف صورتحساب مربوط به هر کالا یا خدمت درج نمایند. لذا موارد زیر مورد تاکید قرار می گیرد:

۱- شناسه مذکور توسط وزارت صنعت، معدن و تجارت صادر می شود. راهنمای دریافت شناسه کالا و خدمات در درگاه سازمان امور مالیاتی کشور به نشانی Intamedia.ir ، بخش پایانه ­های فروشگاهی و سامانه مودیان بارگذاری شده است.

۲- کلیه مودیان می‌­توانند جهت اطلاع از فهرست شناسه کالا و خدمات دارای نرخ مالیاتی، به نشانی stuffid.tax.gov.ir مراجعه نموده و نسبت به دریافت فهرست مذکور حسب نیازمندی‌های خود اقدام نمایند. وضعیت شمولیت ارزش افزوده و نرخ مرتبط در نشانی فوق توسط دفتر فنی و مدیریت ریسک مالیاتی تعیین و برای هر کالا و خدمت به تفکیک درج شده است. بر اساس ساختار شناسه کالا و خدمات هر گروه کالایی یا خدمات، دارای یک شناسه عمومی و ذیل آن شناسه های اختصاصی است و تا زمان عدم درج شناسه اختصاصی کالا و خدمت در درگاه مذکور (stuffid.tax.gov.ir) مودیان می‌توانند از شناسه عمومی کالا/خدمت درج شده در درگاه فوق استفاده نمایند.

پیدا کردن شناسه کالا برای سامانه مودیان

چطور باید نسبت به پیدا کردن شناسه کالا برای سامانه مودیان اقدام کنیم؟

یکی از چالش هایی که معمولا برای حسابداران به وجود می آید و یک سوال پر تکرار هم محسوب می شود این است که چه روشی جهت پیدا کردن شناسه

کالا برای سامانه مودیان  وجود دارد؟

این روزها زمان اندکی برای به اجرا در آمدن قانون پایانه های فروشگاهی باقی مانده است.

بد نیست که در مورد موضوع مهم پیدا کردن شناسه کالا برای سامانه مودیان صحبتی کوتاه با شما عزیزان داشته باشیم.

همانطور که از نامش پیداست سامانه مودیان یک سامانه آنلاین است .

این سامانه توسط سازمان امور مالیاتی کشور برای ثبت و مدیریت اطلاعات مالیاتی اشخاص حقوقی و حقیقی در ایران ایجاد شده است.

این سامانه به عنوان یک پایگاه داده مرجع برای اطلاعات مالیاتی افراد و شرکت‌ها در نظام مالیاتی کشور عمل می‌کند.

روش پیدا کردن شناسه کالا در سامانه مودیان

استفاده از سامانه مودیان برای افراد حقوقی و حقیقی ضروری است.

زیرا ثبت اطلاعات مالیاتی در این سامانه برای پرداخت مالیات و همچنین برای بهره‌برداری از خدمات دولتی، مانند درخواست تسهیلات بانکی، ضروری است.

همچنین، با استفاده از این سامانه، شرکت‌ها و افراد حقوقی می‌توانند از اطلاعات مالیاتی خود برای بررسی وضعیت مالی خود و برنامه‌ریزی مالیاتی استفاده

کنند.

هدف اصلی از راه اندازی سامانه مودیان در نظام مالیاتی ایران، افزایش شفافیت و دقت در ثبت و مدیریت اطلاعات مالیاتی افراد و شرکت‌ها است.

با استفاده از این سامانه، سازمان امور مالیاتی کشور قادر است به صورت دقیق‌تر و سریع‌تر اطلاعات مالیاتی را دریافت و پردازش کند و در نتیجه، برای افراد و

شرکت‌ها برنامه‌ریزی مالیاتی راحت‌تر و دقیق‌تر خواهد بود.

همچنین، با تسهیل در پرداخت مالیات و ثبت دقیق اطلاعات مالی، سامانه مودیان به عنوان یک ابزار موثر در مبارزه با فساد مالی نیز عمل می‌کند.

بدهی است که  پاسخ به این سوالات میتواند راه ‌گشای بسیاری از مشکلات و چالش ها باشد.

یکی از عمده چالش هایی که در سال های کذشته تا کنون، دولت مخصوصاً، سازمان مالیاتی کشور، با آن دست و پنجه نرم می کند، موضوع مهم فرار مالیاتی

برخی از مودیان می باشد.

فرار مالیاتی موجب کاهش چشمگیر درآمدهای مالیاتی دولت و تحمیل فشار مضاعف بر سایر مودیان مالیاتی گردیده است .

به جهت مقابله کردن با این مشکل، دولت، اقدامات مهمی را اتخاذ نموده است.

یکی از مهم ترین اقدامات دولت در این راستا، تاسیس و راه اندازی نمودن سامانه مودیان مالیاتی می باشد.

توجه داشته باشید که در قانون پایانه های فروشگاهی و سامانه مودیان، مورد تصریح قانون گذار قرار گرفته است.

روش پیدا کردن شناسه کالا در سامانه مودیان

جهت دریافت لیست کامل شناسه کالا و خدمات کافیست تنها از طریق آدرس سایت مالیات به آدرس https://stuffid.tax.gov.ir ورود نمایید.

سپس فایل کلی شناسه کالا یا خدمات را به صورت فایل اکسل دریافت کنید.

حالا ممکن است این سوال برای شما به وجود بیاید که اگر شناسه کالا یا خدماتی که ارائه میکنید در این لیست وجود نداشت چه باید کرد؟

پاسخ بسیار ساده است:

تنها کافیست که از طریق پرتال جامع مرکز ملی شماره گذاری کالا و خدمات ایران به آدرس اینترنتی https://portal.gs1-ir.org/account/login ورود نمایید.

سپس نسبت به ثبت نام در آن اقدام کنید.

بعد از تایید آن توسط کارشناسان نسبت به دریافت کد کالا یا خدمات به سادگی اقدام کنید.

روش پیدا کردن شناسه کالا در سامانه مودیان

شایان ذکر است که جهت دریافت کد کالا یا خدمات از ایران کد باید هزینه نیز پرداخت نمایید.

شناسه کالا و خدمات در سامانه مودیان چیست؟آموزش دریافت شناسه کالا و خدمت

شناسه کالا و خدمات از موارد مورد نیاز در سامانه مودیان است که تمام کسانی که ملزم به ارسال صورتحساب الکترونیکی هستند به آن نیاز دارند. با این حال نحوه دریافت شناسه کالا و خدمات برای بسیاری از مودیان همچنان باعث سردرگمی است. در این مقاله از فینتو با هم به توضیح کامل شناسه کالا و خدمت و نحوه دریافت آن پرداخته ایم پس در صورتی که هرگونه سوال یا ابهامی درباره نحوه اخذ شناسه کالا و خدمات دارید مثل همیشه تا انتهای مقاله همرا فینتو باشید.

شناسه کالا و خدمات در سامانه مودیان چیست؟

شناسه کالا و خدمات یک کد ۱۳ رقمی است که توسط سازمان صنعت، معدن و تجارت صادر میشود. دریافت این شناسه ۱۳ رقمی از تاریخ ۱۴۰۱/۰۸/۰۱ برای تمام مودیان مالیاتی که ملزم به ارائه صورتحساب الکترونیکی در سامانه مودیان هستند الزامی است. شناسه کالا و خدمات از دو بخش عمومی و اختصاصی تشکیل شده است که در ادامه به تفکیک به آنها میپردازیم.

شناسه عمومی کالا در سامانه مودیان چیست؟

سازمان امور مالیاتی به منظور آسان تر شدن ارسال صورتحساب الکترونیکی برای مودیان، این امکان را فراهم کرده است که در صورتی که مودیان شناسه اختصاصی کالا دریافت نکرده اند، بتوانند از طریق لیست شناسه های عمومی که از پیش توسط سازمان مالیات آماده شده، شناسه مرتبط با فعالیت خود را انتخاب کنند. لیست شناسه های عمومی در بخش ارسال فایل و شناسه کالا سازمان مالیاتی به نشانی stuffid.tax.gov قابل مشاهده و انتخاب است.

شناسه اختصاصی کالا در سامانه مودیان چیست؟

شناسه اختصاصی کالا پیش از این نیز مطابق با قانون مبارزه با قاچاق ارز و کالا در سامانه های اطلاعاتی به عنوان یک زبان مشترک اطلاعاتی مورد استفاده قرار میگرفت و ممکن است بسیاری از فعالین اقتصادی از پیش نسبت به دریافت آن اقدام کرده باشند. اما در حال حاضر دریافت شناسه اختصاصی کالا برای تمام مودیان مالیاتی ضروری است. نکته مهمی که خوب است بدانید این است که فعالین اختصاصی که قبلا این شناسه را دریافت کرده اند میتوانند از همان شناسه اختصاصی استفاده کنند و نیازی به دریافت مجدد شناسه ندارند.

چه کسانی باید شناسه اختصاصی کالا سامانه مودیان را دریافت کنند؟

فعالین اقتصادی که از نظر سازمان مالیاتی واجد شرایط به عنوان تولید کننده یا وارد کننده هستند یا به هر نوعی فروشنده ی کالا یا خدمت محسوب میشوند لازم است که از طریق سامانه www.ntsw.ir اقدام به پر کردن اطلاعات لازم و دریافت شناسه اختصاصی کنند که در ادامه به صورت کامل و مجزا به نحوه دریافت شناسه اختصاصی کالا برای تولید کنندگان و هم برای وارد کنندگان خواهیم پرداخت. لازم به ذکر است که در صورتی که فعالین اختصاصی واجد صلاحیت به عنوان تولید کننده یا وارد کننده نباشند باید به نفر قبلی زنجیره اقتصادی که از او کالا یا خدمات را دریافت کرده اند مراجعه کنند و شناسه اختصاصی کالا را دریافت کنند.

نحوه دریافت شناسه کالا و خدمات چگونه است؟

مودیان مالیاتی که دارای نقش تولید کننده یا وارد کننده هستند لازم است که به سامانه www.ntsw.ir مراجعه و ثبت نام کنند و ابتدا نقش تجاری و سپس شناسه کالا اختصاصی اقدام کنند. در صورتی که به آموزش بیشتری در رابطه با دریافت نقش تجاری احتیاج دارید، توصیه میکنم که آموزش های زیر را مطالعه کنید:

دریافت آموزش نحوه اخذ شناسه کالای تولیدی: دریافت فایل

دریافت آموزش نحوه اخذ نقش تجاری کالای کالای وارداتی: دریافت فایل

نحوه ثبت شناسه کالا برای کالاهایی که شناسه اختصاصی ندارند چگونه است؟

توجه کنید که در صورتی که برای کالای مورد نظر شما امکان دریافت شناسه کالای اختصاصی وجود ندارد میتوانید به صورت موقت از شناسه کالای عمومی استفاده کنید و نسبت ارسال درخواست سرفصل در سامانه کالا اقدام کنید. در صورتی که از نحوه ارسال درخواست سرفصل جدید اطلاع ندارید پیشنهاد میکنیم که آموزش زیر را مطالعه کنید: نحوه ارسال درخواست سرفصل جدید در سامانه شناسه کالا

نحوه اخذ یا استعلام شناسه خدمت عمومی و اختصاصی چگونه است؟

مطابق با اطلاعیه شماره ۱۲ سازمان مالیات، با توجه به لایحه تسهیل تکالیف مودیان در اجرای قانون پایانه­های فروشگاهی و سامانه مودیان که در جلسه مورخ ۱۴۰۲/۰۴/۲۶ به تصویب مجلس رسیده است مودیان مالیاتی در صورتی که تمایل داشته باشند از شناسه های GTIN استفاده کنند، امکان استعلام و دریافت فایل شناسه عمومی و شناسه اختصاصی از طریق سامانه استعلام شناسه عمومی و اختصاصی فراهم شده است. تمامی مودیان برای استعلام شناسه خدمت میتوانند از طریق درگاه مرکز ملی شماره گذاری کالا و خدمات ایران به نشانی https://portal.gs1-ir.org/home/services اقدام کنند.

آیا خرده فروشی ها نیز ملزم به دریافت شناسه کالا و خدمت هستند؟

بله. تمامی فروشندگان ملزم به دریافت شناسه کالا و خدمت هستند.

آیا میتوان برای صدور صورتحساب الکترونیکی فقط از شناسه عمومی استفاده کرد؟

بله. در حال حاضر به دلیل آسان تر شدن ارسال صورتحساب الکترونیکی سامانه مودسان، در صورتی که مودیان شناسه اختصاصی نداشته باشند میتوانند تنها با شناسه عمومی کالا اقدام به ارسال صورتحساب الکترونیکی خود بکنند.

آیا میتوان یک شناسه کالا را در چند ردیف از صورتحساب الکترونیکی وارد کرد؟

مهم است بدانید که شناسه عمومی کالا را میتوانید در چند سطر از صورتحساب وارد کتید. اما فقط یک شناسه اختصاصی کالا در هر ردیف از صورتحساب الکترونیکی استفاده کنید.

آیا افرادی که قبلا شناسه کالا و خدمت را دریافت کرده اند میتوانند در سامانه مودیان از آن استفاده کنند؟

بله همانطور که در بالا نیز اشاره کردیم اگر فعالین اقتصادی قبلا نسبت به دریافت شناسه کالا و خدمت اقدام کرده اند نیازی نیست که مجددا شناسه کالا و خدمت دریافت کنند و میتوانند از همان شناسه ای که پیش تر استفاده کرده اند استفاده کنند.

بروزرسانی و آپدیت سایت

مهلت ارسال صورت های مالی

5/5 - (3 امتیاز)

مهلت ارسال صورت های مالی

مهلت ارسال صورت های مالی

✔مهلت ارسال صورت مالی حسابرسی شده به سازمان امور مالیاتی:
به طور کلی شرکت های که مجموع درآمد آن ها در طی سال بیش از ۵۰ میلیارد ریال و یا مجموع دارایی آنها بیش از ۸۰ میلیارد ریال باشد مکلف به ارایه صورت های مالی حسابرسی شده به سازمان امور مالیاتی می باشند .
مهلت ارسال صورت های مالی به سازمان امور مالیاتی تا سه ماه بعد از آخرین مهلت ارسال اظهارنامه های مالیاتی می باشد .
به طور مثال اشخاص حقیقی تا پایان خرداد و اشخاص حقوقی تا پایان تیر برای ارسال اظهارنامه مالیات بر درآمد فرصت دارند پس در نتیجه اشخاص حقیقی تا پایان شهریور و اشخاص حقوقی تا پایان (مهر) برای ارسال صورت های مالی حسابرسی شده به سازمان امور مالیاتی فرصت دارند .
✔جریمه عدم ارسال:
مطابق ماده ۲۷۲ قانون مالیات های مستقیم جریمه عدم ارسال صورت های ملی حسابرسی شده به سازمان امور مالیاتی بیست درصد مالیات متعلق می باشد .
(تا کنون هم سازمان امور مالیاتی مدت تحویل را تمدید نکرده است).

انجام مشاوره مالی و مالیاتی

پرسش و پاسخ به سوالات

صورت معاملات فصلی

خدمات مشاور مالیاتی

درباره ما

راهنمای جامع ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی ۱۴۰۵ + آموزش تصویری و نکات مهم

راهنمای جامع ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی ۱۴۰۵ + آموزش تصویری و نکات مهم

5/5 - (5 امتیاز)

راهنمای جامع ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی ۱۴۰۴ + آموزش تصویری و نکات مهم

ارسال لیست بیمه پرسنل یکی از مهم‌ترین وظایف شرکت‌ها و واحدهای منابع انسانی است. سامانه جدید تأمین اجتماعی با تغییرات گسترده‌ای ارائه شده است و برای ارسال موفق لیست بیمه، لازم است مراحل و نکات دقیق را بدانید. هدف این مقاله این است که شما بتوانید بدون خطا، با سرعت و دقت بالا، لیست بیمه پرسنل را ارسال کنید.

ویدیوی کامل مرحله به مرحله ارسال لیست بیمه تامین اجتماعی

مهلت ارسال لیست بیمه

مهلت ارسال لیست بیمه هر ماه تا پایان ماه بعد است و فرقی بین ماه ۳۰ روزه و ماه ۳۱ روزه وجود ندارد. به عنوان مثال مهلت ارسال لیست بیمه فروردین تا ۳۱ اردیبهشت است. توجه داشته باشید که در صورتی که ۳۱ ام، تعطیل رسمی باشد، روز اول ماه بعد آخرین مهلت ارسال لیست بیمه خواهد بود. در صورتی که لیست بیمه در مهلت قانونی ارسال نشود،‌ کارفرما مشمول جریمه عدم ارسال لیست بیمه می شود.

آموزش ارسال لیست بیمه آنلاین

امکان تهیه لیست بیمه به دو صورت وجود دارد:

  1. ارسال لیست بیمه آنلاین
  2. از طریق نرم افزار لیست دیسک تامین اجتماعی

گام اول: ورود به سایت ارسال لیست بیمه

برای ارسال لیست بیمه پس از ورود به سامانه خدمات غیرحضوری سازمان تامین اجتماعی به نشانی: eservices.tamin.ir، از سربرگ “کارفرمایان”، گزینه “لیست حق‌بیمه”و سپس “ارسال لیست حق بیمه”را انتخاب نمایید.

گام دوم: انتخاب کارگاه

در این مرحله پس از ورود به صفحه “انتخاب کارگاه”، سامانه پیامی در خصوص فرآیند سیستم به منظور ارسال درخواست و پرداخت حق بیمه به صورت برخط و امکان پرداخت حق بیمه تا ساعت ۲۴ همان روز را به کارفرما نمایش می دهد که پس از تایید پیغام فوق لیست کارگاه ها نمایش داده می شود.

پس از تایید پیام فوق کارگاهی که قصد ارسال لیست بیمه آن را دارید، انتخاب کنید. با استفاده از نام کارگاه یا کد کارگاهی بیمه می توانید کارگاه مورد نظر را انتخاب کنید.

گام سوم: ایجاد لیست بیمه

در این مرحله باید لیست بیمه را برای ماه مورد نظر ایجاد کنید. با توجه به فهرستی که در منوی “درخواست ها” برای شما نمایش داده می شود، ۳ روش را می توانید انتخاب کنید:

  1. کپی درخواست از لیست ماه قبل (توجه: برای لیست بیمه فروردین ۱۴۰۴،‌ امکان کپی از ماه قبل نیست و می بایست لیست بیمه جدید با کلیک بر روی گزینه ارسال درخواست به صورت آنلاین ایجاد شود)
  2. بارگذاری فایل اطلاعات
  3. ارسال درخواست آنلاین

در ادامه هر یک از روش های ایجاد لیست بیمه توضیح داده شده است.

  • کپی از لیست ماه قبل
    برای کپی لیست بیمه از ماه های قبل، مانند تصویر زیر در منوی درخواست ها گزینه کپی از لیست ماه قبل را انتخاب کنید و سپس بر روی کادر آبی رنگ پایین صفحه کلیک کنید.

با مطالعه این راهنما، یاد می‌گیرید:

  • اطلاعات لازم برای ارسال لیست بیمه چیست

  • مراحل ورود و بارگذاری فایل چگونه است

  • نرم‌افزارهای مناسب برای تولید فایل بیمه کدامند

  • مشکلات رایج و روش حل آن‌ها

  • نکات حقوقی و رعایت قوانین سامانه جدید

گام چهارم: جزئیات درخواست

پس از ایجاد لیست بیمه به یکی از روش های مذکور، سامانه ضمن نمایش پیغام موفقیت آمیز بودن درخواست، کارفرما را به صفحه “جزییات درخواست” هدایت می‌نماید.

این صفحه دارای سه سربرگ می باشد:

  1. ریز اطلاعات درخواست: حاوی اطلاعات کارگاه، کارفرما، ستون اظهارات کارفرما و نتیجه پردازش است.
  2. کارکنان/ بیمه شدگان: حاوی اطلاعات هویتی و دستمزدی بیمه‌شدگان است.
  3. خطاها و هشدارها: خطا و هشدار های احتمالی موجود در اطلاعات ارائه شده توسط کارفرما را جهت برطرف نمودن خطاها نمایش می دهد.

گام پنجم: پردازش اطلاعات

در این مرحله می بایست به جهت ادامه فرایند و انجام محاسبات به صورت آنلاین و لحظه ای، مانند تصویر بالا بر روی گزینه “پردازش” کلیک نمایید. در صورت موفق بودن پردازش، سامانه پیغام “درخواست شما با موفقیت پردازش شد” را نمایش می دهد.

در این مرحله نتیجه محاسبات در سربرگ «ریز اطلاعات درخواست» و در ستون های اظهارات کارفرما و نتیجه پردازش، قابل مشاهده می‌باشد، در صورتی که در پردازش اطلاعات اظهارات کارفرما با نتیجه پردازش تامین اجتماعی مغایرت وجود داشته باشد، خطای زیر نمایش داده می شود:


چرا ارسال لیست بیمه درست مهم است؟

ارسال صحیح لیست بیمه پرسنل باعث موارد زیر می‌شود:

  1. جلوگیری از جریمه‌های دیرکرد: تاخیر در ارسال لیست بیمه باعث اعمال جریمه‌های مالی می‌شود.

  2. حفظ حقوق قانونی پرسنل: هرگونه اشتباه در ثبت لیست بیمه می‌تواند حقوق پرسنل را تحت تاثیر قرار دهد.

  3. ثبت دقیق سابقه بیمه‌ای کارکنان: ثبت صحیح اطلاعات در سامانه تأمین اجتماعی باعث می‌شود سوابق بیمه‌ای کارکنان بدون مشکل حفظ شود.

  4. پیشگیری از خطاهای سیستم و مشکلات بعدی: رعایت دقیق مراحل و استفاده از نرم‌افزارهای معتبر از خطاهای سیستمی جلوگیری می‌کند.


مراحل ارسال لیست بیمه پرسنل در سامانه جدید

مرحله اول: آماده‌سازی اطلاعات

  • جمع‌آوری اطلاعات پرسنل: کد ملی، شماره بیمه، حقوق ماهانه، تاریخ استخدام

  • تطبیق اطلاعات با فایل حقوقی و اطمینان از درستی و کامل بودن داده‌ها

  • بررسی دوباره اطلاعات قبل از تولید فایل بیمه

مثال:
اگر یکی از پرسنل تازه استخدام شده، کد ملی اشتباه وارد شود، فایل بیمه توسط سامانه پذیرفته نمی‌شود و باید اصلاحیه ارسال شود.


مرحله دوم: ورود به سامانه جدید تأمین اجتماعی

  • آدرس سامانه: www.tamin.ir

  • ورود با نام کاربری و رمز عبور کارگاه

  • دسترسی به بخش ارسال لیست بیمه

  • در صورت فراموشی رمز عبور، گزینه بازیابی رمز استفاده شود


مرحله سوم: انتخاب نوع لیست بیمه

  • لیست عادی: برای ارسال ماهانه معمول پرسنل

  • لیست اصلاحیه: برای اصلاح اطلاعات ارسال شده قبلی

  • تعیین ماه و سال موردنظر

  • بررسی تطابق لیست با فیش حقوقی


مرحله چهارم: آماده‌سازی فایل بیمه

  • فرمت فایل: DBF یا Excel

  • استفاده از نرم‌افزارهای معتبر: سپیدار، همکاران سیستم، محک

  • بررسی کامل فایل قبل از بارگذاری:

    • مطابقت اطلاعات پرسنل با فیش حقوقی

    • حذف سطرهای تکراری یا ناقص

    • بررسی ستون‌های ضروری: کد ملی، شماره بیمه، حقوق، تاریخ شروع و پایان دوره

نکته: نرم‌افزارهای معتبر خطاهای رایج را قبل از ارسال به شما نشان می‌دهند و باعث کاهش خطاها می‌شوند.


مرحله پنجم: بارگذاری فایل بیمه در سامانه

  • ورود به بخش بارگذاری فایل بیمه

  • انتخاب فایل از سیستم خود

  • بررسی پیام‌های خطا:

    • کد ملی تکراری

    • حقوق خالی یا غیرمعتبر

    • فرمت فایل نادرست

  • اصلاح خطاها و بارگذاری مجدد

مثال واقعی:
کارگاه‌های کوچک معمولاً مشکل تکراری بودن کد ملی دارند. با استفاده از گزارش نرم‌افزار قبل از ارسال، این خطا رفع می‌شود.


مرحله ششم: تایید و ارسال نهایی

  • بررسی پیش‌نمایش لیست بیمه

  • تطابق با اطلاعات اصلی و فیش حقوقی

  • تایید و ارسال نهایی

  • دریافت رسید ارسال و ذخیره برای مدارک

نکته: رسید ارسال سند رسمی است و برای پیگیری مشکلات بعدی باید نگهداری شود.


نکات مهم برای جلوگیری از خطا

  • صحت کد ملی و شماره بیمه

  • مطابقت حقوق با فیش حقوقی

  • بررسی پیام‌های خطای سامانه و اصلاح فوری

  • استفاده از گزینه ارسال اصلاحیه در صورت نیاز

  • بررسی دوره‌ای لیست‌های ارسال شده


نرم‌افزارها و ابزارهای مرتبط

  • سپیدار سیستم: مناسب شرکت‌های کوچک و متوسط، خروجی فایل بیمه استاندارد

  • همکاران سیستم: مناسب سازمان‌های بزرگ، قابلیت گزارش‌گیری و اصلاح لیست

  • نرم‌افزارهای حسابداری تحت وب: ارسال سریع و بدون نیاز به نصب نرم‌افزار


سوالات متداول (FAQ پیشرفته)

سوال ۱: چگونه مطمئن شوم فایل بیمه بدون خطاست؟
پاسخ: قبل از بارگذاری فایل، اطلاعات پرسنل را با فیش حقوقی تطابق دهید و از نرم‌افزار معتبر استفاده کنید.

سوال ۲: اگر بعد از ارسال خطا پیدا شد چه کنم؟
پاسخ: از گزینه ارسال اصلاحیه استفاده کرده و فایل اصلاح‌شده را بارگذاری کنید.

سوال ۳: آیا ارسال لیست بیمه آنلاین شامل جریمه دیرکرد می‌شود؟
پاسخ: بله، در صورت تاخیر جریمه اعمال می‌شود. بهتر است لیست به موقع ارسال شود.

سوال ۴: چه فرمت‌هایی برای فایل بیمه قابل قبول است؟
پاسخ: فرمت‌های DBF و Excel قابل قبول هستند و نرم‌افزارهای معتبر فایل صحیح تولید می‌کنند.

سوال ۵: آیا رسید ارسال را نگه دارم؟
پاسخ: بله، رسید ارسال سند رسمی است و باید ذخیره شود.

سوال ۶: چه زمانی باید اصلاحیه ارسال کنم؟
پاسخ: در صورت هرگونه اشتباه در اطلاعات پرسنل، عدم تطابق حقوق، یا کد ملی اشتباه، اصلاحیه ارسال کنید.


مثال عملی برای ارسال لیست بیمه

فرض کنید کارگاه شما ۱۰ پرسنل دارد. قبل از بارگذاری:

  1. لیست حقوق ماهانه را بررسی کنید.

  2. مطمئن شوید کد ملی هر پرسنل درست است.

  3. فایل را با نرم‌افزار سپیدار یا همکاران سیستم آماده کنید.

  4. فایل را بارگذاری کنید و پیام‌های خطا را بررسی کنید.

  5. اگر خطایی بود اصلاحیه ارسال کنید.

  6. در نهایت رسید ارسال را ذخیره کنید.

برای ارسال لیست بیمه آنلاین مراحل زیر را دنبال کنید:

  1. وارد بخش بارگذاری فایل بیمه شوید.

  2. فایل آماده شده را انتخاب کنید و بارگذاری نمایید.

  3. پس از بارگذاری، سامانه پیام‌های خطا و هشدار را نمایش می‌دهد. این پیام‌ها ممکن است شامل موارد زیر باشند:

    • کد ملی تکراری

    • حقوق پرسنل ناقص یا نامعتبر

    • ستون‌های خالی یا فرمت فایل اشتباه

💡 نکته: همیشه فایل را پیش از ارسال دوباره بررسی کنید و اصلاحات لازم را انجام دهید تا نیاز به ارسال اصلاحیه بیمه نباشد.

شرکت حسابداری و مشاور مالی

۶. تایید و ارسال نهایی

  • پس از بررسی پیام‌های سامانه، پیش‌نمایش لیست بیمه را مشاهده کنید.

  • اطمینان حاصل کنید که اطلاعات با فیش حقوق پرسنل تطابق دارد.

  • روی گزینه تایید و ارسال نهایی کلیک کنید.

  • رسید ارسال را ذخیره کنید؛ این رسید سند رسمی ثبت اطلاعات بیمه پرسنل است و برای گزارش‌ها و پیگیری‌های بعدی ضروری است.


نکات پیشرفته برای جلوگیری از خطا

  • حتماً ستون‌های کد ملی و شماره بیمه پرسنل را چک کنید.

  • حقوق و مزایا مطابق با فیش حقوق باشد.

  • در صورت اشتباه در ارسال، از گزینه ارسال اصلاحیه بیمه استفاده کنید.

  • نگهداری فایل‌ها و رسیدهای قبلی، برای بررسی و مقایسه بسیار مهم است.

  • آموزش پرسنل مسئول ارسال بیمه باعث کاهش خطاهای انسانی می‌شود.


نرم‌افزارها و ابزارهای مرتبط

استفاده از نرم‌افزارهای معتبر باعث می‌شود ارسال لیست بیمه پرسنل سریع، دقیق و بدون خطا انجام شود.

  1. سپیدار سیستم: مناسب شرکت‌های کوچک و متوسط، خروجی فایل بیمه استاندارد و گزارش‌های کاربردی.

  2. همکاران سیستم: مناسب سازمان‌های بزرگ، قابلیت تولید فایل بیمه، گزارش‌گیری و اصلاح لیست بیمه.

  3. نرم‌افزارهای تحت وب: امکان ارسال آنلاین و دسترسی از هر دستگاه بدون نیاز به نصب نرم‌افزار.

💡 نکته: نرم‌افزارهای معتبر پیام‌های خطای رایج را قبل از ارسال نمایش می‌دهند و باعث کاهش خطاهای انسانی می‌شوند.


آموزش ارسال اصلاحیه بیمه

گاهی اوقات بعد از ارسال لیست بیمه، نیاز به اصلاح اطلاعات است. این مراحل را دنبال کنید:

  1. وارد بخش ارسال اصلاحیه بیمه در سامانه شوید.

  2. فایل اصلاح شده را آماده کنید و بارگذاری نمایید.

  3. سامانه پیام‌های خطا را بررسی می‌کند و در صورت درست بودن اطلاعات، اصلاحیه تایید و ثبت می‌شود.

💡 مثال عملی:
اگر یکی از پرسنل حقوق ماه گذشته را اشتباه وارد کرده باشد، اصلاحیه بیمه این امکان را می‌دهد که فقط همان سطر اصلاح شود بدون اینکه کل فایل دوباره ارسال شود.


بخش پیشرفته FAQ

سوال ۱: چه زمانی باید اصلاحیه ارسال کنم؟
پاسخ: در صورت اشتباه در حقوق، کد ملی، شماره بیمه یا عدم تطابق اطلاعات با فیش حقوقی.

سوال ۲: آیا استفاده از نرم‌افزار ضروری است؟
پاسخ: استفاده از نرم‌افزارهای معتبر توصیه می‌شود چون خطاهای انسانی را کاهش داده و فایل‌های قابل قبول سامانه را تولید می‌کند.

سوال ۳: رسید ارسال چه کاربردی دارد؟
پاسخ: رسید ارسال سند رسمی ثبت اطلاعات بیمه پرسنل است و برای پیگیری، گزارش‌دهی و اعتراض به مشکلات بعدی ضروری است.

سوال ۴: اگر فایل بارگذاری نشد، چه کنم؟
پاسخ: ابتدا خطاهای نمایش داده شده توسط سامانه را بررسی کنید، اصلاحات لازم را انجام دهید و دوباره فایل را بارگذاری کنید.

سوال ۵: آیا می‌توان فایل بیمه را با موبایل ارسال کرد؟
پاسخ: برخی نرم‌افزارهای تحت وب امکان ارسال لیست بیمه آنلاین از موبایل یا تبلت را فراهم می‌کنند، ولی بهتر است از کامپیوتر برای اطمینان استفاده شود.


سوالات متداول (FAQ)

سوال ۱: چگونه مطمئن شوم فایل بیمه بدون خطاست؟
پاسخ: قبل از بارگذاری فایل، اطلاعات پرسنل را با لیست حقوق تطابق دهید و از نرم‌افزار معتبر استفاده کنید.

سوال ۲: اگر بعد از ارسال خطا پیدا شد چه کنم؟
پاسخ: از گزینه ارسال اصلاحیه استفاده کرده و فایل اصلاح‌شده را بارگذاری کنید.

سوال ۳: آیا ارسال لیست بیمه آنلاین شامل جریمه دیرکرد می‌شود؟
پاسخ: بله، در صورت تاخیر باید جریمه پرداخت شود. بنابراین توصیه می‌شود لیست را به موقع ارسال کنید.

سوال ۴: چه فرمت‌هایی برای فایل بیمه قابل قبول است؟
پاسخ: سامانه جدید فرمت‌های DBF و Excel را قبول می‌کند. استفاده از نرم‌افزارهای معتبر کمک می‌کند فایل با فرمت صحیح آماده شود.

سوال ۵: آیا باید رسید ارسال را نگه دارم؟
پاسخ: بله، رسید ارسال سند رسمی ثبت اطلاعات پرسنل است و باید برای مدارک و گزارش‌ها ذخیره شود.

مهلت بارگذاری لیست بیمه تامین اجتماعی ۱۴۰۴و پرداخت حق بیمه کارگران و کارمندان، توسط کارفرمایان، حداکثر تا پایان آخرین روز ماه بعد بوده و ارسال لیست بیمه در سامانه بارگذاری اینترنتی لیست بیمه، از طریق بخش عملیات لیست بیمه و گزینه بارگذاری لیست بیمه امکان پذیر است. نرم افزار ارسال لیست بیمه نیز، قابل دانلود و نصب در نسخه سیستم عامل ویندوز می باشد.

در سال های اخیر، سازمان بیمه تامین اجتماعی، جهت ارائه خدمات غیر حضوری، به کارفرمایان، اقدام به طراحی و راه اندازی سامانه و نرم افزار های مختلفی کرده است. یکی از امکاناتی که توسط سازمان بیمه تامین اجتماعی، به کارفرمایان ارائه شده است، ارسال لیست بیمه به صورت اینترنتی، می باشد.

سوابق بیمه ای کارمندان و کارگران، باید توسط کارفرمایان، در لیست بیمه، به سازمان بیمه تامین اجتماعی کشور، ارسال گردد. به همین دلیل، با هدف تسهیل و تسریع ارسال لیست بیمه، سازمان بیمه تامین اجتماعی، سامانه بارگذاری اینترنتی لیست بیمه و نرم افزار ارسال لیست بیمه را در اختیار مشتریان خود قرار داده است.

با توجه به اهمیت ارسال لیست بیمه، برای کارفرمایان تحت پوشش سازمان تامین اجتماعی، در ادامه، در رابطه با ارسال لیست بیمه تامین اجتماعی ۱۴۰۴، از طریق نرم افزار ارسال لیست بیمه تامین اجتماعی و نحوه ارسال در سامانه آن و همچنین، مهلت بارگذاری لیست بیمه، مطالبی آورده شده است.

سامانه بارگذاری اینترنتی لیست بیمه

سامانه بارگذاری اینترنتی لیست بیمه، به نشانی اینترنتی es.tamin.ir، به منظور ارائه خدمات، جهت ثبت و ارسال لیست بیمه تامین اجتماعی ۱۴۰۴، توسط سازمان بیمه تامین اجتماعی، طراحی و راه اندازی شده است. در حال حاضر، در سامانه اینترنتی ارسال لیست بیمه یا همان سامانه یکپارچه تامین اجتماعی، خدماتی کارا ارائه شده که در ادامه، در رابطه با نحوه بارگذاری لیست بیمه در سامانه بارگذاری اینترنتی لیست بیمه​ تامین اجتماعی، توضیحات لازم، آورده شده است.

برای ارسال لیست بیمه تامین اجتماعی، ابتدا، وارد سامانه بارگذاری اینترنتی لیست بیمه، به نشانی اینترنتی es.tamin.ir، شوید. سپس، گزینه ورود به سامانه را انتخاب نمایید.

ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی


در این صفحه، نام کاربری و گذرواژه را وارد کرده و گزینه ورود را انتخاب نمایید.

ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی


کارفرمایان، می توانند پس از ارسال لیست بیمه، جهت مشاهده سوابق بیمه تامین اجتماعی خود، به سامانه خدمات اینترنتی سازمان تامین اجتماعی مراجعه نمایند.

در این قسمت، می بایست ابتدا، از بخش کارفرمایان، قسمت خدمات کارفرمایان و سپس، گزینه در خواست استفاده از خدمات غیر حضوری را انتخاب کنید.

ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی


در این مرحله، می بایست بر روی گزینه ثبت درخواست کلیک نمایید.

ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی

حال، در این مرحله، شماره تلفن همراه و آدرس پست الکترونیک خود را در کادر های مربوطه وارد نموده و سپس، گزینه ارسال پیامک اعتبار سنجی را انتخاب نمایید.


ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی

در نهایت، به این صورت، ثبت درخواست جهت استفاده خدمات غیر حضوری بیمه تامین اجتماعی، تایید می گردد.


در این قسمت، می بایست ابتدا، از بخش کارفرمایان، قسمت لیست حق بیمه و سپس، گزینه ارسال لیست حق بیمه را انتخاب کنید.


ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی

در این مرحله، می بایست بر روی گزینه ایجاد لیست حق بیمه جدید آنلاین کلیک نمایید.

ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی


حال، در این مرحله، اطلاعات مرتبط با کارگاه را وارد نموده و سپس، گزینه جستجو را انتخاب نمایید.


ارسال لیست بیمه پرسنل در سامانه جدید تامین اجتماعی

در نهایت، با طی نمودن مراحل ثبت لیست بیمه، از طریق سایت es.tamin.ir، ارسال لیست بیمه صورت می گیرد.

بروزرسانی و آپدیت وبسایت

خدمات حسابداری و حسابرسی

5/5 - (2 امتیاز)

خدمات حسابداری و حسابرسی

خدمات حسابداری و حسابرسی،خدمات مالیاتی،شرکت حسابداری و مشاور مالی شرکت حسابرسی ،آنلاین،مالی

نحوه تکمیل اظهارنامه مالیاتی شرکت ها (اشخاص حقوقی)

۱۶ دلیل تاثیر گذار در رد شدن دفاتر قانونی
دانلود ضرایب تشخیص درآمد مشمول مالیات عملکرد
آیین نامه روش‌های نگهداری دفاتر و اسناد و مدارک و نحوه ثبت وقایع مالی و چگونگی تنظیم صورت‌های مالی
چک‌ لیست آیین‌نامه روش های نگهداری دفاتر قانونی
دلایل نگهداری دفاتر روزنامه و کل
مجازات فرار از مالیات طبق قوانین
موارد تشخیص علی الرأس درآمد مشمول مالیات مؤدی
نکات مهم قانون مالیات‌های مستقیم (اشخاص حقوقی)
هزینه های غیر قابل قبول مالیاتی
هزینه های قابل قبول مالیاتی
انواع بودجه از لحاظ تکنیک بودجه‌ریزى
تعریف بودجه و بودجه بندی و انواع بودجه
تعیین ارزش شرکت و ارزشیابی سهام
تکنیک های تجزیه و تحلیل نسبت های مالی
روش پلمپ دفاتر تجارتی
روش تجزیه و تحلیل از طریق نسبت های مالی
سود مالیاتی و هزینه‌های قابل قبول
کد اقتصادی چیست؟
موارد ابطال و رد دفاتر از دیدگاه مالیاتی
نکات مهم در نگهداری و تحریر دفاتر قانونی
نکاتی پیرامون مراجع حل اختلاف مالیاتی
مشمولین بند الف و ب ماده ۹۵ قانون مالیاتهای مستقیم
حساب جاری شرکا چیست؟
حسابداری صنعتی (بهای تمام شده) به زبان ساده
شرح وظایف حسابدار
شرح وظایف حسابداری
شرح وظایف کارکنان مالی و اداری
شرح وظایف واحد حسابداری و امور مالی
شرح وظایف واحد مالی
ضرایب مالیاتی چیست با مثال عددی
فهرست جامع کدینگ کامل حساب‌های یک مؤسسه تولیدی و صنعتی
مراحل چرخه حسابداری در یک شرکت خدماتی فرضی
نحوه تهیه صورت جریان وجوه نقد
نکاتی در رابطه با صورت های مالی
یک مثال برای چرخه حسابداری
ارزش افزوده اقتصادی (EVA) و نرخ بازده دارائی‌ها (ROA)
استهلاک انباشته چیست؟
استهلاک و روشهای محاسبه استهلاک
اصول برنامه ریزی و کنترل بودجه بازرگانی
اصول حسابداری
اصول محدود کننده حسابداری
اصول و مفروضات حسابداری
اطلاعات مالیاتی برای حسابداران و مدیران
افزایش سرمایه در شرکتهای سهامی خاص و عام
افزایش سرمایه و کاهش سرمایه شرکت
اقلام تشکیل دهنده سایر دارائی ها
انواع حسابداری
انواع قرارداد پیمانکاری
انواع گزارشات مالیاتی
اهداف گزارشگری مالی
آشنایی با صورت‌های مالی
آئین نامه جامع مالی
برگ تشخیص و برگ قطعی
بستن حساب (حسابهای موقت)
بستن حسابهای موقت
بودجه فروش
بودجه هزینه های تولید
پرسش و پاسخهای مالیاتی
پرسش وپاسخهای مالیاتی- اجاره املاک و مستغلات
پرسش های متداول در رابطه با معاملات فصلی
تأثیر مفاهیم حسابداری بر صورتهای مالی
تخصیص سود در شرکتهای سهامی
تشخیص مالیات بر درآمد فعالیتهای پیمانکاری
تشویقات و تسهیلات مالیاتی
تشویقات و جرایم مالیاتی
تعاریف مفاهیم اولیه و عملیات پایه حسابداری
تعریف ذخیره مالیات و ثبت حسابداری
تعریف، مفاهیم اساسی و اصول بودجه
تفاوت صورت وضعیت ماقبل قطعی با قطعی
تقلب در حسابرسی صورت‌های مالی
تکالیف خریداران و فروشندگان در صدور صورتحساب
تنظیم صورت وضعیت موقت و طرز پرداخت ماهانه در فعالیتهای پیمانکاری
توالى مراحل حسابدارى در پایان دوره مالى
ثبت های پیمانکاری – ثبت ها در دفاتر پیمانکار
ثبت های حسابداری در رابطه با تشکیل یک شرکت سهامی
جایگاه گردش حساب سود (زیان) انباشته در صورت‌های مالی
جرایم قانونی در قبال عدم پرداخت مالیات بر درآمد حقوق
جرائم مالیاتی
جریان گردش محصول در مؤسسات تولیدی
جریمه عدم ارائه اظهارنامه مالیاتی به امور مالیاتی
چارچوب کلی کاهش هزینه در شرکتهای تولیدی و خدماتی
چگونگی ثبت حسابداری مالیات ارزش افزوده
چگونگی شناسایی سود پیمانکار
چه زمان و چگونه حسابداری را شروع کنیم؟
چه شرکتهایی ملزم به تهیه گزارش حسابرسی مالی هستند؟
حساب‌ آرایی یا حساب سازی چیست؟
حساب تراز اختتامی و افتتاحیه
حسابداران و نسبتهای مالی
حسابداری از ابتدا تا انتها
حسابداری استهلاک
حسابداری پخش مویرگی
حسابداری حق العمل کاری (کالای امانی)
حسابداری خرید و فروش
حسابداری شرکت های پخش
حسابداری شرکتهای سهامی
حسابداری شعب شرکت ، واحد تجاری یا بازرگانی
حسابداری مالیاتی
حسابداری و حسابرسی بیمه
حسابداری واحدهای آموزشی
حسابداری هتل
حسابدارى خرید و فروش کالا در موسسات بازرگانى
حسابرسی داخلی
خلاصه مواد مالیاتی مهم
دانستنی های مالیاتی
در آمدها و تقلب در حسابهای مالی
دستورالعمل صدور صورتحساب فروش کالا و ارایه خدمات
ده نکته مهم که پیمانکاران خوب است بدانند
رسیدگی به حساب فروش
روش محاسبه صحیح بهای تمام شده
روش های پرداخت دستمزد در مؤسسات تولیدی و طرحهای تشویقی
روش های تهیه گزارش هزینه تولید
روش های حسابداری به صورت عملی در یک شرکت
روش های کاربردی در تجزیه و تحلیل صورتهای مالی شرکت
روش‌های ارزشیابی سهام
روشهای حساب سازی در حسابداری
روش‌های شناسایی سود پیمانکاری
روشهای طبقه بندی هزینه ها
روشهاى معمول حسابدارى قراردادهاى بلندمدت پیمانکاری
سرمایه در گردش چیست ؟
شاخص های مالی
شاخص‏های سودآوری شرکتها
شناسایی درآمد عملیاتی ‌حاصل‌ از فروش‌ کالا
شناسائی درآمد فروش در شرکت های ساختمانی
صورت حساب سود و زیان
صورت سود و زیان جامع چیست ؟
صورت عملکرد مالی
صورت مالی چیست؟
صورت های مالی تلفیقی و استانداردها
صورتهای مالی اساسی
طبقه بندی حساب ها
طبقه بندی حسابها ( کدینگ حسابداری )
طبقه‌بندی هزینه‌ها چگونه است؟
عملکرد شرکت‌های فرعی، کارکردها و مخاطرات
عملیات حسابداری پیمانکاری
عناصر صورتهای مالی
فرآیند رسیدگی به پرونده های مالیاتی
فرق مالیات تکلیفی و مالیات بر عملکرد چیست؟
قانون مالیات بر ارزش افزوده
قانون مالیات های مستقیم
فرآیند وصول مالیات
کدینگ حسابداری در سطح گروه و کل
کدینگ حسابها
کنترل داخلی در مورد فاکتورها
گروههای هزینه سربار در حسابداری صنعتی
گزارش مالی میان دوره‌ای
گزارشگری مالی متقلبانه و بازی با اعداد مالی
گزارشگری میاندوره ای
گزیده هایی از حسابداری صنعتی
محاسبات حسابداری پیمانکاری
محاسبه مالیات پیمانکاران
محاسبه مالیات درآمد املاک
مالیات بر درآمد مشاغل
مراحل تهیه تراز آزمایشی دو ستونی و چهار ستونی
مراحل حسابداری در طول دوره مالی
مطابقت صورت های مالی با اظهارنامه مالیاتی
معادله حسابداری
معافیتهای مالیاتی
مفاهیم اساسی و حیطه حسابداری
مفاهیم اولیه حسابداری
مفاهیم حسابداری
مفاهیم و تعاریف حسابداری
مفقود شدن دفاتر قانونی به هر دلیلی
منظور از حسابداری صنعتی (بهای تمام شده) چیست؟
مهارتهای مالی شامل چه چیزهایی می‌شود؟
مهمترین مراحل حسابداری موجودیهای مواد و کالا
نحوه ارائه صورتهای مالی
نحوه بستن حسابهای آخر سال
نحوه تنظیم اظهارنامه مالیاتی مشاغل
نحوه حل اختلاف با سازمان امور مالیاتی
نحوه رسیدگی به حساب پیمانکاران
نحوه طراحی سیستم و کدینگ حساب
نحوه گرفتن ذخیره در پایان سال مالی
نرخ تصاعدی مالیات چیست؟
نسبت های مالی
نشانی ساختمان های ادارات امور مالیاتی شهر تهران
نکات مهم در تشویقات و جرایم مالیاتی
نکات مهم در مالیات بر ارزش افزوده
نکات مهم در مالیات بر درآمد مشاغل
نکات مهم قانون مالیات‌های مستقیم (مشاغل)
نمونه بندهای مشروط گزارشات حسابرسی
نمونه مثال حسابداری پیمانکاری
هزینه های سربار در حسابداری صنعتی و تولید
۱۰ اشتباه متداول که سوددهى را کاهش می‌دهد
استانداردهای اجرای عملیات حرفه ای حسابرسی داخلی
الزامات قانونی مدیران تصفیه
انحلال شرکت ها در حقوق تجارت
انواع بودجه و تجزیه و تحلیل بودجه بندی سرمایه ای
انواع حسابرسی
انواع شرکتها با توجه به ساختار سرمایه و قوانین تجارت
انواع لیزینگ از دید حسابداری
برخورد حسابداری با مالیات غیر مستقیم
پرداخت سود به روش نقدی در شرکت های سهامی
تصفیه امور شرکت ها
تعاریف و اصطلاحات موجود در گزارشات حسابداری صنعتی
چه کسانی و به چه علت ممنوع الخروج می شوند ؟
ثبت اجاره املاک اشخاص حقوقی
چگونه هزینه شرکت را کنترل کنیم
حسابداری باشگاه های فوتبال
حسابداری شرکتهای غیر سهامی
حسابداری صادرات و واردات
حسابداری صرافی
حسابداری نفت
حسابرسی عملکرد و عملیاتی
حق العملکاری در گمرک
حق‌العمل کاری
روش ثبت و حسابداری مواد مصرفی
روش های تنظیم بودجه
دستورالعمل دادرسی مالیاتی
دعاوی مالی و غیرمالی
سقف بدهی مالیاتی برای ممنوع‌الخروج شدن
طبقه بندی اطلاعات در سیستم حسابدای
طبقه بندی حسابهای بانک بر مبنای طبقه بندی بانک مرکزی
طبقه بندی هزینه های مالی در صورت سود و زیان شرکتهای لیزینگ
فهرست عناوین دعاوی مالی و غیر مالی
کاربرد مبنای تعهدی کامل در حسابداری دولتی
گزارش حسابرس و بازرس قانونی شرکتها و موسسات دولتی
مالیات بر درآمد اجاره املاک و مستغلات
مالیات پیمانکاران و مهندسین مشاور
مخارج قبل از بهره برداری
مدل کنترل مالی در هولدینگ
مزیت ها وقابلیت های ارسال الکترونیکی صورت معاملات فصلی
مسوولان مالی چه مواقعی باید به هیات مدیره گزارش دهند؟
مفهوم اهمیت درحسابرسی و تأثیرش بر اظهارنظر حسابرس
مقایسه سود حسابداری و سود اقتصادی
منابع مالی در شرکتهای دولتی چگونه هدایت می‌شوند؟
مناطق محروم و معافیتهای مالیاتی
منشور حقوق مودیان مالیاتی
نحوه‌ ارائه‌ صورتهای‌ مالی (استاندارد حسابداری‌ شماره‌ ۱)
صورت‌ جریان‌ وجوه نقد (استاندارد حسابداری‌ شماره‌ ۲)
گزارش‌ عملکرد مالی (استاندارد حسابداری‌ شماره‌ ۶)
حسابداری‌ پیمانهای‌ بلندمدت (استاندارد حسابداری‌ شماره‌ ۹)
حسابداری‌ مخارج‌ تأمین‌ مالی‌ (استاندارد حسابداری‌ شماره‌ ۱۳)
سرمایه‌گذاریها (استاندارد حسابداری شماره ۱۵)
ترکیبهای تجاری (استاندارد حسابداری شماره ۱۹)
سرمایه‌گذاری در واحدهای تجاری وابسته (استاندارد حسابداری شماره ۲۰)
گزارشگری مالی میان‌دوره‌ای (استاندارد حسابداری شماره‌ ۲۲)
گزارشگری‌ مالی‌ واحدهای‌ تجاری‌ در مرحله‌ قبل از بهره‌برداری‌ (استاندارد حسابداری‌ شماره‌ ۲۴)
گزارشگری بر حسب‌ قسمتهای مختلف‌ (استاندارد حسابداری شماره‌ ۲۵)
نحوه تصفیه شرکت های سهامی عام و خاص
نحوه محاسبه مالیات شرکتها و سهامداران بورس
نکات اساسی در خصوص مالیات بر درآمد وسائط نقلیه
نکات مهم مرتبط با هزینه یابی استاندارد
آشنایی با اصطلاحات بازرگانی و گمرکی
اطلاعات مالیاتی مورد نیاز حسابداران و مدیران
انحلال شرکت با مسئولیت محدود
انحلال شرکت سهامی
بودجه ریزی عملیاتی
انواع مالیات بر ارزش افزوده و مقایسه آنها
چگونگی خروج شریک از شرکت تضامنى
ده نکته تاثیرگذار در تحریر دفتر مشاغل
اقدامات پس از ثبت شرکت – پلمپ دفاتر قانونی – تشکیل پرونده دارایی و اخذ کد اقتصادی
شرح وظایف دادستان انتظامی مالیاتی
قانون و آیین نامه اجرایی مناطق ویژه اقتصادی
اصول بودجه نویسی در سازمان ها و شرکت ها
هزینه و درآمد قابل قبول مالیاتی در شهرکهای صنعتی
آیین‌نامه اجرایی قانون حمایت از شرکتها و مؤسسات دانش‌بنیان و تجاری‌سازی نوآوری‌ها و اختراعات
مرجع دادرسی به نام «دادستانی انتظامی مالیاتی»
چرخه حسابداری
قانون حمایت از شرکت ها و مؤسسات دانش بنیان و تجاری سازی نوآوری ها و اختراعات
آشنایی با شرکت های دانش بنیان و قوانین مربوطه
نکات مهم مرتبط با گزارش عملکرد مالی
نحوه محاسبه مالیات بر اجاره (مالیات بر درآمد مستغلات)


خدمات حسابداری و حسابرسی،خدمات مالیاتی،شرکت حسابرسی،آنلاین،مالی

مشاور مالیاتی

5/5 - (1 امتیاز)

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

مشاور مالیاتی

با دانستن قوانین و مقررات مالیاتی میتوانید با حقوق خود آشنا شده و از پرداخت مالیاتهای سنگین و جریمه های آن رها شوید. ما آماده ایم تا با گروهی خبره و متخصص در وب سایت مشاوران مالیاتی ایران شما را با حقوق خود آشنا نماییم.

راهنما و مشاور وراث

راهنما و مشاور پیمانــــــــــــکاران

راهنما و مشاور شرکتهای داخلی وخارجی

راهنما و مشاور شما در تحریــــــر دفاتر قانونی

راهنما و مشاور صاحبان امـــــــــــلاک  و مستغلات

راهنما و مشاور شما در تنظیم اظهارنامه های مالیاتی

راهنما و مشاور همه مردم ایران در مبـــــاحث مختلف مالیاتی

راهنما و مشاور اساتید ودانشجویان رشته های حسابداری  و مدیریت

راهنما و مشاور کلیه صاحبان مشاغل و  شرکتها در پرداخت حقوق و دستمزد

راهنما و مشاور متقاضیان شرکت در آزمونهای تخصصی مالیاتی و حسابداران مستقل

راهنما و مشاور پزشکان ، متخصصان ، مهندسین ، وکلا،صاحبان مشاغل ، تجار ، اصناف و…

راهنما و مشاور دانشجویان کارشناسی ارشد و دکتری در تهیه پایان نامه های مرتبط با مباحث مالیاتی

چه کارهایی برای امور مالیاتی خود باید انجام دهیم؟

۱-تنظیم دفاتر قانونی
۲-تنظیم تخصصی اظهار نامه مالیاتی
۳-انجام کلیه امور تخصصی حسابداری
۴-دفاع مالیاتی
۵-معافیت مالیاتی

آیــــــــا میـــــــدانیــــــــد:

۱-دفاتر قانونی چیست؟و به چه صورت نوشته می شود؟
۲-اظهارنامه مالیاتی چیست؟ و چگونه تنظیم می شود؟
۳-حسابداری شرکت چیست؟ و مراحل آن کدام است؟
۴-دفاع مالیاتی چیست؟و چگونه باید انجام شود؟
۵-چگونه می توانم مالیات خود را معاف کنم؟
همچنان که اقتصاد دنیا روز بروز مثل سرعت نور در حال تغییر و تحّول و پیشرفت است و در قالب آن

شخصی (حقیقی و حقوقی) موفق است که با علم و آگاهی و مطابق مقررات مربوطه حرکت کند

و بحث مالیات نیز در کنار اقتصاد هر جامعه بوده وبه نوعی به این امر مهم مرتبط است مالیات، و

نارسایئ قوانین و مقررات مالیاتی، و همچنین عدم وجود فرهنگ کافی، و یا عدم آشنایی به قوانین

و مقررات که موجب عدم انجام وظیفه قانونی از سوی شهروندان هر جامعه می شود و در نتیجه اکثریت

اشخاص حقیقی و حقوقی افراد جامعه را در امورات تجارتی، و دولت را در وصول مالیات بحق و بموقع دچار مشکل فراوان می نمایند.

در اینجاست که دو واژه، تشخیص و مطالبه و وصول مالیات از سوی دولت ،تمکین و توافق و پرداخت

مالیات از سوی مؤدیان محترم مالیات رو در روی هم قرار می گیرند.

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

چرا وکالت مالیاتی:؟
درهر موضوعی که بحث حق است ضایع شدن حق هم وجود دارد و در اکثر موارد تشخیص علی الرأس مالیات موضوع (ماده ۹۷ ق.م.م ) که در اکثریت قریب به اتفاق پرونده های مالیاتی مرسوم است، ضایع شدن حق از مؤدیان محترم نیز امری عادی می باشد.

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

مقایسه دستگاه مالیاتی و دستگاه قضایی:

یک مقایسه جزئی دستگاه مالیاتی با دستگاه قضائی و با عنایت به اینکه پرونده مالیاتی در ایران خیلی بیشتر

از پرونده های قضایی است نتیجه اینکه بحث حق و حقوق و تضییع حقوق در دستگاه مالیاتی (بدلیل زیاد بودن)

بیشتر از دستگاه قضا می باشد.دستگاه قضا از وجود قضات که تربیت شده ویژه آندستگاهند و با تمام امکانات

و حربه ها و مساعدت های قانونی در مراجع مختلف رسیدگی استفاده نموده و از حق مردم دفاع می کنند و

در مراحل مکرر صدور احکام از حکم بدوی گرفته یا دیوان عالی کشور تلاش می نمایند و باز این همه حق ضایع

می شود و بحث وکیل و دفاعیات کامل مطرح می شود و حتی در بسیاری از کشورهای دنیا وکیل امری اجباری شده است.
ولی دستگاه مالیاتی با این همه ضعف و نارسایی و عدم امکانات کافی فقط با تشخیص علی الرأس یک ممیز محترم

مالیاتی که شاید وقت و نیرو و امکانات کافی نیز برای رسیدگی واقعی ندارد و یا عدم آشنایی مؤدیان به وظایف قانونی

خویش موجب تمکین و یا قطعی شدن موضوع (ماده ۲۳۹ ق.م.م) شده و مودی ملزم به پرداخت مالیات غیر واقعی می شود.

مشاورمالی ،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

به نظر مرجع مشاوران مالیاتی بحث مالیات وحق وحقوق طرفین درآن خیلی فراترازدستگاه قضاست که

متأسفانه تاکنون چنین فرهنگی درجامعه ما ایجاد نشده که افراد جامعه همانند پرونده کیفری و یا

حقوقی قضایی خود در مورد پرونده مالیاتی نیز به  دنبال مشاوره و وکیل مالیاتی بگردند که شاید هم

پرونده مالیاتی همین افراد خیلی مهمتر از پرونده قضایی باشد

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

مثال مالیاتی:


دو پرونده مالیاتی را در نظر بگیرید که هر یک هزار تومان مالیات دارد اگر یکی از آن با مشاوره و یا وکالت قانونی اقدام نماید شاید با پانصد تومان پرداختی  مساله مالیات حل می شود و دیگری که اطلاعی از این امر ندارد شاید با هزاروپانصد تومان نیز مالیاتش تمام نشود! ارقام را افزایش داده و محاسبه و قضاوت کنید .


همکاران ما در مرجع مشاوران مالیاتی با تجربه ۱۵ سال امور مالیاتی در وزارت امور اقتصادی ودارائی

وسازمان امورمالیاتی کشور و همچنین تجربه لازم، با اشرافیت کامل به پرونده های مالیاتی اعم از

پرونده های ارث (موضوع ماده ۱۹) و املاک، نقل و انتقالات، سرقفلی (موضوع ماده ۵۹ قانون مالیات ها)

نحوه تشخیص و مطالبه مالیات اشخاص حقیقی، حقوقی، بازرگانی، بانکداران واصناف وکسبه، آمادگی

کامل جهت ارائه خدمات درتمام نقاط کشوربه دو بخش:

۱- قبل از مطالبه مالیات : مشاوره مالی ومالیاتی، درزمینه ثبت دفاتر، درآمدها، هزینه ها، اظهار نامه ها،مالیات تکلیفی و وظایف مؤدیان .

۲- وکالتی، در زمینه انجام کلیه امورات مالیاتی مربوط به یک موضوع، یا عملکرد، ویا مدت دار،

اعم از مراجعه به دارائی دراجرای مواد( ۲۵۱،۲۵۱،۲۴۴،۲۳۸ مکرر ق.م.م) توافق وتفاهم با

رؤسای محترم ادارات مالیاتی ویا تنظیم لوایح دفاعیه به هیأتهای حل اختلاف مالیاتی، شورای

عالی مالیاتی،هیئت منتخب وزیر دارائی ودرنهایت دیوان عدالت اداری می باشد.

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

نرخ مشاوره مالیاتی تلفنی و آنلاین حداقل مبلغ یکصد هزار تومان می باشد.حتی الامکان مشاوره بصورت تلفنی و آنلاین بوده و با ارائه توضیحات کافی در مورد اسناد و مدارک و اوراق مالیاتی و همچنین قوانین و مقررات مربوطه و راه حل های متناسب شما را برای تعدیل مالیات و اطلاعات کافی امورات مالیاتی مربوطه را بر اساس تجربه چندین ساله برای حل مشکل شما به بهترین شکل در اختیار خواهیم گذاشت.

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

۲- نرخ حق وکالت را بر اساس توافق طرفین وحجم کار تعیین، و بین ۵ الی ۱۰ درصد مالیات مطالبه شده متغیر می باشد. و پس از مشاوره لازم در بند قبلی در صورت نیاز به مذاکره حضوری و تنظیم قرارداد ضروری است که ۱۰% حق وکالت بصورت علی الحساب بابت هزینه ایاب و ذهاب و اقامت در استانهای با فاصله دور پرداخت تا پس از بررسی اسناد و مدارک لازم و حجم کار اقدامات بعدی به عمل آید. 

مشاور مالی ،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

۳-در صورتی که دانشجو و یا حسابدار و یا علاقه مند به آشنایی با مسائل مالیاتی می باشید میتوانید از ده مجموعه آموزشی مرجع مشاوران مالیاتی تنها با پرداخت مبلغ ده هزار تومان استفاده نمایید.

ده مجموعه آموزش کاربردی مالیات برای همه تنها به مبلغ بیست هزار تومانمالیات به عنوان یک هزینه اجتماعی که

شهروندان یک جامعه در قبال استفاده از امکانات و خدمات عمومی پرداخت می کنند هر روزه از اهمیت روزافزون تری

برخوردار می گردد و آگاهی و شناخت مردم از قوانین و مقررات مالیاتی باعث جلوگیری از پرداخت مالیاتهای سنگین خواهد شد .

در این میان قانون مالیاتهای مستقیم به عنوان رکن اصلی مجموعه قوانین مالیاتی جاری کشور در زمره قوانین بنیادین

محسوب می گردد با این وجود دانش مالیاتی در کشورمان با وجود قدمت طولانی آن و تجربیات بسیار گرانبها در دو عرصه

علم و عمل با چالش های جدی روبروست . فقدان زبان و درک مشترک بین استاتید و دانشجویان و نیز خصوصاً در حوزه اجراء

بین ماموران مالیاتی و اطلاعات ناکافی در حوزه شناخت قانون و ارتباط آن با منبع مالیاتی و شیوه های ناکارآمد در تدریس به

علت عدم محتوای مشخص درسی و عدم طبقه بندی قانون ذکر شده در حوزه منابع مالیاتی همه و همه موجبات چالش های

جدی در فرآیند تکاملی نظام مالیاتی کشور است برای رفع این نارسایی ها نیازمند یک عزم ملی است تا در راستای اهداف

چشم اندار توسعه کشور چایگاه واقعی مالیات تحقق پذیرد. لیکن مجموعه حاضر به عنوان گامی کوچک در جهت توجه به ضرورت

های فوق الذکر و شناخت هر چه بیشتر علاقه مندان به قانون مالیاتهای مستقیم در ارتباط با یک یک منابع مالیاتی و سهولت

دسترسی به مواد قانونی مرتبط با هر یک از منابع مالیاتی تدوین گردیده است .اما قبل از آغاز مطالب اصلی ، اشاره به چند نکته لازم است .

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

۱- کتاب الکترونیکی حاضر با استفاده از سی سال تجربه عملی در امور مالیاتی کشور به رشته تحریر درآمده و لذا با توجه به مشکلات عملی ماموران مالیاتی و سایر علاقه مندان به این گونه مباحث تنظیم گردیده است .

۲- کتاب الکترونیکی حاضر در ده مجموعه تنظیم گردیده است :

مجموعه اول:کلیاتی درباره مالیات می باشد.

مجموعه دوم: که در خصوص مالیات بر درآمد اتفاقی به بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه سوم: که در خصوص مالیات بر ارث و حق تمبربه بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه چهارم: که در خصوص مالیات بر درآمد اشخاص حقوقی و شرکتها به بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه پنجم: که در خصوص مالیات بر املاک به بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه ششم: که در خصوص مالیات بر درآمد املاک اجاری به بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه هفتم: که در خصوص مالیات تکلیفی به بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه هشتم: که در خصوص مالیات بر حقوق به بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه نهم: که در خصوص مالیات بر سرقفلی به بحث قانونی و کاربردی آن پرداخته شده است.

مجموعه دهم: که در خصوص مالیات بر درآمد مشاغل به بحث قانونی و کاربردی آن پرداخته شده است.

۳-مجموعه حاضر دارای پاورقی بسیار مفصلی است که می تواند برای کسب اطلاع بیشتر از مالیات مفید باشد .

۴- به منظور آزمون دانشجویان و محققان و اساتید و.. در پایان هر مجموعه نمونه سئوال های ذکر

شده است که پاسخ دادن دقیق به آنها گویای درک مناسب از مطالب است .

۵- علاوه بر پرسش و پاسخ مجموعه حاضر به ذکر مسائل مالیاتی نیز پرداخته است که با حل آنها

می توان آموخته های فصل را عملاً مورد تمرین و ممارست قرار داد .

۶- مجموعه حاضر حاوی نمونه آراء شورایعالی مالیاتی است که در رابطه با مسائل و مشکلات پیش

آمده در زمینه منبع اصلی مالیات و ارتباط آن با سایر مقررات مالیاتی تهیه شده است که به خودی

خود موجبات اعتلا آگاهی و تعمق بیشتر علاقه مندان خواهد بود .

۷- بدیهی است مجموعه حاضر با وجود توجه کافی ، کاستی هایی نیز دارد . در این خصوص از پیشنهادها

و انتقادات صاحب نظران و علاقه مندان به موضوع استقبال می کنیم .

تنها و تنها با پرداخت بیست هزار تومان میتوانید از تجربیات سی ساله اساتید و متخصصان و خبرگان

مالیاتی برای مشاوره مالیاتی استفاده نمایید.

مشاور مالیاتی،مشاوره مالی،مشاوره مالیاتی،مشاور،مشاورهای مالی،مالی

مشاور مالیاتی شما

شامل دانستنیهای مالیاتی برای همگان

چگونه مالیات پرداخت نکنیم؟

چگونه مالیات کمتری پرداخت کنیم؟و از پرداخت جرایم سنگین مالیاتی فرار کنیم؟

مشاور مالی

5/5 - (3 امتیاز)

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

معافیت های مالیاتی  مالیات بر درآمد اشخاص حقوقی

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق ماده (۲) ق.م.م: اشخاص زیر مشمول پرداخت مالیاتهای موضوع این قانون نیستند:

۱-      وزارتخانه ها و مؤسسات دولتی؛

۲-      دستگاه هایی که بودجۀ آنها وسیلۀ دولت تأمین می شود.

۳-      شهرداری ها.

مطابق ماده (۸۱) ق.م.م:

درآمد حاصل از کلیه فعالیتهای کشاورزی، دامپروری، دامداری، پرورش ماهی و زنبورعسل و پرورش طیور، صیادی و ماهیگیری، نوغان داری، احیای مراتع و جنگها، باغات اشجار از هر قبیل و نخیلات از پرداخت مالیات معاف می باشد(اشخاص برخوردار از معافیت در اینجا کلیه اشخاص حقوقی که در زمینه فعالیتهای کشاورزی اشتغال دارند می باشد)

مطابق تبصره (۲) ماده (۱۰۷) ق م م:

در مورد عملیات پیمانکاری در ایران (هر نوع کار ساختمانی، تأسیسات فنی و تأسیساتی که شامل تهیه و نصب موارد مذکور) در صورتی که کارفرما، وزارتخانه ها ، موسسات و شرکتهای دولتی یا شهرداریها باشند، آن قسمت از مبلغ قرارداد که از طریق خرید داخلی یا خارجی به مصرف خرید لوازم و تجهیزات می رسد مشروط بر آنکه در قرارداد یا اصلاحات و الحاقات بعدی، آن مبالغ لوازم و تجهیزات به طور جدا از سایر اقلام قرارداد درج شده باشد از پرداخت مالیات معاف خواهد بود. (اشخاص برخوردار از معافیت: اشخاص حقوقی خارجی و مؤسسات مقیم خارج از ایران)

مطابق تبصره (۳) ماده (۱۰۷) ق م م:

شعب و نمایندگی های شرکت های و بانک های خارجی در ایران که بدون داشتن حق انجام دادن معامله به امر بازاریابی و جمع آوری اطلاعات اقتصادی در ایران برای شرکت مادر اشتغال دارند و برای جبران مخارج خود از شرکت مادر وجوهی دریافت می کنند نسبت به آن مشمول مالیات بر درآمد نخواهند بود.

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق تبصره (۴) ماده (۱۰۷) ق م م:

در مواردی که پیمانکاران خارجی تمام یا قسمتی از پیمانکاری در ایران نسبت به هر نوع کار ساختمانی، تأسیسات فنی و تأسیساتی شامل تهیه و نصب موارد مذکور، و به پیمانکاران دست دوم اشخاص حقوقی ایرانی واگذار کنند معادل آن مبلغ از لوازم و تجهیزات مذکور در قرارداد دست اول که توسط پیمانکار دست دوم خریداری می گردد از دریافتی پیمانکار دست اول از پرداخت مالیات بر درآمد معاف خواهد بود.

مطابق ماده (۱۰۸) ق.م.م.

در مورد شرکتهای بیمه: اندوخته هایی که مالیات آن تا تاریخ لازم الاجرا شدن این اصلاحیه پرداخت نشده در صورت انتقال به حساب سرمایه مشمول مالیات نخواهد بود. . . .

مطابق تبصره (۵) ماده (۱۰۹) ق.م.م

مؤسسات بیمه خارجی که با قبول بیمه اتکائی از مؤسسات بیمه ایرانی تحصیل درآمد می نمایند مشمول مالیاتی به نرخ دو درصد حق بیمه دریافتی و سود حاصل از سپرده مربوط در ایران می باشند. در صورتی که مؤسسات بیمه ایرانی در کشور متبوع مؤسسه بیمه گر اتکائی دارای معافیت بیمه بوده و از پرداخت مالیات بر معاملات اتکائی معاف باشند، مؤسسه مزبور نیز از پرداخت مالیات دولت ایران معاف خواهد شد.

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق بند (ب) ماده (۱۱۱) ق م م:

انتقال دارایی های شرکت های ادغام یا ترکیب شده به شرکت جدید یا شرکت موجود حسب مورد به ارزش دفتری مشمول مالیات مقرر در ق م م نخواهد بود. ( اشخاص برخوردار از معافیت عبارتست از: شرکتهای ادغام شده)

مطابق بند (ج) ماده (۱۱۱) ق م م:

عملیات ادغام یا ترکیب شده به شرکت جدید یا شرکت موجود مسئول مالیات دوره انحلال موضوع بخش مالیات بر درآمد قانون مالیاتها نخواهد بود. ( اشخاص برخوردار از معافیت عبارتست از: شرکتهای ادغام یا ترکیب شده)

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق ماده (۱۳۲) ق م م:

در آمد مشمول مالیات ابرازی ناشی از فعالیتهای تولیدی و معدنی در واحدهای تولیدی یا معدنی در بخش های

تعاونی و خصوصی که از اول سال ۱۳۸۱ به بعد از طرف وزارتخانه های ذیربط  برای آنها پروانه بهره برداری صادر

یا قرارداد استخراج و فروش منعقد می شود، از تاریخ شروع بهره برداری یا استخراج به میزان هشتاد درصد (۸۰%)

و به مدت چهار سال و در مناطق کمتر توسعه یافته به میزان صددرصد (۱۰۰%) و به مدت ده سال از مالیات

موضوع ماده(۱۰۵)ق.م.م معاف است ( اشخاص برخوردار از معافیت عبارتند از: واحد های تولیدی یا معدنی در

غالب اشخاص حقوقی)مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق تبصره (۳) ماده (۱۳۲) ق.م.م:

کلیه تأسیسات ایرانگردی و جهانگردی دارای پروانه بهره برداری از وزارت فرهنگ و ارشاد اسلامی هر سال

از پرداخت پنجاه درصد (۵۰%) مالیات متعلق معاف هستند. (اشخاص برخوردار از معافیت

عبارتست از: اشخاص حقوقی که به امر سیاحتی و زیارتی مشغول هستند)

مطابق ماده (۱۳۳) ق م م:

صد در صد درآمد شرکتهای تعاونی:

– روستایی، عشایری، کشاورزی، صیادان، کارگری، کارمندی، دانشجویان و دانش آموزان و اتحادیه های آنها از پرداخت مالیات معاف است.

مطابق ماده (۱۳۴) ق م م:

درآمد حاصل از تعلیم و تربیت، مدارس غیر انتفاعی ابتدائی، راهنمائی، متوسطه، فنی و حرفه ای، دانشگاهها و مراکز آموزش عالی و درآمد مؤسسات نگهداری معلولین ذهنی و حرکتی بابت نگهداری اشخاص مذکور که حسب مورد دارای پروانه فعالیت از مراجع ذیربط هستند و درآمد باشگاهها و مؤسسات ورزشی دارای مجوز از سازمان تربیت بدنی حاصل از فعالیت های منحصراً ورزشی معاف از پرداخت مالیات می باشند.

مطابق ماده (۱۳۸) ق م م:

آن قسمت از سود ابرازی شرکت های تعاونی و خصوصی که برای توسعه و بازسازی و نوسازی یا تکمیل واحدهای موجود صنعتی

و معدنی خود با ایجاد واحدهای جدید صنعتی یا معدنی در آن سال مصرف گردد از پنجاه درصد (۵۰%) مالیات متعلق موضوع ماده

(۱۵۰) این قانون معاف خواهد بود مشروط بر اینکه قبلاً اجاره توسعه یا تکمیل یا ایجاد واحد صنعتی و یا معدنی جدید در قالب طرح

سرمایه گذاری معین از وزارتخانه ذیربط تحصیل شده باشد. در صورتی که هزینه اجرای طرح یا طرح های یاد شده در هر سال مازاد

بر سود ابرازی همان سال باشد و یا ازا هزینه طرح سرمایه گذاری کمتر باشد شرکت می تواند از معافیت مذکور در محاسبه مالیات

سود ابرازی سال های بعد حداکثر به مدت سه سال و به میزان مازاد مذکور و یا باقی مانده هزینه اجرای کامل طرح بهره مند شود.

( اشخاص برخوردار از معافیت عبارتست از: شرکتهای تعاونی و خصوصی)

مطابق تبصره (۳) ماده (۱۳۸) ق.م.م:

کارخانه های واقع در محدوده آبریز تهران که تعداد کارکنان آنها کمتر از پنجاه نفر نباشند

در صورتی که تأسیسات خود را کلاً به خارج از شعاع یکصد و بیست کیلومتری مرکز تهران انتقال دهند

بر اساس ضوابطی که از طرف وزارت امور اقتصادی و دارایی و وزارت ذیربط حسب مورد برقرار می شود

تا ده سال از تاریخ بهره برداری در محل جدید از پرداخت مالیات بر درآمد ناشی از فعالیت صنعتی مربوط معاف خواهند بود.

(اشخاص برخوردار از معافیت عبارتست از:شرکتهای تعاونی و خصوص)

مطابق بند (الف) ماده ۱۳۹ ق.م.م: موارد ذیل از پرداخت مالیات معاف است:

موقوفات- نذورات – پذیره – کمکها و هدایای دریافتی نقدی و غیر نقدی.

آستان قدس رضوی، آستان حضرت عبدالعظیم الحسنی(ع)، آستان حضرت معصومه(ع)، آستان حضرت احمد ابن موسی(ع) “شاه چراغ”، آستان مقدس حضرت امام خمینی(ره)، مساجد، حسینیه ها، تکایا، سایر بقاع متبرکه که بعهده سازمان اوقاف و امور خیریه می باشد.

مطابق بند (ب) ماده ۱۳۹ ق.م.م: کمکها و هدایای دریافتی نقدی و غیر نقدی سازمان هلال احمر جمهوری اسلامی ایران از پرداخت مالیات معاف است. (اشخاص برخوردار از معافیت عبارتست از: سازمان هلال احمر اسلامی ایران)

مطابق بند (ج) ماده ۱۳۹ ق.م.م: کمکها و هدایای دریافتی نقدی و غیر نقدی صندوق های پس انداز بازنشستگی و سازمان بیمه خدمات درمانی و سازمان تأمین اجتماعی و همچنین حق بیمه و حق بازنشستگی سهم کارکنان و کارفرما و جریمه های دریافتی مربوط توسط آنها از پرداخت مالیات معاف است. (اشخاص برخوردار از معافیت عبارتست از: صندوق های پس انداز بازنشستگی و سازمان بیمه خدمات درمانی و سازمان تأمین اجتماعی.)

مطابق بند (د) ماده ۱۳۹ ق.م.م: کمکها و هدایای دریافتی نقدی و غیر نقدی مدارس علوم اسلامی از پرداخت مالیات معاف است. تشخیص مدارس علوم اسلامی با شورای مدیریت حوزه علمیه قم می باشد. ( اشخاص برخوردار از معافیت عبارتست از: مدارس علوم اسلامی.)

مطابق بند (هـ) ماده ۱۳۹ ق.م.م: کمکها و هدایای دریافتی نقدی و غیر نقدی نهادهای انقلاب اسلامی از پرداخت مالیات معاف است. تشخیص نهادهای انقلاب اسلامی با هیات وزیران می باشد. (اشخاص برخوردار از معافیت عبارتست از: نهادهای انقلاب اسلامی.)

مطابق بند (و) ماده ۱۳۹ ق.م.م: آن قسمت از درآمد صندوق عمران موقوفات کشور که به مصرف عمران موقوفات برسد، از پرداخت مالیات معاف است. ( اشخاص برخوردار از معافیت عبارتست از: صندوق عمران موقوفات کشور.)

مطابق بند (ح) ماده ۱۳۹ ق.م.م: معافیت آن قسمت از درآمد موقوفات عام که طبق موازین شرعی به مصرف اموری از قبیل:

– تبلیغات اسلامی، تحقیقات فرهنگی، تحقیقات علمی، تحقیقات دینی، تحقیقات فنی، اختراعات، اکتشافات، تعلیم و تربیت، بهداشت و درمان، بنا و تعمیر و نگهداری مساجد، مصلاها، حوزه های علمیه و مدارس علوم اسلامی و مدارس و دانشگاههای دولتی، مراسم تغزیه و اطعام، تعمیر آثار باستانی، امور عمرانی و آبادانی، هزینه یا وام تحصیلی دانش آموزان و دانشجویان.

کمک به مستضعفان و آسیب دیدگان حوادث ناشی از سیل، زلزله، آتش سوزی، جنگ و حوادث

غیر مترقبه دیگر، مشروط بر این که درآمد و هزینه های مزبور به تائید سازمان اوقاف و امور خیریه رسیده باشد.

( اشخاص برخوردار از معافیت عبارتست از: موقوفات عام.)

مطابق بند (ل) ماده (۱۳۹) ق م م:

فعالیت های:

انتشاراتی و مطبوعاتی، فرهنگی و هنری که به موجب مجوز وزارت فرهنگ و ارشاد اسلامی انجام می شوند.

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق تبصره (۱) ماده (۱۳۹) ق م م:

وجوهی که از فعالیت های غیر انتفاعی و به منظور پیشبرد اهداف و وظایف اشخاص موضوع این ماده

از راه برگزاری دوره های آموزشی، سمینارها، نشر کتاب و نشریه های دوره ای و … در چارچوب اساسنامه

آنها تحصیل می شود و سازمان امور مالیاتی کشور بر درآمد و هزینه آ نها نظارت می کند. از پرداخت مالیات

معاف است. ( فعالیتهای غیر انتفاعی مؤسسات فرهنگی و آموزشی از پرداخت مالیات معاف می باشند.)

مطابق بند (ط) ماده (۱۳۹) ق م م: کمکها و هدایای دریافتی نقدی و غیرنقدی مؤسسات خیریه و عام المنفعه

که به ثبت رسیده اند مشروط بر آنکه به موجب اساسنامه آنها صرف امور مذکور در بند (ح) این ماده شود و

سازمان امور مالیاتی کشور بر درآمد و هزینه آنها نظارت کند، از پرداخت مالیات معاف می باشند.

(اشخاص برخوردار از معافیت عبارتست از: مؤسسات خیریه و عال المنفعه)

مطابق بند (ی) ماده (۱۳۹) ق م م: کمکها و هدایای دریافتی نقدی و غیرنقدی و همچنین حق

عضویت اعضاء مجامع حرفه ای احزاب و انجمنها و تشکلهای غیردولتی که دارای مجوز و از مراجع ذی ربط

باشند و وجوهی که بموجب قانون از درآمد یا حق الزحمه اعضاء آنها کسر و به حساب مجامع مزبور واریز می شود.

(اشخاص برخوردار از معافیت عبارتست از: اعضاء مجامع حرفه ای احزاب و تشکلهای غیردولتی)

مطابق بند (ک) ماده (۱۳۹) ق م م: موقوفات و کمکها و هدایای دریافتی نقدی و غیر نقدی

انجمنها و هیئتهای مذهبی مربوط به اقلیتهای دینی مذکور در قانون اساسی جمهوری اسلامی ایران

مشروط بر اینکه رسمیت آنها به تصویب وزارت کشور برسد.

(اشخاص برخوردار از معافیت عبارتست از: انجمنها و هیئتهای مذهبی مربوط به اقلیتهای دینی.)

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

بند (الف) ماده (۱۴۱) ق م م:

معافیت ۱۰۰% درآمد حاصل از صادرات محصولات تمام شده کالاهای صنعتی محصولات بخش کشاورزی ـ شامل محصولات:

– زراعی، باغی، دام و طیور، شیلات، جنگل و مرتع

و صنایع تبدیلی و تکمیلی آن و معافیت ۵۰% درآمد حاصل از صادرات سایر کالاهایی که به منظور

دست یافتن به اهداف صادرات کالاهای غیر نفتی به خارج از کشور صادر می شوند

(فهرست کالاهای مشمول این ماده در طول هر برنامه به پیشنهاد وزارتخانه های امور اقتصادی

و دارایی و بازرگانی ـ کشاورزی و جهاد سازندگی و وزارتخانه های صنعتی به تصویب هیأت وزیران می رسد.

(اشخاص برخوردار از معافیت عبارتست از: صادر کنندگان محصولات بخش کشاورزی و صنایع تبدیلی

و تکمیلی آن تا پایان برنامه سوم توسعه موقوف الاجرا می باشد و طبق ماده ۱۱۳ قانون برنامه سوم عمل خواهد شد)

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق بند (ب) ماده (۱۴۱) ق م م:

معافیت ۱۰۰% درآمد حاصل از صادرات کالاهای مختلف که به صورت ترانزیت به ایران وارد شده یا

می شوند و بدون تغییر در ماهیت یا با انجام کاری بر روی آن صادر می شوند. (صادرکنندگان از پرداخت مالیات معاف می باشند)

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق ماده (۱۴۲) ق م م:

درآمد کارگاههای:

فرش دستباف، صنایع دستی و شرکت های تعاونی و اتحادیه های تولیدی مربوطه از پرداخت مالیات معاف است.

(اشخاص برخوردار از معافیت عبارتست از: شرکتهای تعاونی تولیدی و اتحادیه های تولید صنایع دستی)

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

مطابق ماده (۱۴۳) ق م م:

معافیت ۱۰% مالیات شرکتهایی که سهام آنها طبق قانون مربوط از طرف هیأت پذیرش برای معامله

در بورس قبول می شود از سال پذیرش تا سالیکه از فهرست نرخها در بورس حذف نشده باشند در

صورتیکه کلیه نقل و انتقالات سهام از طریق کارگزاران بورس انجام در دفاتر ثبت گردد.

(اشخاص برخوردار از معافیت: شرکتهای پذیرفته شده در بورس)

مشاور مالی،مشاور مالیاتی،مشاور مالیات،مشاوره مالی،معاف از مالیات

شرکت خدمات حسابداری

5/5 - (1 امتیاز)

خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات

شرکت خدمات حسابداری

خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات مالی و مالیاتی،خدمات حسابداری و حسابرسی،خدمات حسابرسی

تراز آزمایشی شرکت خدماتی باران در پایان سال ۱۳۸۰ به شرح ذیل می باشد:

شرکت خدماتی آریا

تراز آزمایشی اختتامیه

در تاریخ ۲۸/۱۲/۸۰

نام حساب مانده بدهکار مانده بستانکار
بانکها

حسابهای دریافتنی

پیش پرداخت بیمه

پیش پرداخت اجاره

موجودی ملزومات

اثاثه اداری

ساختمان

زمین

استهلاک انباشته اثاثه اداری

استهلاک انباشته ساختمان

حسابهای پرداختنی

پیش دریافت درآمد

سرمایه


12000000

4000000

4000000

4800000

1000000

52000000

65000000

40000000


5000000

9750000

12000000

6000000

150050000

جمع کل ۱۸۲۸۰۰۰۰۰ ۱۸۲۸۰۰۰۰

خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات

قسمتی از اطلاعات یادداشتهای توضیحی همراه با صورتهای مالی شرکت در پایان سال ۸۰ به شرح زیر استـ

۱-مبلغ پیش پرداخت اجاره مربوط به قرارداد یک ساله اجاره یک دستگاه خودرو است که در تاریخ ۱/۷/۸۰ به مبلغ ماهانه ۸۰۰۰۰۰ ریال منعقد شده است.

۲-مبلغ پیش پرداخت بیمه مربوط به قرارداد یکساله بیمه آتش سوزی با شرکت بیمه آسمان در تاریخ ۱/۹/۸۰ می باشد که کل مبلغ قرارداد که ۶۰۰۰۰۰۰ ریال بوده در تاریخ قرارداد پرداخت شده است.

۳-اثاثه اداری شرکت دارای عمر مفید ۱۰ ساله و ارزش اسقاط ۲۰۰۰۰۰۰ ریال می باشند و به روش خط مستقیم مستهلک می شوند.

۴-ساختمان که در تاریخ ۱/۱/۸۰ خریداری شده دارای عمر مفید ۱۰ ساله و ارزش اسقاط ۵۰۰۰۰۰۰ ریال می باشد و به روش نزولی با نرخ ۱۵ درصد مستهلک می شود.

۵-حسابهای پرداختنی شرکت شامل مبلغ ۴۰۰۰۰۰۰ ریال هزینه قبوض پرداخت نشده سال ۸۰ و مبلغ ۸۰۰۰۰۰۰ ریال هزینه حقوق پرداخت نشده سال ۸۰ می باشد

۶-پیش دریافت درآمد مربوط به قرارداد مورخ ۱/۷/۸۰ با شرکت بازرگانی زیبا است که مقرر شده در ازاری ارائه یکساله خدمات ماهانه مبلغ ۱۰۰۰۰۰۰ ریال دریافت شود و کل مبلغ ابتدای قرارداد دریافت شده است.

فعالیتهای این شرکت در سال ۱۳۸۱ به شرح زیر می باشد.

۱-    در طی فروردین ۸۱ بابت انجام خدمات به مشتریان مبلغ ۱۲۴۰۰۰۰۰ ریال نقدا دریافت و به حساب بانک صادرات واریز گردید.

۲-    در تاریخ ۷/۲/۸۱ مبلغ حقوق پرداخت نشده سال ۸۰ کامل نقدا پرداخت شد..

۳-    در تاریخ  ۱۰/۲/۸۱ مبلغ ۴۰۰۰۰۰۰ ریال ملزومات اداری مانند کاغذ و قلم و غیره  نقداخریداری شد

۴-    در تاریخ ۳۱/۲/۸۱ قبوض پرداخت نشده سال ۸۰ و دوماهه اول سال ۸۱ جمعا به مبلغ ۶۰۰۰۰۰۰ ریال  پرداخت شد.

۵-    درآمد سه ماه اردیبهشت و خرداد و تیر جمعا مبلغ ۳۲۰۰۰۰۰۰ ریال نقدا دریافت شد

۶-     در تاریخ ۵/۵/۸۱ حقوق کارکنان در چهار ماهه اول سال به مبلغ ۳۰۰۰۰۰۰ نقدا پرداخت شد.

۷-    در تاریخ ۱/۷/۸۱ بابت اجاره یک ساله محل کار مبلغ ۱۲۰۰۰۰۰۰ ریال نقدا  به موجر داده شد.

۸-  در تاریخ ۱/۸/۸۱ شرکت قراردادی یک ساله را با یک شرکت منعقد کرد که طی آن به ازای هر ماه ارائه خدمات مبلغ ۵۰۰۰۰۰ ریال دریافت نماید و کل مبلغ قرارداد را در همان ابتدای قرارداد نقدا دریافت نمود.

۹-    در تاریخ۳۰/۸/۸۱ حقوق کارکنان در چهار ماه دوم سال به مبلغ ۳۰۰۰۰۰۰ ریال نقدا پرداخت شد

۱۰-            در پایان سال ۸۱ با شمارش موجودی ملزومات مشخص شد مبلغ ۲۰۰۰۰۰۰ ریال ملزومات در انبار شرکت باقی مانده است.

۱۱-            قبوض آب و برق شرکت تا پایان سال ۷۰۰۰۰۰۰ ریال بوده که قبوض آن به شرکت ارسال نشده است.

۱۲-            کل مبلغ دریافتی بابت خدمات ارائه شده به مشتریان تا پایان سال مبلغ ۵۲۰۰۰۰۰۰ ریال بوده که نقدا دریافت شده است.

مطلوبست تهیه صورتهای مالی سال ۱۳۸۱ شرکت باران.

سال ۱۳۸۱

۱-    سند حسابداری و دفتر روزنامه:

چون در سال اول فعالیت شرکت نیستیم بنابر این اولین سند مورد نیاز ، سند افتتاحیه است که از اعداد تراز آزمایشی اختتامیه استفاده می کنیم باید توجه داشته باشید که اگر بجای تراز اختتامیه، سند اختتامیه سال قبل داده بود باید سند معکوس سند اختتامیه سال قبل را بجای سند افتتاحیه سال جاری تنظیم کنیم.


بانکها                          ۱۲۰۰۰۰۰۰

حسابهای دریافتنی          ۴۰۰۰۰۰۰

پیش پرداخت بیمه          ۴۰۰۰۰۰۰

پیش پرداخت اجاره         ۴۸۰۰۰۰۰

موجودی ملزومات           ۱۰۰۰۰۰۰

اثاثه اداری                    ۵۲۰۰۰۰۰۰

ساختمان                     ۶۵۰۰۰۰۰۰

۱-۵/۱/۸۱)  زمین                          ۴۰۰۰۰۰۰۰

استهلاک انباشته اثاثه اداری         ۵۰۰۰۰۰۰

استهلاک انباشته ساختمان          ۹۷۵۰۰۰۰

حسابهای پرداختنی                  ۱۲۰۰۰۰۰۰

پیش دریافت درآمد                  ۶۰۰۰۰۰۰

سرمایه                                 ۱۵۰۰۵۰۰۰۰


بانکها           ۱۲۴۰۰۰۰۰

۲-۳۱/۱/۸۱)         درآمد خدمات      ۱۲۴۰۰۰۰۰

حسابهای پرداختنی  ۸۰۰۰۰۰۰

۳-۷/۲/۸۱)           بانکها                    ۸۰۰۰۰۰۰


موجودی ملزومات       ۴۰۰۰۰۰۰

۴-۱۰/۲/۸۱)                بانکها                ۴۰۰۰۰۰۰

هزینه قبوض             ۲۰۰۰۰۰۰

حسابهای پرداختنی    ۴۰۰۰۰۰۰

۵- ۳۱/۲/۸۱)         بانکها                     ۶۰۰۰۰۰۰


بانکها        ۳۲۰۰۰۰۰۰

۶-۳۱/۴/۸۱)           درآمد          ۳۲۰۰۰۰۰۰

هزینه حقوق      ۳۰۰۰۰۰۰

۷-۵/۵/۸۱)             بانکها              ۳۰۰۰۰۰۰

پیش پرداخت اجاره   ۱۲۰۰۰۰۰۰

۸-۱/۷/۸۱)              بانکها               ۱۲۰۰۰۰۰۰

بانکها    ۶۰۰۰۰۰۰

۹-۱/۸/۸۱)         پیش دریافت درآمد      ۶۰۰۰۰۰۰

هزینه حقوق           ۳۰۰۰۰۰۰

۱۰-۳۰/۸/۸۱)            بانکها              ۳۰۰۰۰۰۰

هزینه ملزومات       ۳۰۰۰۰۰۰

۱۱-۲۹/۱۲/۸۱)           موجودی ملزومات     ۳۰۰۰۰۰۰

هزینه قبوض        ۷۰۰۰۰۰۰

۱۲-۲۹/۱۲/۸۱)        حسابهای پرداختنی   ۷۰۰۰۰۰۰

بانکها            ۵۲۰۰۰۰۰۰

۱۳-۲۹/۱۲/۸۱)        درآمد خدمات      ۵۲۰۰۰۰۰۰


1-    نقل به دفتر کل

بعد از تنظیم کلیه اسناد حسابداری و ثبت دفتر روزنامه می بایست اقلام حسابهای بدهکار و بستانکار شده به دفتر کل (که در مسائل به شکل T می باشد ) منتقل شوند و سپس مانده گیری شوند تا با استفاده از مانده های حساب دفتر کل تراز آزمایشی تهیه شود در اینجا انجام این مرحله به دانشجو محول می شود.


3-تراز آزمایشی

شرکت خدماتی باران

تراز آزمایشی

در تاریخ ۲۹/۱۲/۸۱

نام حساب گردش بدهکار گردش بستانکار مانده بدهکار مانده بستانکار
بانک

حسابهای  دریافتنی

پیش پرداخت بیمه

پیش پرداخت اجاره

موجودی ملزومات

اثاثه اداری

ساختمان

زمین

حسابهای پرداختنی

پیش دریافت درآمد

استهلاک انباشته اثاثه

استهلاک انباشته ساخ

سرمایه

درآمد خدمات

هزینه حقوق

هزینه قبوض

هزینه ملزومات

۱۱۴۴۰۰۰۰۰

۴۰۰۰۰۰۰

۴۰۰۰۰۰۰

۱۶۸۰۰۰۰۰

۵۰۰۰۰۰۰

۵۲۰۰۰۰۰۰

۶۵۰۰۰۰۰۰

۴۰۰۰۰۰۰۰

۱۲۰۰۰۰۰۰


6000000

9000000

3000000

36000000

0


3000000


19000000

12000000

5000000

9750000

150050000

96400000


78400000

4000000

4000000

16800000

2000000

52000000

65000000

40000000


6000000

9000000

3000000


7000000

12000000

5000000

9750000

150050000

96400000


جمع کل ۲۸۰۲۰۰۰۰۰ ۲۸۰۲۰۰۰۰۰


4       -اصلاح و تعدیل حسابها
۱-    پیش پرداخت اجاره

مانده حساب دفتر کا این حساب شامل دو قسمت است یکی قرارداد سال ۸۰(در توضیحات صورتهای مالی ۸۰) که مبلغ آن ۴۸۰۰۰۰۰ ریال بوده و در تاریخ ۱/۷/۸۱ هزینه آن تحمیل شده است و دیگری مربوط به قرارداد سال ۸۱ بوده که از ۱/۷/۸۱ شروع و ۶ ماه آن مربوط به سال ۸۱ است بنابر این ۴۸۰۰۰۰۰ ریال پیش پرداخت سال ۸۰ و ۶۰۰۰۰۰۰ ریال پیش پرداخت سال ۸۱ هزینه می شوند.


               هزینه اجاره     ۱۰۸۰۰۰۰۰

۱۴-۲۹/۱۲/۸۱)        پیش پرداخت اجاره      ۱۰۸۰۰۰۰۰


2-   پیش پرداخت بیمه

مبلغ پیش پرداخت بیمه مربوط به قرارداد بیمه سال ۸۰ است که در تاریخ ۱/۹/۸۰ هزینه تحمل شده است بنابر این کل مبلغ هزینه می شود.

هزینه بیمه آتش سوزی     ۴۰۰۰۰۰۰

۱۵-۲۹/۱۲/۸۱)               پیش پرداخت بیمه       ۴۰۰۰۰۰۰

۳-  پیش دریافت درآمد:

مانده پیش دریافت درآمد به دوقسمت است که مبلغ ۶۰۰۰۰۰۰ ریال قرارداد سال ۸۰ تحقق یافته و از قرارداد سال ۸۱ مبلغ ۲۵۰۰۰۰۰(مدت ۵ ماه هر ماهه ۵۰۰۰۰۰) تحقق یافته است.

پیش دریافت درآمد     ۸۵۰۰۰۰۰

۱۶-۲۹/۱۲/۸۱)             درآمد خدمات         ۸۵۰۰۰۰۰

در مورد اصلاح و تعدیل حساب موجودی ملزومات قبلا سند زده شد

۴-هزینه های تحمل شده ثبت نشده.

این مورد فقط شامل هزینه حقوق چهارماهه سوم کارکنان به مبلغ ۳۰۰۰۰۰۰ ریال می باشد

هزینه حقوق       ۳۰۰۰۰۰۰

۱۷-۲۹/۱۲/۸۱)             حسابهای پرداختنی   ۳۰۰۰۰۰۰

۵-استهلاک اثاثه اداری

طبق توضیحات  داده شده روش استهلااک اثاثه اداری روش خط مستقیم است که در این روش ابتدا بهای تمام شده منهای ارزش اسقاط می شود تا مبلغ قابل استهلاک(مبلغ استهلاک پذیر) به دست آید حال از تقسیم مبلغ استهلاک پذیر بر عمر مفید دارایی مبلغ هزینه استهلاک سال بدست می آید که در هر سال تا پایان عمر مفید دارایی ثابت است.

مبلغ استهلاک پذیر اثاثه اداری مبلغ ۵۰۰۰۰۰۰۰(۲۰۰۰۰۰۰-۵۲۰۰۰۰۰۰) است که از تقسیم این عدد بر ۱۰(عمر مفید) عدد ۵۰۰۰۰۰۰ ریال به دست می آید


هزینه استهلاک اثاثه اداری     ۵۰۰۰۰۰۰

۱۷-۲۹/۱۲/۸۱)                 استهلاک انباشته اثاثه اداری      ۵۰۰۰۰۰۰

۶-استهلاک ساختمان

روش استهلاک ساختمان طبق توضیحات روش نزولی است در این روش برای محاسبه هزینه استهلاک هر سال مبلغ ارزش دفتری دارایی در ضریب استهلاک ضرب می شود همانگونه که می دانید ارزش دفتری هر دارایی برابر است با بهای تمام شده دارایی منهای استهلاک انباشته دارایی . نکته قابل توجه در این روش این است که در سال آخر باید هزینه استهلاک را به میزانی تغییر دهیم که ارزش دفتری دارایی برابر با ارزش اسقاط دارایی شود.

در اینجا استهلاک انباشته دارایی ۹۷۵۰۰۰۰ ریال است بنابر این ارزش دفتری دارایی ۵۵۲۵۰۰۰۰ ریال می شود که اگر در ۱۵ درصد ضرب کنیم هزینه استهلاک ساختماندر سال ۸۱ بدست می آید که برابر با ۸۲۸۷۵۰۰ می شود.

هزینه استهلاک ساختمان      ۸۲۸۷۵۰۰

۱۸-۲۹/۱۲/۸۱)                     استهلاک انباشته ساختمان  ۸۲۸۷۵۰۰


4-  تهیه صورت سود و زیان

شرکت خدماتی باران

صورت سود و زیان

برای دوره مالی منتهی به ۲۹/۱۲/۸۱

             درآمد خدمات                                                               ۱۰۴۹۰۰۰۰۰

کسر می شود:هزینه ها

هزینه اجاره                                   ۱۰۸۰۰۰۰۰

هزینه حقوق                                  ۹۰۰۰۰۰۰

هزینه ملزومات                               ۳۰۰۰۰۰۰

هزینه قبوض                                  ۹۰۰۰۰۰۰

هزینه بیمه آتش سوزی                    ۴۰۰۰۰۰۰

هزینه استهلاک اثاثه اداری               ۵۰۰۰۰۰۰

هزینه استهلاک ساختمان                 ۸۲۸۷۵۰۰

جمع هزینه ها                                                                ( ۴۹۰۸۷۵۰۰)

سود خالص                                                                           ۵۵۸۱۲۵۰۰

۵-   بستن حسابهای موقت

حسابها به دو دسته دایم و موقت تقسیم می شوند که حسابهای موقت در پایان سال مالی بسته و مانده آنها صفر می شود

درآمد خدمات           ۱۰۴۹۰۰۰۰۰

۱۹-۲۹/۱۲/۸۱)             حساب خلاصه سود و زیان          ۱۰۴۹۰۰۰۰۰


خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات


حساب خلاصه سود و زیان      ۴۹۰۸۷۵۰۰

۲۰-۲۹/۱۲/۸۱)                   هزینه اجاره                   ۱۰۸۰۰۰۰۰

هزینه حقوق                  ۹۰۰۰۰۰۰

هزینه ملزومات               ۳۰۰۰۰۰۰

هزینه قبوض                  ۹۰۰۰۰۰۰

هزینه بیمه                    ۴۰۰۰۰۰۰

هزینه استهلاک اثاثه        ۵۰۰۰۰۰۰

هزینه استهلاک ساختمان ۸۲۸۷۵۰۰

حساب خلاصه سود و زیان         ۵۵۸۱۲۵۰۰

۲۱-۲۹/۱۲/۸۱)                   سرمایه                    ۵۵۸۱۲۵۰۰


6-     تهیه تراز آزمایشی اختتامیه

بعد از بستن حسابهای موقت از حسابهای دفتر کل مجددا مانده گیری می کنیم و از این مانده ها تراز آزمایشی اختتامیه را تنظیم می کنیم بدیهی است مانده حسابهای موقت می بایست صفر باشند.

شرکت خدماتی باران

تراز آزمایشی اختتامیه

در تاریخ ۲۹/۱۲/۸۱

نام حساب گردش بدهکار گردش بستانکار مانده بدهکار مانده بستانکار
بانکها

حسابهای دریافتنی

پیش پرداخت بیمه

پیش پرداخت اجاره

موجودی ملزومات

اثاثه اداری

ساختمان

زمین

استهلاک انباشته اثاثه

استهلاک انباشته ساخ

حسابهای پرداختنی

پیش دریافت درآمد

سرمایه


114400000

4000000

4000000

16800000

5000000

52000000

65000000

40000000


12000000

8500000

36000000


4000000

10800000

3000000


10000000

18037500

22000000

12000000

205862500

78400000

4000000


6000000

2000000

52000000

65000000

40000000


10000000

18037500

10000000

3500000

205862500

جمع کل ۲۴۷۴۰۰۰۰۰ ۲۴۷۴۰۰۰۰۰


7-   تهیه ترازنامه و صورت تغییرات سرمایه

با توجه به مانده های تراز آزمایشی اختتامیه تراز نامه تهیه می شود باید دقت شود نحوه درج حسابهای در ترازنامه بر اساس میزان نقدینگی است.

شرکت خدماتی باران

ترازنامه

در تاریخ ۲۹/۱۲/۸۱

داراییهای جاری:                                           بدهیهای جاری

بانکها                           ۷۸۴۰۰۰۰۰           حسابهای پرداختنی          ۱۰۰۰۰۰۰۰

حسابهای دریافتنی            ۴۰۰۰۰۰۰               پیش دریافت درآمد          ۳۵۰۰۰۰۰

پیش پرداخت اجاره           ۶۰۰۰۰۰۰               جمع بدهیها ی جاری                  ۱۳۵۰۰۰۰۰

موجودی ملزومات            ۲۰۰۰۰۰۰                سرمایه:

جمع داراییهای جاری                ۹۰۴۰۰۰۰۰      سرمایه آقای ایمانی                  ۲۰۵۸۶۲۵۰۰

داراییهای غیر جاری:

اثاثه اداری               ۵۲۰۰۰۰۰۰

استهلاک انباشته اث  (۱۰۰۰۰۰۰۰)

ارزش دفتری اثاثه اداری        ۴۲۰۰۰۰۰۰

ساختمان               ۶۵۰۰۰۰۰۰

استهلاک انباشته سا (۱۸۰۳۷۵۰۰)

ارزش دفتری ساختمان         ۴۶۹۶۲۵۰۰

زمین                              ۴۰۰۰۰۰۰۰

جمع داراییهای غیر جاری          ۱۲۸۹۶۲۵۰۰


خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات

جمع داراییها                   ۲۱۹۳۶۲۵۰۰            جمع بدهیها و سرمایه                  ۲۱۹۳۶۲۵۰۰


شرکت خدماتی ایمانی

صورت تغییرات سرمایه

برای دوره مالی منتهی به ۲۸/۱۲/۸۷

سرمایه اول دوره                                                  ۱۵۰۰۵۰۰۰۰

اضافه می شود:سود خالص                                       ۵۵۸۱۲۵۰۰

سرمایه در پایان دوره                                             ۲۰۵۸۶۲۵۰۰

خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات مالی و مالیاتی،خدمات حسابداری و حسابرسی،خدمات حسابرسی،مراحل چرخه حسابداری در یک شرکت خدماتی۱۰- ثبت سند اختتامیه(بستن حسابهای دایمی)

در پایان سال مالی بعد از انجام کلیه مراحل چرخه حسابداری می بایست کلیه حسابها بسته شوند تا در ابتدای سال بعد حسابهای دایمی مجددا افتتاح شوند. سند اختتامیه به این شکل است که کلیه حسابهای بدهکار، بستانکار و کلیه حسابهای بستانکار، بدهکار می شوند.

خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات

حسابهای پرداختنی                   ۱۰۰۰۰۰۰۰

پیش دریافت درآمد                   ۳۵۰۰۰۰۰

سرمایه                                  ۲۰۵۸۶۲۵۰۰

استهلاک انباشته اثاثه اداری        ۱۰۰۰۰۰۰۰

۲۲-۲۹/۱۲/۸۱)استهلاک انباشته تجهیزات اداری  ۱۸۰۳۷۵۰۰

بانکها                             ۷۸۴۰۰۰۰۰

حسابهای دریافتنی             ۴۰۰۰۰۰۰

پیش پرداخت اجاره           ۶۰۰۰۰۰۰

موجودی ملزومات             ۲۰۰۰۰۰۰

اثاثه اداری                      ۵۲۰۰۰۰۰

ساختمان                       ۶۵۰۰۰۰۰۰

زمین                            ۴۰۰۰۰۰۰۰

حال این سند وارد دفتر کل می شود و می بایست مانده کلیه حسابها بعد از ثبت این سند صفر شود.

خدمات حسابداری،انجام خدمات حسابداری،خدمات حسابداری انلاین،خدمات