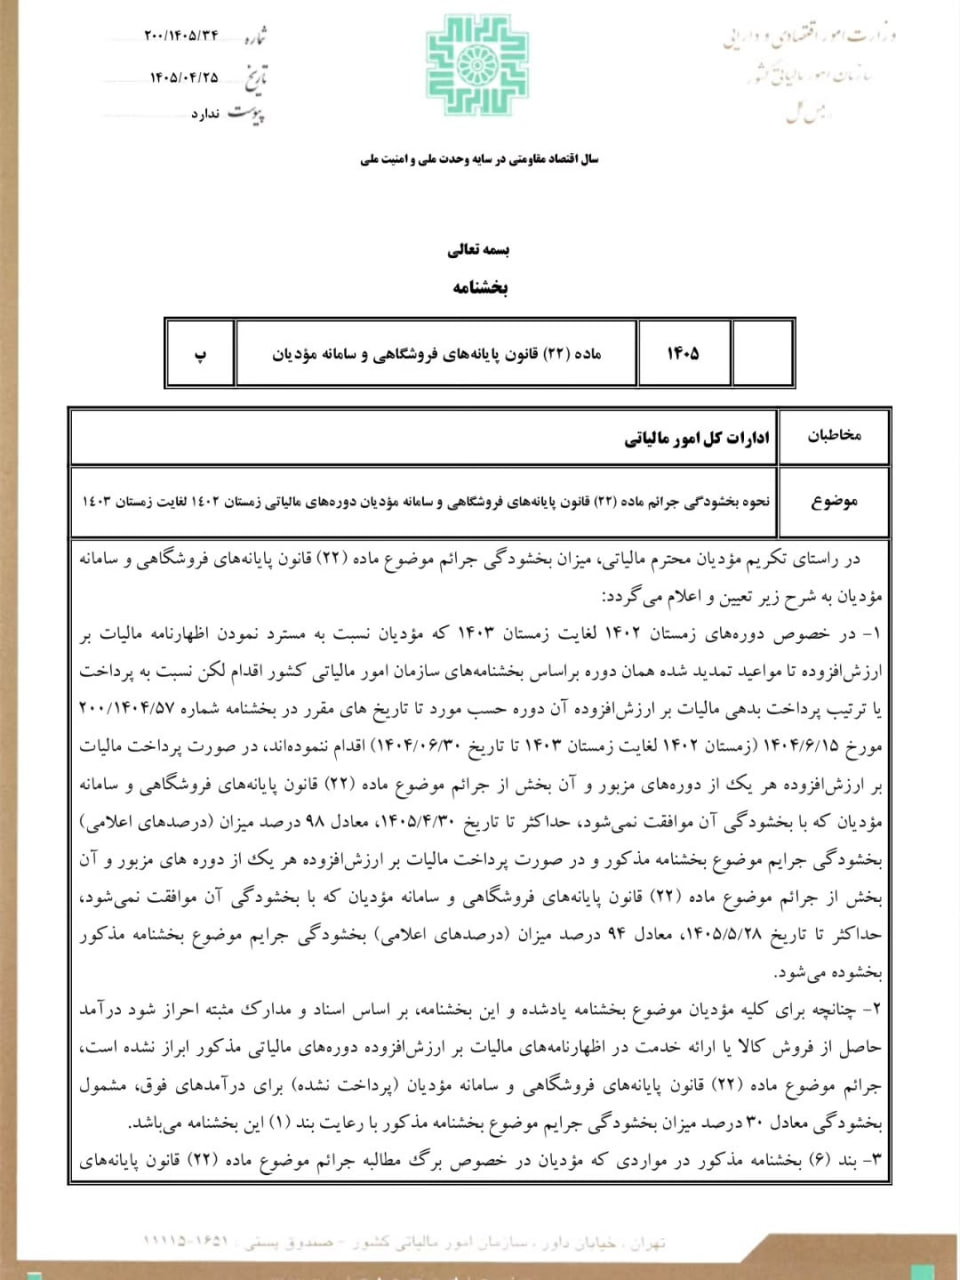
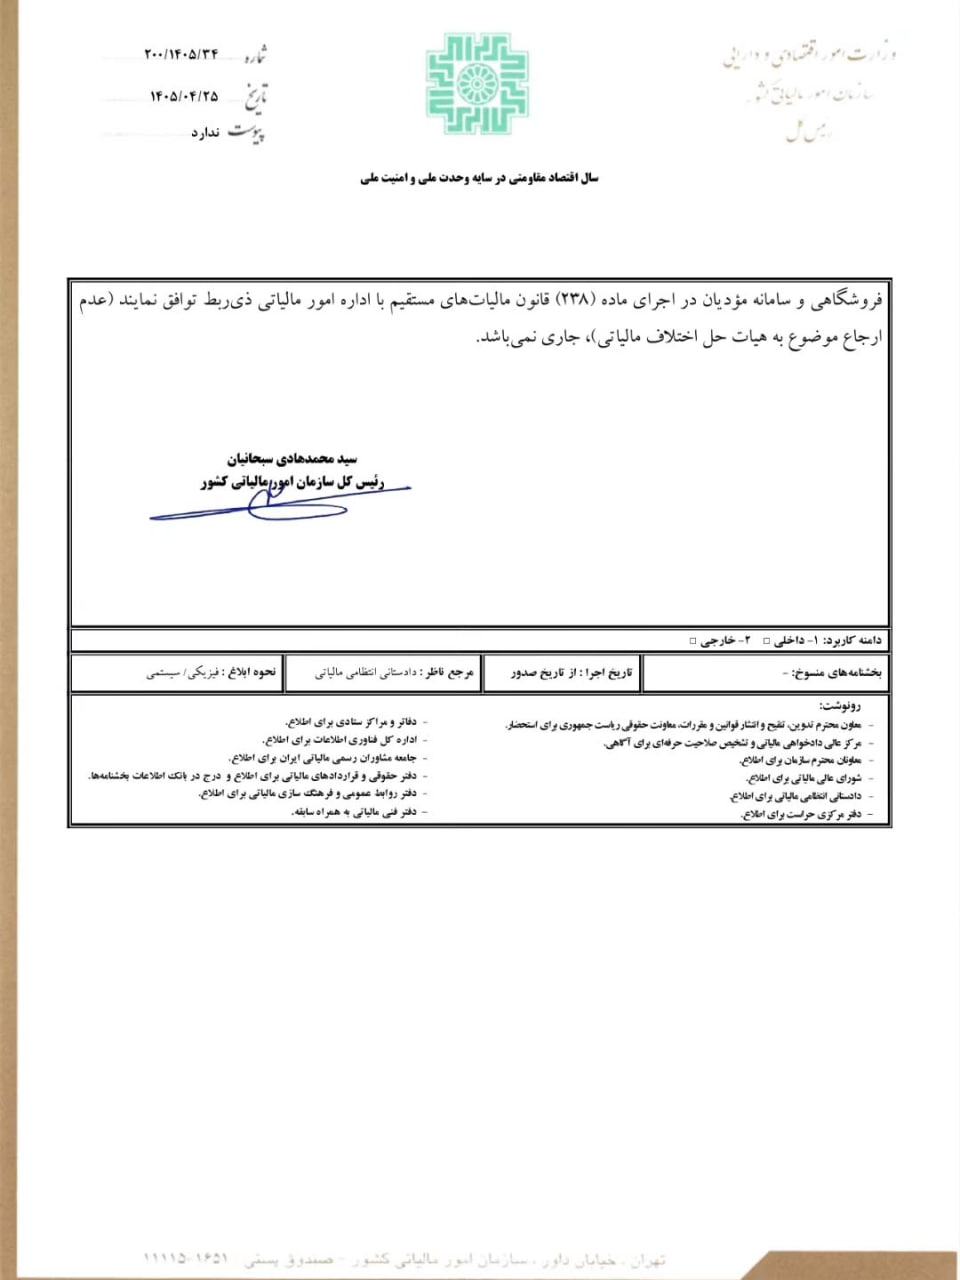
بخشنامه سازمان امور مالیاتی درباره بخشودگی جرائم ماده ۲۲، ضوابط و شرایط مربوط به بخشودگی جرائم مالیاتی را مشخص میکند.
بخشنامه سازمان امور مالیاتی در خصوص نحوه بخشودگی جرائم ماده (۲۲)
بخشنامه سازمان امور مالیاتی در خصوص نحوه بخشودگی جرائم ماده (۲۲) قانون پایانههای فروشگاهی و سامانه مؤدیان دوره های مالیاتی زمستان ۱۴۰۲ لغایت زمستان ۱۴۰۳
مصوب ۱۴۰۵,۰۴,۲۵
با اصلاحات و الحاقات بعدی
شرایط بخشودگی جرائم ماده ۲۲ قانون مالیات
بخشنامه سازمان امور مالیاتی کشور در خصوص نحوه بخشودگی جرایم ماده ۲۲ قانون پایانه های فروشگاهی و سامانه مودیان دوره های مالیاتی زمستان ۱۴۰۳ الی بهار ۱۴۰۴ و مالیات عملکرد سال ۱۴۰۲
مصوب ۱۴۰۴,۰۶,۱۵
با اصلاحات و الحاقات بعدی
موضوع
توضیحات
شماره بخشنامه
۲۰۰/۱۴۰۵/۳۴
تاریخ بخشنامه
۲۵ تیر ۱۴۰۵
دورههای مالیاتی
زمستان ۱۴۰۲ تا زمستان ۱۴۰۳
موضوع بخشنامه
نحوه بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان
در راستای تکریم مؤدیان محترم مالیاتی، میزان و نحوه بخشودگی جرائم موضوع ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان به شرح زیر تعیین و اعلام می شود:
بخشنامه بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان؛ دورههای زمستان ۱۴۰۲ تا زمستان ۱۴۰۳
بخشنامه سازمان امور مالیاتی درباره بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، شرایط برخورداری از تخفیف جرائم مالیاتی را برای دورههای زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ مشخص میکند. بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴ مورخ ۲۵ تیر ۱۴۰۵، میزان بخشودگی به شرایط مؤدی، وضعیت پرداخت بدهی مالیات بر ارزش افزوده و رعایت ضوابط اعلامشده بستگی دارد.
بخشنامه جدید بخشودگی جرائم ماده ۲۲ چیست؟
بخشنامه جدید با هدف تعیین شرایط برخورداری از بخشودگی جرائم موضوع ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان صادر شده است. این بخشنامه، دورههای مالیاتی زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ را پوشش میدهد و برای برخی مؤدیان، امکان برخورداری از بخشودگی حداکثر ۹۸ درصدی را پیشبینی کرده است.
شماره بخشنامه مورد اشاره **۲۰۰/۱۴۰۵/۳۴** و تاریخ آن **۱۴۰۵/۰۴/۲۵** است. پیش از اقدام، لازم است متن کامل بخشنامه و شرایط اختصاصی هر مؤدی بررسی شود.
چه کسانی مشمول بخشودگی جرائم ماده ۲۲ میشوند؟
مؤدیانی که اظهارنامه مالیات بر ارزش افزوده دورههای مربوط را در مهلتهای تمدیدشده ارسال کردهاند، اما بدهی خود را در مواعد تعیینشده قبلی پرداخت نکردهاند، ممکن است با رعایت شرایط بخشنامه جدید از بخشودگی برخوردار شوند. میزان بخشودگی به زمان پرداخت، وضعیت درآمدهای ابرازشده و سایر ضوابط بستگی دارد.
برای بررسی شمول بخشودگی، موارد زیر اهمیت دارد:
– ارسال اظهارنامه مالیات بر ارزش افزوده در مهلت مقرر یا مهلت تمدیدشده مربوط.
– تعیین تکلیف بدهی مالیات بر ارزش افزوده هر دوره.
– بررسی جرائم مطالبهشده و وضعیت پرونده مالیاتی.
– بررسی اینکه تمام درآمدهای مشمول در اظهارنامه مربوط ابراز شدهاند یا خیر.
– رعایت شرایط و محدودیتهای مقرر در بخشنامههای مرتبط.
صرف ارسال اظهارنامه یا پرداخت بخشی از بدهی، بهتنهایی به معنای برخورداری قطعی از حداکثر بخشودگی نیست.
میزان بخشودگی جرائم ماده ۲۲ چقدر است؟
بر اساس اطلاعات منتشرشده درباره بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴، میزان بخشودگی به زمان تعیین تکلیف بدهی و سایر شرایط قانونی بستگی دارد. در این بخشنامه برای برخی مؤدیان، بخشودگی حداکثر ۹۸ درصدی پیشبینی شده است؛ اما این درصد برای همه پروندهها و تمام جرائم بهصورت یکسان قابل اعمال نیست.
جدول مقایسه شرایط بخشودگی
وضعیت مؤدی
شرط یا مهلت اعلامشده
میزان بخشودگی
پرداخت بدهی و جرائم باقیمانده تا موعد اول
تا ۳۰ تیر ۱۴۰۵
حداکثر معادل ۹۸ درصد میزان بخشودگی مقرر در بخشنامه قبلی
پرداخت بدهی و جرائم باقیمانده تا موعد دوم
تا ۲۸ مرداد ۱۴۰۵
حداکثر معادل ۹۴ درصد میزان بخشودگی مقرر در بخشنامه قبلی
احراز عدم انجام تکالیف خارج از اختیار مؤدی
با احراز شرایط قانونی مربوط
امکان بخشودگی کامل طبق تبصره ۲ ماده ۲۲
عدم ابراز درآمد حاصل از فروش کالا یا ارائه خدمت
با احراز موضوع بر اساس اسناد و مدارک
محدودیت بخشودگی طبق ضابطه ویژه بخشنامه
**توجه:** مهلتهای ۳۰ تیر و ۲۸ مرداد ۱۴۰۵ مربوط به بخشنامه مورد اشاره هستند و در تاریخ انتشار این مقاله گذشتهاند. بنابراین، برای اقدام فعلی باید آخرین تمدیدها و بخشنامههای بعدی سازمان امور مالیاتی بررسی شوند. درصدهای جدول نیز به معنای بخشودگی قطعی همان درصد از کل جریمه اولیه نیستند.
آیا امکان بخشودگی ۱۰۰ درصدی جرائم ماده ۲۲ وجود دارد؟
بله. طبق تبصره ۲ ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، اگر عدم انجام تکالیف مقرر در قانون خارج از اختیار مؤدی باشد و این موضوع احراز شود، جرائم موضوع ماده مذکور میتواند بهصورت کامل بخشوده شود. تشخیص این وضعیت به بررسی مستندات و احراز شرایط قانونی وابسته است.
برای پیگیری این نوع بخشودگی، مؤدی باید مدارکی را که نشان میدهد عدم انجام تکلیف خارج از اختیار او بوده است، به مرجع مالیاتی مربوط ارائه کند. صرف ادعای وجود مانع یا مشکل فنی، بدون بررسی و احراز مستندات، تضمینکننده پذیرش درخواست نیست.
اگر درآمد در اظهارنامه مالیات بر ارزش افزوده ابراز نشده باشد چه میشود؟
اگر بر اساس اسناد و مدارک مشخص شود که درآمد حاصل از فروش کالا یا ارائه خدمت در اظهارنامه مالیات بر ارزش افزوده دورههای مربوط ابراز نشده است، بخشودگی جرائم مربوط به آن درآمد با محدودیت روبهرو میشود. طبق ضابطه اعلامشده در بخشنامه جدید، میزان بخشودگی این جرائم پرداختنشده میتواند به ۳۰ درصد میزان بخشودگی مقرر در بخشنامه مربوط محدود شود.
بنابراین، مؤدیان باید قبل از محاسبه میزان بخشودگی، اظهارنامههای هر دوره، اسناد فروش، صورتحسابهای الکترونیکی و اطلاعات ثبتشده در سامانه مؤدیان را تطبیق دهند. نتیجه نهایی باید بر اساس متن کامل بخشنامه و وضعیت واقعی پرونده مشخص شود.
نحوه پیگیری بخشودگی جرائم در سامانه مؤدیان
برای پیگیری وضعیت جرائم و بررسی امکان استفاده از بخشودگی، مراحل زیر را انجام دهید:
۱. وارد کارپوشه مالیاتی و سامانههای مرتبط شوید و وضعیت اظهارنامههای دورههای موردنظر را بررسی کنید.
۲. بدهی مالیات بر ارزش افزوده و جرائم مطالبهشده هر دوره را جداگانه مشخص کنید.
۳. تاریخ ارسال اظهارنامه، پرداختها، درخواستهای تقسیط و سوابق ابلاغ برگ مطالبه را بررسی کنید.
۴. بخشنامههای شماره ۲۰۰/۱۴۰۵/۳۴ و ۲۰۰/۱۴۰۴/۵۷ و اصلاحات یا تمدیدهای احتمالی آنها را با وضعیت پرونده تطبیق دهید.
۵. در صورت وجود ابهام، از اداره امور مالیاتی مربوط درباره میزان بخشودگی قابل اعمال و نحوه ثبت درخواست استعلام بگیرید.
پیشنهاد میشود قبل از پرداخت یا ثبت درخواست، از معتبر بودن مهلت و انطباق شرایط پرونده با آخرین مقررات اطمینان حاصل کنید.
بخشنامه سازمان امور مالیاتی در خصوص نحوه بخشودگی جرائم ماده (۲۲)
تفاوت بخشودگی جرائم ماده ۲۲ با بخشودگی سایر جرائم مالیاتی چیست؟
بخشودگی جرائم ماده ۲۲ به جرائم ناشی از تکالیف مقرر در قانون پایانههای فروشگاهی و سامانه مؤدیان مربوط است. سایر جرائم مالیاتی ممکن است مشمول مواد قانونی، بخشنامهها و ضوابط دیگری باشند؛ بنابراین، نمیتوان شرایط یک نوع بخشودگی را بدون بررسی به سایر جرائم تعمیم داد.
موضوع مقایسه
جرائم ماده ۲۲
سایر جرائم مالیاتی
مبنای قانونی
قانون پایانههای فروشگاهی و سامانه مؤدیان
ماده قانونی مرتبط با نوع جریمه
موضوع اصلی
تکالیف مقرر در قانون و الزامات سامانه مؤدیان
بسته به نوع تکلیف مالیاتی
شرایط بخشودگی
تابع ماده ۲۲ و بخشنامههای مرتبط
تابع مقررات اختصاصی همان جریمه
روش بررسی
بررسی دوره مالیاتی، اظهارنامه، صورتحسابها و بدهی
بررسی مقررات و مستندات پرونده مربوط
پرسشهای متداول درباره بخشودگی جرائم ماده ۲
بخشنامه بخشودگی جرائم ماده ۲۲ مربوط به چه دورههایی است؟
بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴ مورخ ۲۵ تیر ۱۴۰۵، دورههای مالیاتی زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ را پوشش میدهد. برخورداری از بخشودگی به رعایت شرایط بخشنامه و وضعیت هر پرونده بستگی دارد.
حداکثر میزان بخشودگی جرائم ماده ۲۲ چقدر است؟
طبق اطلاعات منتشرشده درباره بخشنامه جدید، برای برخی مؤدیان حداکثر بخشودگی ۹۸ درصدی پیشبینی شده است. این میزان به معنای بخشودگی خودکار ۹۸ درصد از همه جرائم نیست و باید شرایط و نحوه محاسبه در متن بخشنامه بررسی شود.
آیا ارسال اظهارنامه برای استفاده از بخشودگی کافی است؟
خیر. ارسال اظهارنامه یکی از شرایط مهم است، اما وضعیت پرداخت یا ترتیب پرداخت بدهی، ابراز درآمدها، نوع جریمه و سایر الزامات بخشنامه نیز باید بررسی شود.
آیا جرائم مربوط به درآمدهای ابرازشدهنشده نیز مشمول بخشودگی هستند؟
این جرائم ممکن است مشمول محدودیت ویژه باشند. بر اساس ضابطه اعلامشده برای بخشنامه جدید، در صورت احراز ابرازنشدن درآمد، میزان بخشودگی جرائم پرداختنشده مربوط به آن درآمد میتواند محدود به ۳۰ درصد میزان بخشودگی مقرر شود.
اگر انجام تکالیف خارج از اختیار مؤدی بوده باشد، جریمه بخشوده میشود؟
طبق تبصره ۲ ماده ۲۲، در صورت احراز اینکه عدم انجام تکالیف خارج از اختیار مؤدی بوده است، امکان بخشودگی کامل جرائم موضوع این ماده وجود دارد. ارائه مستندات و بررسی مرجع مالیاتی در این موضوع اهمیت دارد.
برای اطلاع از آخرین وضعیت بخشودگی باید چه کرد؟
متن کامل آخرین بخشنامهها و تمدیدهای سازمان امور مالیاتی را بررسی کنید و وضعیت بدهی و جرائم هر دوره را از طریق سامانههای مالیاتی یا اداره امور مالیاتی مربوط پیگیری کنید.
جمعبندی
بخشودگی جرائم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، تابع شرایط قانونی و بخشنامههای اختصاصی سازمان امور مالیاتی است. بخشنامه شماره ۲۰۰/۱۴۰۵/۳۴ برای دورههای زمستان ۱۴۰۲ تا زمستان ۱۴۰۳ ضوابط جدیدی اعلام کرده است؛ با این حال، برای تصمیمگیری عملی باید آخرین اصلاحات، تمدید مهلتها و شرایط پرونده بررسی شود.
قانون پایانه های فروشگاهی و سامانه مؤدیان
۱– طبق قسمت اخیر تبصره (۲) ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان چنانچه عدم انجام تکالیف مقرر در قانون مذکور خارج از اختیار مؤدی باشد، جرائم موضوع ماده مذکور، به صورت ۱۰۰ درصد مورد بخشودگی قرار می گیرد.
۲– مودیانی که جرایم موضوع بند (الف) ماده (۲۲) قانون پایانه های فروشگاهی بابت دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ سامانه مودیان آنها به موجب بخشنامه های شماره ۲۰۰/۱۴۰۳/۲۴ مورخ ۱۴۰۳/۰۸/۲۹ و شماره ۲۰۰/۱۴۰۳/۵۱ مورخ ۱۴۰۳/۱۱/۱۵ ، مورد بخشودگی قرار گرفته است (به جز مشمولین بند (۱) بخشنامه های مذکور)، در صورت بهبود و ارتقای پایبندی خود در صدور و ثبت صورت حساب الکترونیکی در دوره مالیاتی تابستان سال ۱۴۰۴، می توانند با رعایت مفاد بندهای (۴) و (۵) این بخشنامه حسب مورد، از میزان بخشودگی های مقرر در این بخشنامه علاوه بر بخشودگی های موضوع بخشنامه های فوق بهره مند شوند.
۳– نحوه بخشودگی های جرائم برای دوره های مالیاتی زمستان ۱۴۰۳ و بهار ۱۴۰۴:
3– 1 – با رعایت بند(۱) این بخشنامه، در صورتی که اشخاص مشمول مالیات بر ارزش افزوده نسبت به مسترد نمودن اظهارنامه دوره چهارم سال ۱۴۰۳ تا تاریخ ۱۴۰۴/۰۲/۳۰ و پرداخت مالیات بر ارزش افزوده متعلق تا تاریخ ۱۴۰۴/۰۲/۳۰ و مسترد نمودن اظهارنامه دوره اول سال ۱۴۰۴ تا تاریخ ۱۴۰۴/۰۵/۲۸ و پرداخت مالیات بر ارزش افزوده متعلق تا تاریخ ۱۴۰۴/۰۵/۲۸ اقدام نمایند یا فاقد بدهی باشند (درخواست استرداد و یا انتقال به دوره بعد در صورت احراز)؛ در صورت عدم اعتراض به برگ مطالبه، جریمه موردنظر برای هر دوره حسب مورد به شرح جدول (۱) بخشوده می شود (در صورت پرداخت بدهی مالیات بر ارزش افزوده دوره زمستان ۱۴۰۳ تا تاریخ ۱۴۰۴/۰۶/۳۰ میزان بخشودگی جرایم دوره مالیاتی زمستان ۱۴۰۳ معادل ۹۵ درصد میزان بخشودگی ذکر شده در جدول (۱) خواهد بود.)
جدول (۱) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مودیان
برای دوره های مالیاتی زمستان ۱۴۰۳ و بهار ۱۴۰۴
میزان فروش خارج از سامانه به کل فروش ابرازی در اظهارنامه
میزان بخشودگی اشخاص حقوقی (درصد)
میزان بخشودگی صاحبان مشاغل (درصد)
تا ۱۰ درصد
۱۰۰
۱۰۰
بالاتر از ۱۰ تا ۲۵ درصد۹۵
۹۵
۹۸
بالاتر از ۲۵ تا ۵۰ درصد
۹۰
۹۶
بالاتر از ۵۰ تا ۷۵ درصد
۸۵
۹۴
بالاتر از ۷۵ تا ۱۰۰ درصد
۸۰
۹۲
۳– ۲ – در خصوص مؤدیان مشمول صدور صورتحساب الکترونیکی در صورتی که برای اجرای قانون مالیات بر ارزش افزوده فراخوان نشده اند و یا صرفاً به عرضه کالا و خدمات معاف مبادرت می نمایند (به استثنای مؤدیانی که حسب قوانین بودجه سنواتی(بند ۳- ۳) مکلف به صدور صورتحساب الکترونیکی شده اند)، بخشودگی جریمه وفق جدول شماره (۲) این بخشنامه به نسبت «میزان فروش فاقد صورتحساب الکترونیکی» به «میزان کل فروش/درآمد مندرج در پرونده مالیاتی عملکرد» آن ها جاری می باشد.
جدول (۲) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی برای مودیان موضوع بند (۳- ۲)
میزان بخشودگی اشخاص حقوقی (درصد)
میزان فروش فاقد صورتحساب الکترونیکی به میزان کل فروش/درآمد مندرج در پرونده مالیاتی عملکرد
میزان بخشودگی اسخاص حقوقی (درصد)
میزان بخشودگی صاحبان مشاغل (درصد)
تا ۱۰ درصد
۱۰۰
۱۰۰
بالاتر از ۱۰ تا ۲۵ درصد
۹۵
۹۸
بالاتر از ۲۵ تا ۵۰ درصد
۹۰
۹۶
بالاتر از ۵۰ تا ۷۵ درصد
۸۵
۹۴
بالاتر از ۷۵ تا ۱۰۰ درصد
۸۰
۹۲
۳– ۳ – درخصوص مودیانی که مطابق قوانین بودجه سنواتی مکلف به صدور صورتحساب الکترونیکی بوده اند، میزان بخشودگی جرایم به میزان ۹۰ درصد بخشودگی در جدول شماره (۲) به نسبت «میزان فروش فاقد صورتحساب الکترونیکی» به «میزان کل فروش/درآمد مندرج در پرونده مالیاتی عملکرد» آن ها جاری می باشد.
تبصره – صد در صد (۱۰۰ %) جرائم بند (الف) ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان آن بخش از درآمد حاصله اشخاص حقوقی و صاحبان مشاغل از ارائه خدمات درمانی و یا فروش کالاهای پزشکی و داروخانه ها که ما به ازای آن از بیمه های پایه و تکمیلی بابت درآمدهایی که تا پایان سال ۱۴۰۳ تحقق یافته، دریافت شده یا می شود، بخشوده می گردد.
۴– نحوه بخشودگی های جرائم برای دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ برای مؤدیانی که در موعد مقرر موضوع بخشنامه های شماره ۲۰۰/۱۴۰۳/۲۴ مورخ ۱۴۰۳/۰۸/۲۹ و شماره ۲۰۰/۱۴۰۳/۵۱ مورخ ۱۴۰۳/۱۱/۱۵ اقدام به تسویه بدهی متعلقه نموده اند؛
۴– ۱ – با رعایت بند (۱) این بخشنامه، در صورتی که مؤدیان مشمول جرایم موضوع بند (الف) ماده (۲۲) قانون یادشده، نسبت به پرداخت یا ترتیب پرداخت بدهی منبع مالیات بر ارزش افزوده، بابت اظهارنامه های دوره زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳، تا مواعید مقرر در جدول (۳) اقدام نموده باشند یا فاقد بدهی باشند (درخواست استرداد و یا انتقال به دوره بعد در صورت احراز)؛ در صورت عدم اعتراض به برگ های مطالبه جریمه مورد نظر برای هر یک از دوره های مالیاتی مذکور، به شرح جدول (۴) حسب مورد بخشوده می شوند:
جدول (۳) مواعید زمانی پرداخت و ترتیب پرداخت بدهی موضوع بند (۴- ۱)
دوره مالیاتی
موعد پرداخت یا ترتیب پرداخت بدهی مالیات بر ارزش افزوده
زمستان ۱۴۰۲
۱۴۰۳/۰۹/۲۸
بهار ۱۴۰۳
۱۴۰۳/۰۹/۲۸
تابستان ۱۴۰۳
۱۴۰۳/۰۹/۲۸
پاییز ۱۴۰۳
۱۴۰۳/۱۱/۲۴
جدول (۴) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی برای مودیان موضوع بند (۴- ۱)
نسبت (مجموع خرید و فروش خارج از سامانه) به
(مجموع کل فروش و کل خرید) ابرازی در اظهارنامه
مالیات بر ارزش افزوده دوره مالیاتی تابستان ۱۴۰۴
تذکر این حکم موجب استرداد جرایم پرداخت شده تا تاریخ صدور این بخشنامه نبوده و در بخشودگی جرایم دوره های بعدی حسب مورد لحاظ خواهد شد.
۵– نحوه بخشودگی های جرائم برای دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ برای مؤدیانی که در موعد مقرر اقدام به تسویه بدهی متعلقه ننموده اند؛
با رعایت بندهای (۱) و (۲) این بخشنامه، در صورتی که مؤدیان مشمول جرایم موضوع ماده (۲۲) قانون یاد شده، بدهی خود در منبع مالیات بر ارزش افزوده را بابت اظهارنامه های دوره زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ تا مواعید ذکرشده در جدول شماره (۳) پرداخت یا ترتیب پرداخت ننموده باشند، در صورت پرداخت و ترتیب پرداخت آنها تا تاریخ ۱۴۰۴/۰۶/۳۰ و عدم اعتراض به برگ های مطالبه جریمه مورد نظر برای هر دوره مالیاتی فوق الذکر حسب مورد به شرح جدول (۵) مشمول بخشودگی جرایم خواهند بود:
جدول (۵) میزان بخشودگی جرایم موضوع ماده (۲۲) قانون پایانه های فروشگاهی برای مودیان بند (۵)
نسبت (مجموع خرید و فروش خارج از سامانه) به
(مجموع کل فروش و کل خرید) ابرازی در اظهارنامه
مالیات بر ارزش افزوده دوره مالیاتی تابستان ۱۴۰۴
میزان بخشودگی اشخاص حقوقی (درصد)
میزان بخشودگی صاحبان مشاغل (درصد)
تا ۱۰ درصد
۱۰۰
۱۰۰
از ۱۰ تا ۲۵ درصد
۹۷
۹۸
از ۲۵ تا ۵۰ درصد
۹۴
۹۶
از ۵۰ تا ۷۵ درصد
۹۱
۹۴
از ۷۵ تا ۱۰۰ درصد
۸۸
۹۲
۶– در صورت اعتراض به برگ مطالبه جرایم مذکور برای مشمولین بندهای (۳)، (۴) و (۵) این بخشنامه و تعدیل بیش از ده درصد جریمه متعلقه در مراحل دادرسی مالیاتی، بخشودگی جرایم به میزان ۹۸ درصد بخشودگی جداول مربوط به هر بند و در صورت تعدیل جرایم معادل ده یا کمتر از ده درصد، به میزان ۸۰ درصد میزان بخشودگی جداول مذکور حسب مورد خواهد بود.
بدیهی است مبالغ تعدیل شده در مراحل دادرسی مالیاتی مشمول جریمه نخواهد بود. مفاد این بند در خصوص جرایم مربوط به دوره های مالیاتی زمستان ۱۴۰۲ لغایت پاییز ۱۴۰۳ نیز جاری می باشد.
تذکر این حکم موجب استرداد جرایم پرداخت شده تا تاریخ صدور این بخشنامه نبوده و در بخشودگی جرایم دوره های بعدی حسب مورد لحاظ خواهد شد.
۷– در مواردی که اشخاص، مدعی به عرضه کالا تحت عنوان آمر و از طریق عملیات حق العمل کاری می باشند، در صورت احراز ادعای مذکور برای گروه رسیدگی کننده و تا سقف « مبلغ فروش احرازشده»، مطالبه جریمه موضوع بند (الف) ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مؤدیان از آمر موضوعیت نداشته و جریمه مذکور با رعایت مفاد این بخشنامه از حق العمل کار مطالبه شود.
۸– ادارات کل امور مالیاتی موظفند صرفاً نسبت به مطالبه جرایم موصوف در خصوص فروش های کتمان شده که در ستون های داخل و خارج از سامانه در اظهارنامه مالیات بر ارزش افزوده ابراز نشده اقدام نمایند و جرایم موردنظر درخصوص فروش های مندرج در ستون خارج از سامانه در اظهارنامه مالیات بر ارزش افزوده به صورت سیستمی مطالبه می شود. چنانچه برای مؤدیان بر اساس اسناد و مدارک مثبته فروش کتمان شده ای احراز شود، جرائم موضوع ماده ۲۲ قانون پایانه های فروشگاهی و سامانه مؤدیان برای فروش کتمان شده که در اظهارنامه مسترد شده درج نشده است، مشمول این بخشنامه نمی باشد.
۹– در راستای تمهید فرصت مناسب برای مودیان محترم جهت برخورداری از بخشودگی موضوع بندهای (۴) و (۵) این بخشنامه، ادارات کل امور مالیاتی مکلفند از انجام اقدامات اجرایی برای وصول جرایم مورد نظر از تاریخ ابلاغ این بخشنامه تا ۱۰ روز پس از پایان انقضای تسلیم اظهارنامه مالیات بر ارزش افزوده دوره تابستان ۱۴۰۴ پرهیز نمایند.
۱۰– مفاد بندهای (۴) ، (۵) و (۹) این بخشنامه صرفاً در خصوص مودیانی که میزان جرایم بند الف ماده (۲۲) قانون پایانه های فروشگاهی و سامانه مودیان آنها بعد از اعمال بخشودگی های مورد نظر به شرح این بخشنامه برای هر دوره مالیاتی در خصوص مودیان مشمول اجرای قانون مالیات بر ارزش افزوده تا مبلغ ششصد و بیست و پنج میلیارد ۶۲۵/۰۰۰/۰۰۰/۰۰۰ ریال) و درخصوص سایر مودیان برای هر سال تا مبلغ یک هزار و دویست و پنجاه میلیارد ریال ۱/۲۵۰/۰۰۰/۰۰۰/۰۰۰ ریال) بدون درنظر گرفتن فروش های کتمان شده است، جاری بوده و تصمیم گیری در خصوص جرایم مورد نظر بیش از مبالغ فوق به معاون درآمدهای مالیاتی تفویض می شود.
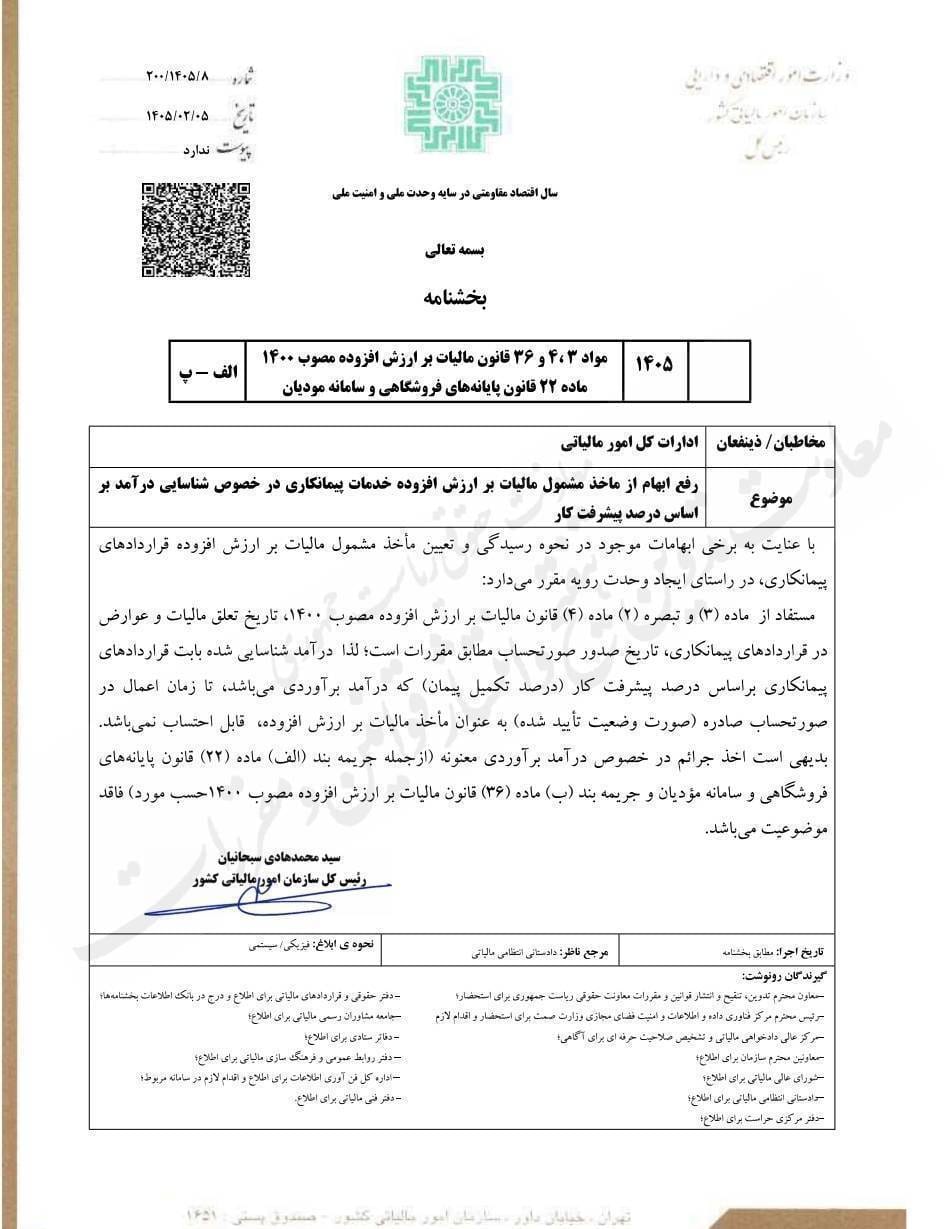
بخشنامه رسمی تمدید مهلت اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیات های مستقیم
بخشنامه رسمی سازمان امور مالیاتی مبنی بر تمدید مهلت تسلیم اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیات های مستقیم تا ۳۱ شهریور ماه منتشر شد.
در روزهای گذشته، سازمان امور مالیاتی کشور در راستای اجرای آیین نامه اجرایی ماده ۲۴ قانون بهبود مستمر محیط کسب و کار، پیش نویس موضوع تمدید مهلت تسلیم اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیات های مستقیم و پرداخت مالیات متعلق را با هدف ملاحظه و اعلام نظر عموم مردم و فعالان اقتصادی در پایگاه ملی اطلاع رسانی قوانین و مقررات کشور منتشر کرده بود.
با این وجود امروز ۳۰ اردیبهشت ۱۴۰۵، بخشنامه رسمی سازمان امور مالیاتی مبنی بر تمدید مهلت تسلیم اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیات های مستقیم تا ۳۱ شهریور ماه منتشر شد.
بخشنامه تمدید مهلت ارسال تسلیم اظهارنامه اشخاص حقوقی و مشاغل ۱۴۰۴ و ۱۴۰۵
طبق ماده ۱۰۰ قانون مالیات های مستقیم مؤدیان موضوع مکلفند اظهارنامه مالیاتی مربوط به فعالیتهای شغلی خود را در سال مالیاتی برای هر واحد شغلی یا برای هر محل جداگانه طبق نمونهای که وسیله سازمان امور مالیاتی کشور تهیه خواهد شد تنظیم و تا آخر خرداد ماه سال بعد به اداره امور مالیاتی محل شغل خود تسلیم و پرداخت کنند.
با این وجود فرصت تسلیم اظهارنامه مالیات بر درآمد مشاغل فرم مالیات مقطوع تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم و پرداخت مالیات متعلق بابت عملکرد سال ۱۴۰۴ و همچنین مهلت تسلیم اظهارنامه مالیات بر درآمد اشخاص حقوقی و پرداخت مالیات متعلق که تاریخ انقضای آن در بازه زمانی ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ است تا ۳۱ شهریور ماه ۱۴۰۵ تمدید شده است.
بخشنامه تمدید ارسال اظهارنامه
مهلت ارائه اظهارنامه مالیاتی تا پایان شهریور ماه ۱۴۰۵ تمدید شد
سازمان امور مالیاتی کشور، این سازمان با ابلاغ بخشنامهای به ادارت کل امور مالیاتی کشور از تمدید مهلت ارائه اظهارنامه اشخاص حقوقی، صاحبان مشاغل و فرم مالیات مقطوع تبصره ماده (۱۰۰) قانون مالیات های مستقیم و پرداخت مالیات متعلق تا پایان شهریور ماه سال جاری خبر داد. تمدید مواعد ارائه اظهارنامه با عنایت به شرایط حاکم بر کشور و در راستای تسهیل امور مودیان صورت گرفته است.
بر اساس این بخشنامه که ۳۰ تیرماه ۱۴۰۵ ابلاغ شده است، مؤدیان مشمول میتوانند اظهارنامه مالیاتی عملکرد سال ۱۴۰۴ خود را تا پایان روز ۳۱ شهریورماه ۱۴۰۵ از طریق درگاههای الکترونیکی سازمان امور مالیاتی ثبت و ارسال کنند.
این تمدید مهلت، اشخاص حقوقی و اشخاص حقیقی مشمول ارائه اظهارنامه عملکرد را در بر میگیرد و ادارات کل امور مالیاتی سراسر کشور موظف شدهاند مفاد این بخشنامه را در رسیدگی به پروندههای مالیاتی ملاک عمل قرار دهند.
تمدید مهلت ارائه اظهارنامه، فرصت بیشتری را برای مؤدیان بهمنظور تکمیل اطلاعات، ثبت دقیق درآمدها و هزینهها و انجام تکالیف قانونی فراهم میکند.
بخشنامه تمدید ارسال اظهارنامه ۱۴۰۴ / ۱۴۰۵
بر اساس این گزارش، در بخشنامه رئیس کل سازمان امور مالیاتی که بر اساس مصوبه مراجع قانونی ذیربط ابلاغ شده است، مواعد ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع تبصره ماده (۱۰۰) قانون مالیات های مستقیم به شرح زیر تمدید شده است:
مهلت ارائه اظهارنامه مالیات بر درآمد اشخاص حقوقی و پرداخت مالیات متعلق که تاریخ انقضای آن در بازه زمانی ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ است تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید میشود.
مهلت ارائه اظهارنامه مالیات بر درآمد مشاغل، فرم مالیات مقطوع تبصره ماده (۱۰۰) قانون مالیات های مستقیم و پرداخت مالیات متعلق بابت عملکرد سال ۱۴۰۴ تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید میشود.
این بخشنامه مهلت تسلیم اظهارنامه مالیات بر درآمد اشخاص حقوقی و پرداخت مالیات متعلق با سررسیدهای واقع در بازه ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ و نیز مهلت تسلیم اظهارنامه مشاغل، فرم مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم و پرداخت مالیات مربوط به عملکرد سال ۱۴۰۴ را تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید میکند.
بخشنامه تمدید مهلت تسلیم اظهارنامه اشخاص حقوقی و مشاغل
شماره: ۲۰۰/۱۴۰۵/۳۶ تاریخ: ۱۴۰۵/۰۴/۳۰ پیوست: ندارد
بخشنامه
مخاطبان/ذینفعان: ادارات کل امور مالیاتی
موضوع: تمدید مدت تسلیم اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع تبصرهماده (۱۰۰) قانون مالیاتهای مستقیم و پرداخت مالیات متعلق
با عنایت به شرایط حاکم بر کشور و در راستای تسهیل امور مودیان، به موجب مصوبه مراجع قانونی ذیربط مقرر میدارد:
۱) مهلت تسلیم اظهارنامه مالیات بر درآمد اشخاص حقوقی و پرداخت مالیات متعلق که تاریخ انقضای آن در بازه زمانی ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ است، تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید میشود.
۲) مهلت تسلیم اظهارنامه مالیات بر درآمد مشاغل، فرم مالیات مقطوع تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم و پرداخت مالیات متعلق بابت عملکرد سال ۱۴۰۴ تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید میشود.
سازمان امور مالیاتی کشور، در راستای توسعه خدمات الکترونیکی جهت خود اظهاری مودیان مالیاتی، اظهارنامه را به صورت الکترونیک توسعه داده است. بر این اساس مودیان محترم مالیاتی، پس از ایجاد پرونده مالیاتی در سامانه ثبت نام الکترونیکی، می بایست به سامانه دریافت اظهارنامه الکترونیکی مالیاتی اشخاص حقیقی (مشاغل) مراجعه و پس از تکمیل آن، اقدام به ارسال نمایند.
بخشنامه تمدید ارسال اظهارنامه
اظهارنامه عملکرد اشخاص حقیقی در دو قالب اظهارنامه انفرادی و مشارکتی قابل تسلیم (ارسال) می باشد که پس از انجام ثبت نام الکترونیک، اقلام اطلاعاتی از قبیل اطلاعات هویتی، واحد کسبی، حساب های بانکی، مجوزهای فعالیت و دیگر اطلاعات شخص حقیقی از سامانه ثبت نام دریافت و در اظهارنامه نمایش داده می شود.تسلیم اظهارنامه با استفاده از اطلاعات ثبت نام امکان پذیر می باشد. بنابراین ضروری است مودیان نسبت به تکمیل ثبت نام و رفع ایرادات احتمالی پرونده تا رسیدن به گام چهارم از طریق سامانه ثبت نام اقدام نمایند.
اطلاعات دریافتی از سامانه ثبت نام در فرم های سامانه اظهارنامه الکترونیک غیر قابل ویرایش می باشد. جهت ویرایش این اطلاعات لازم است تا مودی از طریق پنجره واحد نسبت به ویرایش پرونده الکترونیک (از طریق پیمانه ثبت نام) اقدام نماید. در نهایت مودی با استفاده از ابزارهای بروزرسانی در سامانه اظهارنامه، می تواند اطلاعات را پس از ویرایش، استعلام و در فرم های اظهارنامه جایگزین نماید.
مفاد تبصره ۲ ماده ۱۰۱ قانون مالیات های مستقیم
در خصوص واحدهای مشارکتی تنها تکمیل یک اظهارنامه کافی است و نیازی به ارائه اظهارنامه انفرادی به تفکیک شرکاء نمی باشد. اطلاعات شرکاء در واحدهای مشارکتی از سامانه ثبت نام الکترونیکی بارگزاری خواهد شد. لذا در صورت عدم ثبت اطلاعات لازم (از قبیل اطلاعات شرکاء…) می بایست یکی از شرکاء به عنوان نماینده پرونده، نسبت به تکمیل اطلاعات در سامانه ثبت نام اقدام نماید.
به اطلاع تمامی مودیان محترم اشخاص حقیقی می رساند، به دلیل پایش و رعایت مفاد تبصره ۲ ماده ۱۰۱ قانون مالیات های مستقیم در اعمال سقف معافیت سالانه در زمان دریافت اظهارنامه، خواهشمند است ارسال اظهارنامه الکترونیکی واحد کسبی که تمایل دارید معافیت بیشتری به درآمد مشمول مالیات آن تعلق گیرد را در اولویت اول قرار دهید.
شایان ذکر است قبل از ارسال اظهارنامه الکترونیک (تایید نهایی)، پیشنهاد می گردد نسخه پیش نویس تکمیل شده را به دقت بررسی نمایید. تا قبل از اتمام موعد قانونی اظهارنامه، امکان ویرایش اظهارنامه در سامانه میسر می باشد. لازم به ذکر است آخرین ویرایش با تایید نهایی تا قبل از موعد به عنوان اظهارنامه نهایی تلقی خواهد شد.
نکته مهم: عدم تایید نهایی اظهارنامه تا قبل از موعد، با وجود تکمیل فرم ها، به منزله عدم تسلیم اظهارنامه خواهد بود.
ارسال الکترونیکی اظهارنامه به منزله تسلیم قانونی اظهارنامه تلقی خواهد گردید و نیازی به ارائه اظهارنامه چاپ شده به اداره امور مالیاتی ذیربط نخواهد بود
بخشنامه تمدید ارسال اظهارنامه ۱
استفاده از توافق تبصره ماده ۱۰۰ قانون مالیات های مستقیم:
برخی مشوقهای استفاده از تسهیلات تبصره ماده ۱۰۰ ق.م.م. به شرح ذیل اعلام می گردد:
عدم وجود تکلیف تسلیم اظهارنامه مالیاتی و تکمیل جداول درآمد و هزینه.
عدم وجود تکلیف برای ارائه اسناد، مدارک و دفاتر حسب مورد.
افزایش بازه زمانی تقسیط مالیات نسبت به دوره های گذشته و افزایش سقف بخشودگی جرائم مالیاتی نسبت به تسلیم اظهارنامه.
عدم امکان ورود به پرونده توسط ادارات و رسیدگی توسط ماموران مالیاتی.
محاسبه مالیات مقطوع با حداکثر مساعدتهای قانونی از جمله تعدیل در ضرائب سود فعالیت.
عدم نیاز مراجعه به ادارات امور مالیاتی و کوتاه کردن فرایندهای مالیاتی در جهت تکریم مودیان.
لحاظ هزینههای اجاره محل در تعیین مالیات واحدهای کسبی استیجاری.
تا مبلغ ۱۵% مازاد بر درآمدهای اعلام شده در فرم تبصره ماده ۱۰۰ مشمول مالیات و جرائم (ماده ۱۹۲) نمیشود.
سقف بخشودگی جرائم برای مودیان مشمول تبصره ماده ۱۰۰ در حالت تایید فرم تبصره، ۱۰۰% و برای تسلیم اظهارنامه ۵۰% تعیین گردید.
مراحل ثبت و ارسال اظهارنامه های مالیاتی به شرح زیر می باشد:
مراجعه به پنجره واحد خدمات الکترونیک مالیاتی به نشانی my.tax.gov.ir
مراجعه به بخش فهرست پرونده های مالیاتی و در صورت نیاز ایجاد پرونده جدید و یا ویرایش پرونده های قبلی.
ورود به سامانه اظهارنامه مشاغل (اشخاص حقیقی) با مراجعه به بخش جزئیات پرونده.
انتخاب یکی از گزینه های ثبت اظهارنامه الکترونیک و یا درخواست توافق تبصره ماده ۱۰۰ ق.م.م.
تکمیل فرم ها و جداول اطلاعات مالی.
بررسی پیش نویس اظهارنامه و یا فرم تبصره ماده ۱۰۰.
تایید نهایی اظهارنامه (و یا فرم تبصره ماده ۱۰۰) و دریافت شماره رهگیری.
انتخاب نحوه پرداخت مالیات ابرازی و یا تقسیط آن.
پرداخت قبض علی الحساب (حداکثر تا پایان موعد قانونی).
پرداخت اقساط در سررسید های مشخص شده (در صورت تقسیط).
بر اساس اعلام سازمان امور مالیاتی، مودیان مشمول باید در مهلت قانونی تعیینشده نسبت به ثبت و ارسال اظهارنامه مالیاتی خود اقدام کنند تا از جرایم و تبعات احتمالی ناشی از عدم تسلیم اظهارنامه در امان بمانند. خدمات حسابداری و مشاور مالی این سازمان همچنین با ارسال پیامک به مالکان املاک اجاری، بر ضرورت انجام بهموقع تکالیف مالیاتی تأکید کرده است.
هشدار سازمان مالیاتی به مالکان املاک اجاری
در این اطلاعیه از صاحبان املاک اجاری خواسته شده است با مراجعه به درگاههای الکترونیکی سازمان امور مالیاتی، اظهارنامه مالیات بر درآمد اجاره املاک را در موعد مقرر ثبت کنند. طبق اعلام این سازمان، آخرین مهلت ارائه اظهارنامه مربوط به عملکرد سال ۱۴۰۴، روز ۳۱ تیرماه ۱۴۰۵ است و پس از این تاریخ، امکان مواجهه با جرایم قانونی برای مودیان وجود خواهد داشت.
اظهارنامه مالیات بر درآمد اجاره یکی از تکالیف مهم مالکان املاک اجاری محسوب میشود و بیتوجهی به آن میتواند برای مودیان هزینهساز باشد. به همین دلیل سازمان امور مالیاتی بار دیگر از همه افراد مشمول خواسته است پیش از پایان مهلت قانونی، نسبت به ارسال اظهارنامه اقدام کنند.
با توجه به نزدیک شدن به پایان تیرماه، توصیه میشود مالکان املاک اجاری در اولین فرصت به سامانههای مربوطه مراجعه کرده و فرآیند تسلیم اظهارنامه مالیات بر درآمد اجاره را بدون تأخیر انجام دهند.
نحوه ثبت و ارسال الکترونیکی اظهارنامه مالیات بر درآمد اجاره
سازمان امور مالیاتی اعلام کرده است که فرآیند ثبت و ارسال اظهارنامه مالیات بر درآمد اجاره بهصورت الکترونیکی انجام میشود و مودیان نیازی به مراجعه حضوری به ادارات مالیاتی ندارند. مالکان املاک اجاری میتوانند با مراجعه به درگاه ملی خدمات الکترونیک مالیاتی و ورود به حساب کاربری خود، اظهارنامه مربوط به عملکرد سال ۱۴۰۴ را ثبت و ارسال کنند.
به طور کلی، مراحل ثبت اظهارنامه شامل موارد زیر است:
ورود به سامانه my.tax.gov.ir
ورود به پنل کاربری با کد ملی و رمز عبور
انتخاب پرونده مالیاتی و بخش مربوط به اظهارنامه مالیات بر درآمد اجاره
تکمیل اطلاعات ملک، قرارداد اجاره و مشخصات مستأجر
بررسی اطلاعات، ثبت نهایی اظهارنامه و دریافت کد رهگیری
اگر ملک اجاره داده نشده باشد، تکلیف چیست؟
یکی از پرسشهای متداول مالکان این است که اگر ملک در سال ۱۴۰۴ خالی بوده یا درآمدی از محل اجاره نداشته، آیا همچنان باید اظهارنامه ارائه شود؟
در این خصوص، وضعیت هر پرونده با توجه به قوانین مالیاتی و شرایط ملک بررسی میشود و ممکن است مشمول مقررات متفاوتی باشد. به همین دلیل، مالکان در صورت تردید درباره تکلیف قانونی خود، بهتر است پیش از پایان مهلت مقرر از طریق سامانه سازمان امور مالیاتی یا ادارات مالیاتی استعلام بگیرند و مطابق ضوابط اعلامشده اقدام کنند. این موضوع از بروز مشکلات و رسیدگیهای بعدی جلوگیری خواهد کرد.
تمدید ارسال اظهارنامه مالیاتی عملکرد
مهلتهای جدید در یک نگاه
گروه مؤدیان
تکلیف مشمول تمدید
شرط یا دوره مربوط
مهلت جدید
اشخاص حقوقی
تسلیم اظهارنامه مالیات بر درآمد و پرداخت مالیات متعلق
مواردی که تاریخ انقضای مهلت آنها از ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ بوده است
۱۴۰۵/۰۶/۳۱
صاحبان مشاغل
تسلیم اظهارنامه مالیات بر درآمد و پرداخت مالیات متعلق
عملکرد سال ۱۴۰۴
۱۴۰۵/۰۶/۳۱
مشمولان تبصره ماده ۱۰۰
تکمیل و ارسال فرم مالیات مقطوع و پرداخت مالیات متعلق
عملکرد سال ۱۴۰۴
۱۴۰۵/۰۶/۳۱
تمدید مهلت برای اشخاص حقوقی
مطابق بند نخست بخشنامه، مهلت تسلیم اظهارنامه مالیات بر درآمد اشخاص حقوقی و پرداخت مالیات متعلق، در صورتی که تاریخ انقضای مهلت قانونی آن در بازه ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ قرار داشته باشد، تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید شده است.
بنابراین اشخاص حقوقی که پایان مهلت قانونی اظهارنامه آنها در این بازه قرار دارد، میتوانند اظهارنامه و مالیات متعلق را حداکثر تا پایان روز ۳۱ شهریور ۱۴۰۵ تسلیم و پرداخت کنند.
بر اساس ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی اصولاً مکلفاند اظهارنامه، ترازنامه و حساب سود و زیان خود را حداکثر تا چهار ماه پس از پایان سال مالیاتی تسلیم و مالیات متعلق را پرداخت کنند.
تمدید مهلت برای صاحبان مشاغل و تبصره ماده ۱۰۰
بر اساس بند دوم بخشنامه، مهلت انجام تکالیف مالیاتی صاحبان مشاغل بابت عملکرد سال ۱۴۰۴ نیز تا ۳۱ شهریور ۱۴۰۵ تمدید شده است. این تمدید شامل موارد زیر است:
تسلیم اظهارنامه مالیات بر درآمد صاحبان مشاغل؛
تکمیل و ارسال فرم مالیات مقطوع موضوع تبصره ماده ۱۰۰؛
پرداخت مالیات متعلق بابت عملکرد سال ۱۴۰۴.
متن و شرایط قانونی مربوط به اظهارنامه صاحبان مشاغل و مالیات مقطوع در صفحه ماده ۱۰۰ قانون مالیاتهای مستقیم در دسترس است.
نکات مهم بخشنامه
تمدید مهلت پرداخت مالیات
این بخشنامه فقط مهلت ارسال اظهارنامه یا فرم مالیات مقطوع را تمدید نکرده و مهلت پرداخت مالیات متعلق را نیز تا ۳۱ شهریور ۱۴۰۵ افزایش داده است.
شرط استفاده اشخاص حقوقی
برای اشخاص حقوقی، تاریخ انقضای مهلت قانونی تسلیم اظهارنامه و پرداخت مالیات باید در بازه ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ قرار گرفته باشد.
پرسشهای متداول
مهلت نهایی اظهارنامه عملکرد اشخاص حقوقی سال ۱۴۰۴ چه تاریخی است؟
برای اشخاص حقوقی مشمول این بخشنامه، مهلت تسلیم اظهارنامه و پرداخت مالیات متعلق تا پایان روز ۳۱ شهریور ۱۴۰۵ تمدید شده است.
آیا مهلت فرم تبصره ماده ۱۰۰ نیز تمدید شده است؟
بله. مهلت تکمیل و ارسال فرم مالیات مقطوع تبصره ماده ۱۰۰ و پرداخت مالیات متعلق بابت عملکرد سال ۱۴۰۴ تا ۳۱ شهریور ۱۴۰۵ تمدید شده است.
آیا صاحبان مشاغل باید مالیات متعلق را نیز تا همین تاریخ پرداخت کنند؟
بله. مطابق متن بخشنامه، مهلت پرداخت مالیات متعلق صاحبان مشاغل بابت عملکرد سال ۱۴۰۴ نیز تا ۳۱ شهریور ۱۴۰۵ تمدید شده است.
متن بخشنامه شماره ۲۰۰/۱۴۰۵/۳۶
با عنایت به شرایط حاکم بر کشور و در راستای تسهیل امور مؤدیان، به موجب مصوبه مراجع قانونی ذیربط مقرر میدارد:
۱) مهلت تسلیم اظهارنامه مالیات بر درآمد اشخاص حقوقی و پرداخت مالیات متعلق که تاریخ انقضای آن در بازه زمانی ۱۴۰۵/۰۳/۰۱ تا ۱۴۰۵/۰۴/۳۱ است، تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید میشود.
۲) مهلت تسلیم اظهارنامه مالیات بر درآمد مشاغل، فرم مالیات مقطوع تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم و پرداخت مالیات متعلق بابت عملکرد سال ۱۴۰۴ تا تاریخ ۱۴۰۵/۰۶/۳۱ تمدید میشود.
جدول حد نصاب معاملات ۱۴۰۵ افزایش حد نصاب معاملات ۱۴۰۵ + جدول
جدول حد نصاب معاملات ۱۴۰۵
جدول حد نصاب معاملات ۱۴۰۵ بخشنامه سقف معاملات ۱۴۰۵ به تعیین حد نصاب معاملات متوسط ۱۴۰۵ می پردازد. این حد نصاب ها برای اطمینان از رعایت قوانین و شفافیت در انجام معاملات استفاده می شوند. با رعایت این بخشنامه، عدالت و رقابت سالم در مناقصات حفظ خواهد شد.
بخشنامه سقف معاملات ۱۴۰۵ با هدف تعیین حد نصاب معاملات متوسط ۱۴۰۵ تدوین شده است. این بخشنامه به تعریف و تنظیم ارزش معاملاتی که بین سقف معاملات کوچک و بزرگ قرار دارند، می پردازد. رعایت این حد نصاب ها در برگزاری مناقصات و انجام معاملات، به شفافیت و انضباط مالی کمک می کند و موجب افزایش اعتماد عمومی به فرآیندهای اقتصادی می شود.
افزایش حد نصاب معاملات ۱۴۰۵ + جدول
یکی از موضوعات مهمی که هر ساله توجه مدیران مالی، حسابداران، پیمانکاران و نهادهای دولتی را به خود جلب میکند، تعیین حد نصاب معاملات سالانه است. این حد نصابها، چارچوب قانونی انجام معاملات را در سه سطح کوچک، متوسط و بزرگ مشخص میکنند و براساس آنها، نحوۀ انجام خرید، برگزاری مناقصه یا استعلام و روش گزارشدهی معاملات تعیین میشود.
افزایش حد نصاب معاملات ۱۴۰۵
تاکنون مصوبه رسمی وزارت امور اقتصادی و دارایی برای سال ۱۴۰۵ منتشر نشده است. با این حال، با نگاهی به روند افزایش سقف معاملات در سالهای گذشته، میتوان پیشبینیهایی ارائه داد. در سال ۱۴۰۳ حدنصاب معاملات حدود ۴۴٪ افزایش یافت و در سال ۱۴۰۴، این افزایش به حدود ۳۵٪ رسید. با استناد به این روند، انتظار میرود که افزایش حد نصاب معاملات در سال ۱۴۰۵، در بازهای بین ۳۵ تا ۴۴ درصد نسبت به سال ۱۴۰۴ قرار گیرد.
معاملات متوسط چیست ؟
برای پاسخ به این پرسش که معاملات متوسط چیست و نحوه تعیین سقف معاملات متوسط ۱۴۰۵، به چه شکل است؟ ابتدا باید، با مراجعه به قانون برگزاری مناقصات، در خصوص مزایده یا حراج و مناقصه عمومی و خصوصی که معاملاتی دولتی بوده و نصاب معاملات، در آن ها مطرح می باشد، توضیح داده و گفته شود که معامله کوچک، بزرگ و معامله متوسط در این قانون، چه تعریفی دارند؛ سپس، به این پرسش که معاملات متوسط چیست و نحوه تعیین حد نصاب و سقف معاملات متوسط ۱۴۰۵،در خصوص آن ها به چه شکل است؟ پاسخ داده شود.
مزایده
مزایده، در اصلاح لغوی، به این معنا است که چیزی را در معرض فروش قرار داده و هرکس، آن را به قیمت گران تر بخرد، مالک آن شود. مزایده در اصطلاح حقوقی نیز معنایی مشابه با اصطلاح لغوی آن دارد و به تشریفات فروشی گفته می شود که اموال در معرض فروش، به بالاترین قیمت پیشنهادی، فروخته شوند. مزایده که دارای انواع اختیاری، اجباری و محدود و خصوصی است، می تواند توسط شرکت های دولتی، برای فروش برخی اموالشان یا به دستور دادگاه و به درخواست خواهانی که اقدام به توقیف اموال بدهکار خود نموده، انجام شود.
مناقصه
مناقصه که می تواند، به صورت عمومی و خصوصی، انجام شود، یک فرایند رقابتی مانند مزایده بوده که بر خلاف مزایده، در خرید کالا و خدمات، مصداق دارد، نه در فروش آن ها و در آن، کالا و خدمات مورد نظر، به کمترین قیمت پیشنهادی، خریداری می گردد. بر اساس قانون برگزاری مناقصات، برخی، شرکت های دولتی، سازمان ها و موسسات و نهادهای عمومی غیردولتی، باید، در تامین کالا و خدمات مورد نیاز خود، تابع این قانون بوده و با برگزاری مناقصه، کالا و خدمات مورد نیاز خود را به کمترین قیمت پیشنهادی بخرند.
حد نصابمعاملات دولتی
بر اساس قانون برگزاری مناقصات، حد نصابمعاملات دولتی، در برگزاری یک مناقصه، تعیین شده و باید توسط برگزار کنندگان آن، رعایت گردد. بر مبنای این حد نصاب، معاملات دولتی در مناقصات، به سه دسته معاملات کوچک، معاملات بزرگ و معاملاتمتوسط، تقسیم می شوند. اهمیت تعیین حد نصاب، در این است که بر نحوه ارزیابی کیفی تامین کنندگان کالا یا پیمانکاران ارائه دهنده خدمات، همچنین، بر نحوه تشکیل و انعقاد قرارداد ناشی از برنده شدن در مناقصه، تاثیر می گذارد.
حد نصاب و سقف ۱۴۰۵
بر اساس حد نصاب و سقف ۱۴۰۵ پیشنهادی وزارت امور دارایی و اقتصاد که توسط هیئت وزیران، تصویب گردیده؛ معاملات کوچک، معاملاتی بوده که سقف و حد نصاب آن ها، مبلغ ۲۸۵ میلیون تومان باشد، معاملات متوسط، معاملاتی هستند که سقف و حد نصاب آن ها، بیشتر از ۲۸۵ میلیون تومان و حداکثر تا مبلغ ۲ میلیارد و ۸۵۰ میلیون تومان بوده و معاملات بزرگ، معاملاتی می باشند که سقف، حد نصاب و برآورد اولیه آن ها، بیشتر از سقف معاملات متوسط، یعنی، بیش از مبلغ ۲ میلیارد و ۸۵۰ میلیون تومان است.
با توجه به توضیحات فوق، در پاسخ به این پرسش که معاملات متوسط چیست، باید گفت، معامله متوسط، یکی از انواع معاملات، بر اساس حد نصاب ۱۴۰۵معاملات دولتی مقرر شده در قانون برگزاری مناقصات می باشد و باید، توسط برگزار کنندگان مناقصات و سایر معاملات دولتی، رعایت شود.
از آنجا که حد نصاب معاملات متوسط، در ابتدای هر سال، توسط وزارت امور اقتصاد و دارایی، اعلام می شود، پس از توضیح اینکه معاملات متوسط چیست، در ادامه، درباره حد نصاب معاملات متوسط ۱۴۰۵، صحبت شده و سپس، نحوه تعیین آن مشخص شده است.
جدول حد نصاب معاملات ۱۴۰۵
جدول حد نصاب معاملات ۱۴۰۵ یکی از بهترین روشها برای درک تغییرات نصاب معاملات، مقایسۀ سقف معاملات در دو سال متوالی است. در جدول حدنصاب معاملات ۱۴۰۵زیر میتوانید ارقام مصوب وزارت امور اقتصادی و دارایی برای سال ۱۴۰۵ را در کنار پیشبینی سال ۱۴۰۵، در سه سطح کوچک، متوسط و بزرگ مشاهده کنید.
جدول حد نصاب معاملات ۱۴۰۵
حد نصاب معاملات کوچک ۱۴۰۵ / جدول معاملات
حد نصاب معاملات کوچک مبلغی است که هر ساله از سوی وزارت امور اقتصادی و دارایی تعیین میشود و به عنوان مبنای ارزیابی سایر معاملات در فرآیندهای مناقصه، کنترل و سنجش هزینهها و همچنین ثبت تراکنشها در گزارشهای خرید و فروش مورد استفاده قرار میگیرد. طبق برآوردهای انجام شده، حد نصاب معاملات کوچک برای سال ۱۴۰۵، مطابق سناریو ۴۴ درصدی معادل ۴٬۱۰۴٬۰۰۰٬۰۰۰ ریال و با توجه به سناریو ۳۵ درصدی معادل ۳٬۸۴۷٬۵۰۰٬۰۰۰ ریال پیشبینی شده است.
حد نصاب معاملات متوسط ۱۴۰۵
معاملات متوسط به معاملاتی اطلاق میشود که ارزش آنها در بازهای میان حد نصاب معاملات کوچک تا ده برابر سقف این معاملات قرار دارد. بر این اساس و طبق سناریو ۴۴ درصدی انجام شده برای سال ۱۴۰۵، معاملاتی که مبلغ آنها بیش از ۴٬۱۰۴٬۰۰۰٬۰۰۰ تا سقف مبلغ ۴۱٬۰۴۰٬۰۰۰٬۰۰۰ ریال ادامه دارد، در طبقه معاملات متوسط سال ۱۴۰۵ دستهبندی میشوند.
حد نصاب معاملات بزرگ ۱۴۰۵
سقف معاملات بزرگ ۱۴۰۵، به معاملاتی گفته میشود که ارزش آنها مطابق افزایش سناریو ۴۴ درصدی بیش از ۴۱٬۰۴۰٬۰۰۰٬۰۰۰ ریال باشد. این معاملات در بالاترین سطح طبقهبندی معاملات دولتی قرار دارند و مشمول تشریفات و الزامات قانونی خاص از جمله برگزاری مناقصه عمومی هستند. این دسته از معاملات معمولاً شامل پروژههای زیرساختی، قراردادهای کلان دولتی یا خریدهای عمده بوده که نیازمند نظارت دقیق و رعایت کامل قوانین مناقصات است.
حد نصاب معاملات فصلی ۱۴۰۵
حد نصاب گزارشات فصلی، براساس ۵٪ از حد نصاب معاملات کوچک تعیین میشود. بنابراین میتوان نتیجه گرفت، با توجه به پیشبینی سناریوی ۴۴ درصدی سقف معاملات کوچک در سال ۱۴۰۵، مبلغ ۴٬۱۰۴٬۰۰۰٬۰۰۰ ریال تعیین شده است؛ در نتیجه ۵ درصد از این نصاب با مبلغ ۲۰۵٬۲۰۰٬۰۰۰ ریال به عنوان معیار گزارش معاملات، در لیست معاملات فصلی در نظر گرفته میشود.
مطابق با ماده ۱۶۹ قانون مالیاتهای مستقیم، همهٔ اشخاص مشمول موظفند اطلاعات مربوط به معاملات خود را همراه با جزئیات کامل طرف معامله و صورتحساب رسمی، در سامانه معاملات فصلی ثبت و گزارش کنند. اما قانونگذار برای تسهیل امور، استثنایی برای معاملات با مبالغ پایین در نظر گرفته است. طبق این استثناء:
اشخاص حقیقی میتوانند چنانچه مبلغ هریک از خریدها یا فروشهای انجام شده در هر فصل، کمتر از ۵ درصد حدنصاب معاملات کوچک آن سال باشد، اطلاعات کامل طرف معامله را ثبت نکرده و این معاملات را بهصورت تجمیعی گزارش کنند.
اهمیت حد نصاب معاملات ۱۴۰۵
حد نصاب معاملات کوچک، نقش حیاتی در انجام صحیح وظایف مالیاتی ایفا میکند و از دو جنبه مهم در قانون مالیاتهای مستقیم تأثیرگذار است:
افراد موظف هستند اطلاعات کامل معاملات خود را هر فصل به سازمان امور مالیاتی اعلام کنند؛ در غیر این صورت مشمول جریمه خواهند شد. در صورتیکه مبلغ معاملات کمتر از ۵% سقف معاملات کوچک باشد، میتوانند این اطلاعات را بهصورت تجمیعی و بدون جزئیات وارد سامانه معاملات فصلی کنند.
اگر اشخاص، دارایی ثابت با ارزشی حداکثر ۱۰% حد نصاب معاملات کوچک خریداری کنند، میتوانند تمام هزینهٔ آن را در همان سال مستهلک کنند و از مزایای مالیاتی آن بهرهمند شوند.
استفاده از رسید کارتخوان در حکم صورتحساب الکترونیکی آریا حساب
استفاده از رسید کارتخوان در حکم صورت حساب الکترونیکی
تمدید تبصره ۲ ماده ۱۴ مکرر قانون پایانه های فروشگاهی و سامانه مودیان تا پایان سال ۱۴۰۵
تا پایان سال ۱۴۰۵ رسید دستگاه کارتخوان یا درگاه های پرداخت الکترونیکی برای مودیانی که کالاهایشان نرخ ارزش افزوده یکسان دارند، در حکم ارسال در سامانه مالیاتی مودیان است.
استفاده از رسید کارتخوان در حکم صورتحساب الکترونیکی
استفاده از رسید کارتخوان در حکم صورت حساب الکترونیکی
بخشنامه حقوق ۱۴۰۵ جدول پایه سنوات ۱۴۰۵ جدول مالیات حقوق حقوق کارگران در سال ۱۴۰۵ جدول سنوات حقوق
بخشنامه حقوق ۱۴۰۵ جدول پایه سنوات ۱۴۰۵ جدول مالیات حقوق حقوق کارگران در سال ۱۴۰۵ جدول سنوات حقوق
حداقل مزد سال ۱۴۰۵
حداقل حقوق و دستمزد سال ۱۴۰۵ پس از چندین جلسه و بررسی،در نهایت باتصویب شورایعالی کار تعیین گردید.
پس از نهایی شدن و تصویب ،مندرجات افزایش حقوق سال ۱۴۰۵ از سوی وزارت تعاون کار و رفاه اجتماعی منتشر شد.هم اکنون می توانید ، مصوبه حقوق و دستمزد سال۱۴۰۵ و جداول پیوست را از پایین صفحه ملاحظه کنید.
مفاد بخشنامه حقوق سال ۱۴۰۵
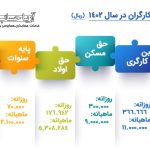
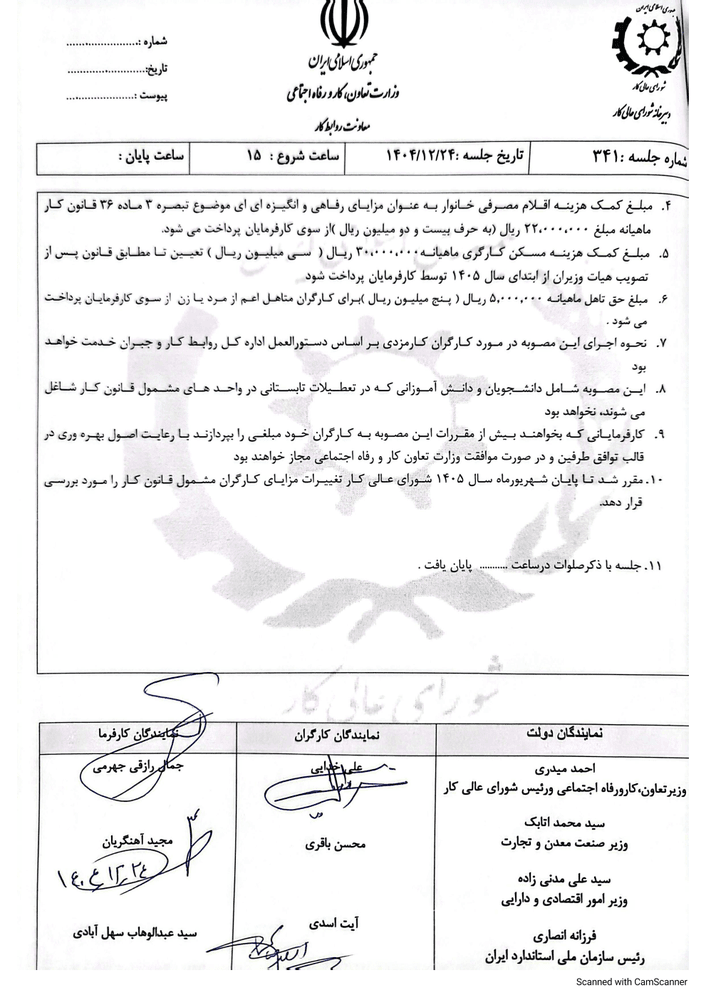
طی صورتجلسه و بر اساس مصوبه شورایعالی کار، حداقل دستمزد کارگران مشمول قانون کار اعم از اینکه دارای قرارداد دائم و یا موقت باشند با ۶۰درصد افزایش ،روزانه۵.۵۴۱.۸۵۰ ریال تعیین شده است.که ماهیانه ۳۰ روزه رقم ۱۶۶.۲۵۵.۵۰۰ ریال می شود.
مبلغ پایه سنوات روزانه و ماهیانه
طبق مصوبه حقوق سال ۱۴۰۵ مقرر شده است،به کارگران دارای بیش از یک سال سابقه کاری،و کارگرانی که یکسال از دریافت آخرین پایه سنوات آنها گذشته باشد، مبلغ پایه سنواتروزانه مبلغ ۱۶۶.۶۶۷ریال باید به آنها پرداخت گردد. براین اساس ماهانه به کارگران واجدالشرایط مذکور مبلغ ۵.۰۰۰.۰۰۰ ریال پایه سنوات به حقوق پایه آنها اضافه خواهد شد.
میزان افزایش سایر سطوح دستمزدی سال ۱۴۰۵
بر اساس مصوبه حقوق سال ۱۴۰۵ درمورد افزایش مزد کارگران دارای سابقه شغلی (سایر سطوح مزدی) مقرر شده است : طبق مصوبه شورایعالی کار از ابتدای سال۱۴۰۵ درآمد ماهانه این کارگران به میزان ۴۵ درصد نسبت به آخرین مزد سال ۱۴۰۴افزایش و بعلاوه مبلغ ثابت روزانه ۵۱۹.۵۴۹ ریال به حقوق آنها نسبت به سال ۱۴۰۴ افزوده گردد.
بخشنامه حقوق و دستمزد سال ۱۴۰۵ وزارت کار
احکام مالیاتی قانون بودجه سال ۱۴۰۵ کل کشور ابلاغ شد.
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، سبحانیان در بخشنامهای به ادارات کل مالیاتی سراسر کشور، مفاد مالیاتی قانون بودجه سال ۱۴۰۵ را جهت اجرا ابلاغ نمود.
رئیس کل سازمان امور مالیاتی کشور، طی بخشنامهای به شماره ۲۰۰/۱۰۰۵/ص مورخ ۳۱ فروردینماه ۱۴۰۵، احکام و مقررات مالیاتی مندرج در قانون بودجه سال ۱۴۰۵ کل کشور را به ادارات کل امور مالیاتی سراسر کشور ابلاغ کرد.
بر اساس این ابلاغیه، تمامی واحدهای مالیاتی موظفند از تاریخ ابلاغ، مفاد این بخشنامه را در خصوص محاسبه، تشخیص و وصول مالیاتهای مستقیم و مالیات بر ارزش افزوده بر اساس قوانین و نرخهای تعیین شده در قانون بودجه سال جاری، ملاک عمل قرار دهند.
گفتنی است جزئیات کامل این احکام شامل نرخهای جدید معافیتها، سقفهای معافیت درآمد مشاغل، نرخ مالیات بر درآمد حقوق، و سایر بندهای مرتبط با مالیات بر ارزش افزوده و عملکرد سال ۱۴۰۵، متعاقباً از سوی سازمان امور مالیاتی اعلام میشود.
بخشنامه و متون احکام مالیاتی قانون بودجه ۱۴۰۵ ۲
حقوق کارگران سال ۱۴۰۵
مقایسه جدول حقوق کارگران سال ۱۴۰۵ نسبت به ۱۴۰۴
عنوان
مبلغ ۱۴۰۴
مبلغ ۱۴۰۵
حداقل مزد
۳.۴۶۳.۶۵۶
۵,۵۴۱,۸۵۰
حقوق پایه ماهانه
۱۰۳.۹۰۹.۶۸۰
۱۶۶,۲۵۵,۵۰۰
بن کارگری
۲۲.۰۰۰.۰۰۰
۲۲,۰۰۰,۰۰۰
حق مسکن
۹.۰۰۰.۰۰۰
۳۰,۰۰۰,۰۰۰
حق تاهل
۵.۰۰۰.۰۰۰
۵,۰۰۰,۰۰۰
حق اولاد
۱۰.۳۹۰.۹۶۸
۱۶,۶۲۵,۵۵۰
سایر سطوح مزدی
۱.۳۲p+310536
۱.۴۵P+519549
کارگر مجرد بدون فرزند بدون سابقه
۱۳۴.۹۰۹.۶۸۰
۲۱۸,۲۵۵,۵۰۰
کارگر متاهل بدون فرزند و بدون سابقه
۱۳۹,۹۰۹,۶۸۰
۲۲۳,۲۵۵,۵۰۰
کارگر متاهل بدون سابقه با یک فرزند
۱۵۰,۳۰۰,۶۴۸
۲۳۹,۸۸۱,۰۵۰
کارگر متاهل بدون سابقه با دو فرزند
۱۶۰,۶۹۱,۶۱۶
۲۵۶,۵۰۶,۶۰۰
سایر مزایا سال ۱۴۰۵
۱.طبق مصوبه حقوق سال ۱۴۰۵ کمک هزینه اقلام مصرفی خانوار مبلغ ۲۲.۰۰۰.۰۰۰ ریال برای افراد متاهل و مجرد بصورت یکسان ماهانه تعیین گردیده است.که نسبت به سال ۱۴۰۴ تغییری نداشته است.
۲.طبق مصوبه حقوق سال ۱۴۰۵ کمک هزینه مسکن کارگری مبلغ ۳۰.۰۰۰.۰۰۰ ریال ماهانه که نسبت به سال ۱۴۰۴ به میزان ۲۳۳درصد افزایش داشته، تعیین گردیده است.
۳.طبق مصوبه حقوق سال ۱۴۰۵ حق تاهل مبلغ ۵.۰۰۰.۰۰۰ ریال ماهانه بدون تغییر نسبت به سال ۱۴۰۴ تعیین گردیده است و قابل پرداخت به اعم از زن و مرد می باشد.حق تاهل برای اولین بار در بخشنامه حقوق از ابتدای سال ۱۴۰۳ تعیین و قابل پرداخت شده است.
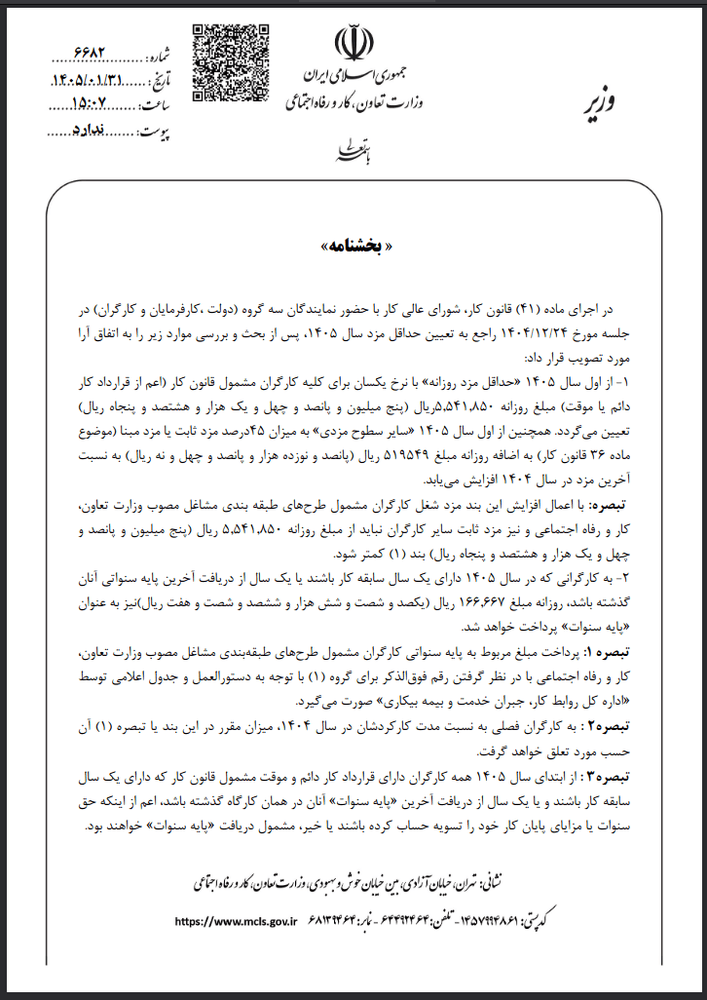
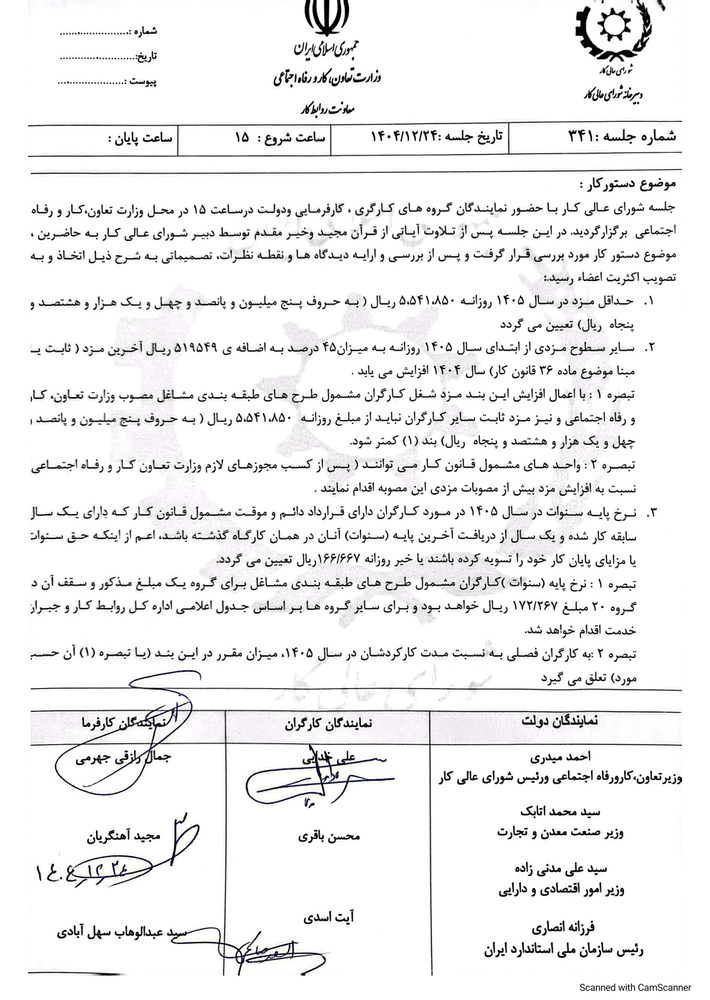
در اجرای ماده (۴۱) قانون کار، شورای عالی کار با حضور نمایندگان سه گروه (دولت ،کارفرمایان و کارگران) در جلسه مورخ ۲۴/۱۲/۱۴۰۴ راجع به تعیین حداقل مزد سال ۱۴۰۵، پس از بحث و بررسی موارد زیر را به اتفاق آرا مورد تصویب قرار داد:
۱- از اول سال ۱۴۰۵ «حداقل مزد روزانه» با نرخ یکسان برای کلیه کارگران مشمول قانون کار (اعم از قرارداد کار دائم یا موقت) مبلغ روزانه ۵,۵۴۱,۸۵۰ریال (پنج میلیون و پانصد و چهل و یک هزار و هشتصد و پنجاه ریال) تعیین میگردد. همچنین از اول سال ۱۴۰۵ «سایر سطوح مزدی» به میزان ۴۵درصد مزد ثابت یا مزد مبنا (موضوع ماده ۳۶ قانون کار) به اضافه روزانه مبلغ ۵۱۹۵۴۹ ریال (پانصد و نوزده هزار و پانصد و چهل و نه ریال) به نسبت آخرین مزد در سال ۱۴۰۴ افزایش مییابد.
تبصره: با اعمال افزایش این بند مزد شغل کارگران مشمول طرحهای طبقه بندی مشاغل مصوب وزارت تعاون، کار و رفاه اجتماعی و نیز مزد ثابت سایر کارگران نباید از مبلغ روزانه ۵,۵۴۱,۸۵۰ ریال (پنج میلیون و پانصد و چهل و یک هزار و هشتصد و پنجاه ریال) بند (۱) کمتر شود.
۲- به کارگرانی که در سال ۱۴۰۵ دارای یک سال سابقه کار باشند یا یک سال از دریافت آخرین پایه سنواتی آنان گذشته باشد، روزانه مبلغ ۱۶۶,۶۶۷ ریال (یکصد و شصت و شش هزار و ششصد و شصت و هفت ریال)نیز به عنوان «پایه سنوات» پرداخت خواهد شد.
تبصره ۱: پرداخت مبلغ مربوط به پایه سنواتی کارگران مشمول طرحهای طبقهبندی مشاغل مصوب وزارت تعاون، کار و رفاه اجتماعی با در نظر گرفتن رقم فوقالذکر برای گروه (۱) با توجه به دستورالعمل و جدول اعلامی توسط «اداره کل روابط کار، جبران خدمت و بیمه بیکاری» صورت میگیرد.
تبصره۲ : به کارگران فصلی به نسبت مدت کارکردشان در سال ۱۴۰۴، میزان مقرر در این بند یا تبصره (۱) آن حسب مورد تعلق خواهد گرفت.
تبصره۳ : از ابتدای سال ۱۴۰۵ همه کارگران دارای قرارداد کار دائم و موقت مشمول قانون کار که دارای یک سال سابقه کار باشند و یا یک سال از دریافت آخرین «پایه سنوات» آنان در همان کارگاه گذشته باشد، اعم از اینکه حق سنوات یا مزایای پایان کار خود را تسویه حساب کرده باشند یا خیر، مشمول دریافت «پایه سنوات» خواهند بود.
۳- بر اساس مصوبه مورخ ۲۱/۷/۱۳۸۷ شورای عالی کار مقرر شد از ابتدای سال ۱۴۰۵ «کمک هزینه اقلام مصرفی خانوار» به عنوان «مزایای رفاهی و انگیزهای» موضوع تبصره (۳) ماده (۳۶) قانون کار برای کاگران (اعم از متأهل یا مجرد) ماهانه مبلغ ۲۲.۰۰۰.۰۰۰ ریال پرداخت گردد.
۴- مبلغ حق تأهل کارگران متاهل (اعم از مرد یا زن) از فروردین ماه سال ۱۴۰۵ مبلغ ۵.۰۰۰.۰۰۰ ریال (پنج میلیون ریال ) از سوی کارفرمایان پرداخت شود .
۵- ضوابط مربوط به چگونگی نحوه اعمال افزایش مقرر در بند (۱) و تبصره (۱) بند (۲) در کارگاههایی که دارای طرح طبقهبندی مشاغل میباشند و نیز در مورد کارگران کارمزدی و همچنین چگونگی ارتقاء طبقه شغلی به موجب دستورالعملهای «اداره کل روابط کار، جبران خدمت و بیمه بیکاری» خواهد بود.
۶- مقررات این مصوبه شامل دانش آموزان و دانشجویانی که در ایام تعطیلات تابستانی در سال ۱۴۰۵ به طور موقت و به منظور آشنایی با فضای کسب و کار و محیطهای کارگاهی در کارگاهها اشتغال مییابند نخواهد شد.
۷- به منظور ایجاد انگیزه در کارکنان و تقویت رابطه مزد و مزایا با افزایش تولید و بهرهوری، واحدهای مشمول قانون کار میتوانند در قالب موافقتنامههای کارگاهی و پیمانهای دسته جمعی نسبت به برقراری و افزایشهای مزد و مزایا با تایید وزارت تعاون، کار و رفاه اجتماعی اقدام نمایند.
۸- بر اساس مصوبه جلسه شماره ۳۴۲ مورخ ۲۴/۱/۱۴۰۵ شورای عالی کار، اختیار تعیین افزایش مزد برای سایر سطوح مزدی در واحدهای آسیب دیده در جنگ رمضان را در قالب پیمانهای دسته جمعی به رؤسای تشکلهای عالی کارگری و کارفرمایی محول مینماید.
۹- «سقف خالص پرداختی متوسط ماهانه» به کارکنان شاغل در موسسات و نهادهای عمومی غیر دولتی و شرکتهای غیر دولتی وابسته به نهادها و مؤسسات مذکور و شرکتهای غیر دولتی وابسته به صندوقهای بیمهای و بازنشستگی که مدیران آنها به هر طریق توسط دولت و یا موسسات و نهادهای عمومی غیر دولتی و یا صندوقهای بازنشستگی منصوب میشوند، با رعایت قوانین و مقررات عمومی کشور به ترتیب مقرر در قانون بودجه سال ۱۴۰۵ مصوب مجلس شورای اسلامی خواهد بود.
۱- حداقل مزد روزانه کارگران مشمول قانون کار در سراسر کشور در سال ۱۴۰۵ با نرخ یکسان برای کلیه کارگران مشمول قانون کار (اعم از قرارداد دائم و موقت) مبلغ ۵,۵۴۱,۸۵۰ ریال (پنج میلیون و پانصد و چهل و یک هزار و هشتصد و پنجاه ریال) میباشد.
۲- از اول سال ۱۴۰۵ سایر سطوح مزدی نیز به میزان روزانه ۴۵ درصد نسبت به آخرین مزد ثابت یا مبنا به اضافه روزانه ۵۱۹.۵۴۹ ریال نسبت به سال ۱۴۰۴ افزایش مییابد. مشروط بر آنکه مزد روزانه هر کارگر ازمبلغ روزانه ۵.۵۴۱.۸۵۰ ریال (پنج میلیون و پانصد و چهل و یک هزار و هشتصد و پنجاه ریال) کمتر نشود.
۳- نرخ پایه سنوات کارگران در سال ۱۴۰۵ روزانه ۱۶۶.۶۶۶ (صدو شصت و شش هزار و ششصد و شصت و شش ریال) میباشد که با گذشت یکسال از دریافت آخرین پایه سنواتی و یا پس از گذشت یکسال از تاریخ استخدام (در مورد کسانی که از اول سال ۱۴۰۴ استخدام شدهاند) به آنان تعلق میگیرد. (به کارگران قراردادی نیز تعلق میگیرد.)
تبصره ۱: ضوابط مربوط به نحوه اعمال افزایش مقرر در بند یک بخشنامه در مورد کارگاههایی که دارای طرح طبقه بندی مشاغل میباشند و نیز در مورد کارگران کارمزدی و همچنین چگونگی ارتقاء طبقه شغلی به موجب دستورالعملهای اداره کل روابط کار و جبران خدمت خواهد بود.
تبصره ۲: به کارگران فصلی به نسبت مدت کارکردشان در سال ۱۴۰۲ میزان مقرر در این بند (یا تبصره یک آن حسب مورد) تعلق میگیرد.
۴- بن نقدی کارگری: پرداخت مبلغ ریالی وجه بن کارگری (تحت عنوان کمک هزینه اقلام مصرفی خانوار) به کارگران در سال ۱۴۰۳ بابت هر کارگر اعم از متأهل یا مجرد ماهانه مبلغ ۲۲.۰۰۰۰.۰۰۰ ریال (بیست و دو میلیون ریال) خواهد بود.
۵- کارفرمایان مکلفند سالیانه دو دست لباس کار متناسب با نوع کار مجاناً در اختیار کارگران قرار دهند.
۶- کمک هزینه مسکن: کمک هزینه مسکن برای کارگران مجرد و متأهل ماهانه ۳۰.۰۰۰.۰۰۰ ریال (سی میلیون ریال) در ماه میباشد که همراه با مزد ماهانه میبایست به کارگران پرداخت گردد. (مبلغ مذکور پیشنهاد شورای عالی کار میباشد و اجرائی شدن آن منوط به تصویب هیأت وزیران می|باشد.)
۷- مبلغ حق تأهل ماهانه ۵.۰۰۰.۰۰۰ (پنج میلیون ریال) برای کارگران متأهل اعم از مرد یا زن تعیین تا از فروردین ماه ۱۴۰۵ از سوی کارفرمایان پرداخت شود.
۸- حق اولاد: مستند به مواد ۸۶ و ۸۷ قانون تأمین اجتماعی و با در نظر گرفتن ماده (۷۳) قانون جوانی جمعیت مصوب آبان سال ۱۴۰۰ و بدون محدودیت مربوط به تعداد فرزندان معادل سه برابر حداقل حقوق یعنی مبلغ ۷.۱۶۶.۱۸۴ (هفت میلیون و یکصد و شصت و شش هزار و صد و هشتاد و چهار ریال) برای هر فرزند و با رعایت شرایط مذکور در قانون کمک عائلهمندی (حق اولاد) میبایست پرداخت گردد:
۱- بیمه شده حداقل سابقه پرداخت حق بیمه هفتصد و بیست روز کار را داشته باشد.
۲- سن فرزندان او از هجده سال کمتر باشد و یا منحصراً به تحصیل اشتغال داشته باشند تا پایان تحصیل یا در اثر بیماری یا نقص عضو طبق گواهی کمیسیونهای پزشکی موضوع ماده ۹۱ این قانون قادر به کار نباشند.
۹- بیمه شده زن و مردی که در یک واحد یا واحدهای جدا از هم کار می کنند و صاحب فرزند هستند، هر دو حق دریافت کمک عائله مندی (حق اولاد) را دارند. در سال جاری میزان حق اولاد یک فرزند ماهیانه ۱۶,۶۲۵,۵۵۰ (شانزده میلیون و ششصد و سی پنج هزار و پانصد و پنجاه) ریال است که مبلغ فوق در تعداد فرزندان ضرب خواهد شد.
حق اولاد برای ۱ فرزند (کمک هزینه عائله مندی) ماهانه
۱۶,۶۲۵,۵۵۰
حق اولاد برای ۲ فرزند (کمک هزینه عائله مندی) ماهانه
۳۳,۲۵۱,۱۰۰
حق اولاد برای ۳ فرزند (کمک هزینه عائله مندی) ماهانه
۴۹,۸۷۶,۶۵۰
۱۰- مرخصی استحقاقی سالانه کارگران با استفاده از مزد با احتساب ۴ روز جمعه، یکماه است. سایر روزهای تعطیل جزء ایام مرخصی محسوب نخواهد شد. کارگر نمیتواند بیشتر از ۹ روز مرخصی سالانه خود را ذخیره کند.
۱۱- در کارگاهها برای هر ساعت کار در شب تنها به کارگران غیرنوبتی ۳۵% اضافه بر مزد ساعت کار عادی تعلق میگیرد
۱۲. واحدهای مشمول قانون کار بمنظور ارتقاء بهره وری و ایجاد انگیزه بیشتر در بین کارکنان خود علاوه بر اجرای این مصوبه میتوانند نسبت به افزایش مزد و مزایا در قالب طرحهای انگیزشی و یا انعقاد پیمانهای دسته جمعی یا موافقت نامه کارگاهی پس از تأیید وزارت تعاون، کار و رفاه اجتماعی اقدام نمایند.
۱۳- تعطیلات رسمی کشور به قرار زیر است:
یکم لغایت چهارم فروردین- روز جمهوری اسلامی ۱۲ فروردین- روز طبیعت ۱۳ فروردین- شهادت حضرت علی (ع) ۲۳ رمضان- عید فطر یکم و دوم شوال- شهادت امام جعفر صادق (ع) ۲۵ شوال- رحلت امام خمینی ۱۴ خرداد – قیام خونین مردم مسلمان ایران ۱۵ خرداد – عید قربان دهم ذیحجه – عید غدیر خم ۱۸ ذیحجه – تاسوعا و عاشورای حسینی نهم و دهم محرم – اربعین حسینی ۲۰ صفر- رحلت رسول اکرم (ص) و شهادت امام حسن مجتبی (ع) ۲۸ صفر – شهادت امام رضا (ع) ۳۰ صفر – شهادت امام حسن عسگری (ع) و آغاز امامت حضرت ولی عصر (عج) ۸ ربیع الاول- میلاد رسول اکرم (ص) امام صادق (ع) ۱۷ ربیع الاول- شهادت حضرت زهرا (س) سوم جمادی الثانی- میلاد حضرت علی (ع) ۱۳ رجب – مبعث رسول اکرم (ص) ۲۷ رجب – سالروز پیروزی انقلاب اسلامی ۲۲ بهمن – میلاد حضرت مهدی (عج) ۱۵ شعبان – روز ملی صنعت نفت ۲۹ اسفند.
ضمناً علاوه بر تعطیلات رسمی کشور روز کارگر (۱۱ اردیبهشت) نیز جء تعطیلات رسمی کارگران به حساب میآید.
مزایای پایان کار (تبصره ۴ الحاقی به ماده ۷ قانون کار): کارفرمایان موظفند به کارگران با قرارداد موقت به نسبت مدت کارکرد مزایای قانونی پایان کار را به مأخذ هر سال یک ماه آخرین مزد پرداخت نمایند.
ماده ۳۹: مزد و مزایای کارگرانی که بصورت نیمه وقت و یا کمتر از ساعات قانونی تعیین شده به کار اشتغال دارند به نسبت ساعات کار انجام یافته محاسبه و پرداخت میشود.
ماده ۴۶: به کارگرانی که به موجب قرارداد یا موافقت بعدی به مأموریتهای خارج از محل خدمت (بیش از ۵۰ کیلومتر) اعزام میشوند، فوق العاده مأموریت تعلق میگیرد. این فوقالعاده نباید کمتر از مزد ثابت یا مزد مبنای روزانه کارگران باشد.
ماده ۵۱: غیر از مواردی که در این قانون مستثنی شده است، ساعات کار کارگران در شبانه روز نباید از ۸ ساعات و مجموع ساعات کار در هفته از ۴۴ ساعت تجاوز نماید. (ساعت کار کارگران در شبانهروز هفت ساعت و بیست دقیقه میباشد)
ماده ۵۶: کارگری که در طول ماه به طور نوبتی کار میکند و نوبتهای کار وی در صبح و عصر واقع میشود ۱۰ درصد و چنانچه نوبتها در صبح و عصر و شب قرار گیرد ۱۵ درصد و در صورتی که نوبتها به صبح و شب، عصر و شب بیفتد، ۲۲/۵ درصد علاوه بر مزد بعنوان فوقالعاده نوبت کاری دریافت خواهد کرد.
فوق العاده نوبت کاری صبح – عصر ۱۴۰۵ – شب معادل ۱۵% حقوق ماهانه
۲۴,۹۳۸,۲۳۵
فوق العاده نوبت کاری صبح – عصر ۱۴۰۵ معادل ۱۰% حقوق ماهانه
۱۶,۶۲۵,۵۵۰
فوق العاده نوبت کاری صبح – شب و یا عصر – شب معادل ۲۲.۵% حقوق ماهانه
۳۷,۴۰۷,۴۸۸
ماده ۵۸: برای هر ساعت کار در شب تنها به کارگران غیرنوبتی ۳۵ درصد اضافه بر مزد ساعت کار عادی تعلق میگیرد. (ساعت ۲۲ تا ساعت ۶ بامداد)
فوق العاده مزد هر ساعت شب کاری ۱۴۰۵
۲۶۴,۶۱۸
ماده ۵۹: در شرایط عادی ارجاع کار اضافی به کارگر با رعایت موارد ذیل مجاز است:
الف- موافقت کارگر ب- پرداخت ۴۰ درصد اضافه بر مزد هر ساعت کار عادی
ج- حداقل مبلغ اضافه کاری یک ساعت در سال ۱۴۰۵ به میزان ۱,۰۵۸,۴۷۰ ریال (یک میلیون و پنجاه و هشت هزار و چهارصد و هفتاد ریال است.
فوق العاده مزد هر ساعت اضافه کاری ۱۴۰۵
۱,۰۵۸,۴۷۰
ماده ۶۲: کارگرانی که به هر عنوان روزهای جمعه کار میکنند در مقابل عدم استفاده از تعطیل روز جمعه علاوه بر تعطیل یک روز دیگر در هفته، فوق العاده ۴۰ درصد اضافه بر مزد دریافت خواهند کرد.
فوق العاده مزد هر روز جمعه کاری ۱۴۰۵
۲,۲۱۶,۷۴۰
تبصره ماده ۶۲: کارگاههایی که با انجام ۵ روز کار در هفته و ۴۴ ساعت کار قانونی کارگرانشان از دو روز تعطیل استفاده میکنند مزد هر یک از دو روز تعطیلات هفتگی برابر با مزد روزانه کارگران خواهد بود.
ماده ۶۳: علاوه بر تعطیلات رسمی کشور، روز کارگر (۱۱ اردیبهشت) نیز جزء تعطیلات رسمی کارگران به حساب میآید.
ماده ۶۴ قانون کار: مجموع مرخصی استحقاقی سالیانه ۲۶ روز کاری میباشد. (ایام تعطیل هفتگی و رسمی جزء ایام مرخصی نمیباشد)
ماده ۶۶: کارگر نمیتواند بیش از ۹ روز مرخصی سالانه خود را ذخیره کند.
مانده مرخصی ۱۴۰۵ برای هر روز (کارگر مجرد بدون فرزند)
۷,۲۷۵,۱۸۳
مانده مرخصی ۱۴۰۵ برای هرروز (کارگر متاهل با یک فرزند)
۷,۹۹۶,۰۳۵
ماده ۶۹: تاریخ استفاده از مرخصی با توافق کارگر و کارفرما تعیین میشود. در صورت اختلاف بین کارگر و کارفرما نظر اداره کار و امور اجتماعی لازم الاجرا است.
ماده ۷۴: مدت مرخصی استعلاجی با تأیید سازمان تأمین اجتماعی جزء سوابق کار و بازنشستگی کارگران محسوب خواهد شد.
مرخصی زایمان: طبق بند (الف) ماده (۱۷) قانون جوانی جمعیت مصوب آبان ۱۴۰۰ مدت مرخصی زایمان زنان در بخشهای دولتی و غیردولتی ۹ ماه تمام میباشد.
ماده ۷۹: بهکارگماری افراد کمتر از ۱۵ سال تمام ممنوع است.
ماده ۱۴۸: کارفرمایان کارگاههای مشمول این قانون مکلفند بر اساس قانون تأمین اجتماعی نسبت به بیمه نمودن کارگران واحد خود اقدام نمایند.
ماده ۱۸۸: اشخاص مشمول قانون استخدام کشوری یا سایر قوانین و مقررات خاص استخدامی و نیز کارگاههای خانوادگی انجام کار آنها منحصراً توسط صاحب کار و همسر و خویشاوندان نسبی درجه یک از طبقه اول وی انجام میشود مشمول مقررات این قانون نخواهد بود.
مصوبه ۶/۱۲/۷۰ مجلس شورای اسلامی (قانون مربوط به عیدی و پاداش سالانه مشمولین قانون کار)
کلیه کارفرمایان کارگاههای مشمول قانون کار (اعم از شاغل در بخش دولتی و خصوصی) مکلفند به هر یک از کارگران خود به نسبت یک سال کار معادل شصت روز به عنوان عیدی و پاداش بپردازند. مبلغ پرداختی از این بابت به هر یک از کارکنان نباییستی از معادل نود روز حداقل مزد تجاوز نماید.
عیدی و پاداش ۱۴۰۵ برای هر ماه
۲۷,۷۰۹,۲۵۰
جدول مطالبات کارگران در سال ۱۴۰۵
حداقل مزد ۱۴۰۵ قانون کار (روزانه)
۵,۵۴۱,۸۵۰
حداقل مزد ۱۴۰۵ قانون کار (ماهانه)
۱۶۶,۲۵۵,۵۰۰
میزان افزایش سایر سطوح مزدی ۱۴۰۵
۴۵%+۵۱۹۵۴۹
پایه سنوات ۱۴۰۵ (مزد پایه) روزانه
۱۶۶,۶۶۶
بن کارگری ۱۴۰۵ (کمک هزینه اقلام مصرفی خانوار) ماهانه
۲۲,۰۰۰,۰۰۰
حق مسکن ۱۴۰۵ (کمک هزینه مسکن) ماهانه
۳۰,۰۰۰,۰۰۰
حق تاهل ماهانه
۵,۰۰۰,۰۰۰
حق اولاد برای ۱ فرزند (کمک هزینه عائله مندی) ماهانه
۱۶,۶۲۵,۵۵۰
حق اولاد برای ۲ فرزند (کمک هزینه عائله مندی) ماهانه
۳۳,۲۵۱,۱۰۰
حق اولاد برای ۳ فرزند (کمک هزینه عائله مندی) ماهانه
۴۹,۸۷۶,۶۵۰
مزد ساعتی ۱۴۰۵ (هر ساعت کار عادی)
۷۵۶,۰۵۰
فوق العاده مزد هر ساعت اضافه کاری ۱۴۰۵
۱,۰۵۸,۴۷۰
فوق العاده مزد هر ساعت شب کاری ۱۴۰۵
۲۶۴,۶۱۸
فوق العاده مزد هر روز جمعه کاری ۱۴۰۵
۲,۲۱۶,۷۴۰
فوق العاده نوبت کاری صبح – عصر ۱۴۰۵ – شب معادل ۱۵% حقوق ماهانه
۲۴,۹۳۸,۲۳۵
فوق العاده نوبت کاری صبح – عصر ۱۴۰۵ معادل ۱۰% حقوق ماهانه
۱۶,۶۲۵,۵۵۰
فوق العاده نوبت کاری صبح – شب و یا عصر – شب معادل ۲۲.۵% حقوق ماهانه
۳۷,۴۰۷,۴۸۸
عیدی و پاداش ۱۴۰۵ برای هر ماه
۲۷,۷۰۹,۲۵۰
سنوات (پایان کار) ۱۴۰۵ برای هر ماه
۱۳,۸۵۴,۶۲۵
مانده مرخصی ۱۴۰۵ برای هر روز (کارگر مجرد بدون فرزند)
۷,۲۷۵,۱۸۳
مانده مرخصی ۱۴۰۵ برای هرروز (کارگر متاهل با یک فرزند)
۷,۹۹۶,۰۳۵
حداقل حق بیمه سهم کارگر ۷%
۱۵,۶۲۷,۸۸۵
حداقل حق بیمه سهم کارفرما ۲۳%
۵۱,۳۴۸,۷۶۵
سقف معافیت مالیاتی ماهانه ۱۴۰۵
۴۰,۰۰۰,۰۰۰
بخشنامه افزایش حقوق ۱۴۰۵ کارگاه های دارای طبقه بندی مشاغل
این دستورالعمل در راستای بخشنامه افزایش حقوق ۱۴۰۵ تدوین شده است که طبق آن نحوه اعمال افزایش حقوق ۱۴۰۵ در کارگاه های دارای طبقه بندی مشاغل مشخص شده است. جدول حقوق طبقه بندی مشاغل ۱۴۰۵ در مقاله مستقل همراه با مزد گروه های شغلی ارائه شده است.
دستورالعمل شماره ۶۷۲۴ مورخ ۱۴۰۵/۱/۳۱ اداره کل روابط کار جبران خدمت و بیمه بیکاری در خصوص نحوه اجرای مصوبه
مصوبه شورای عالی کار مربوط به مزد ۱۴۰۵مصوبه شورای عالی کار مربوط به مزد ۱۴۰۵
موضوع: دستورالعمل شماره ۶۷۲۴ مورخ ۱۴۰۵/۱/۳۱ اداره کل روابط کار، جبران خدمت و بیمه بیکاری در خصوص نحوه اجرای مصوبه مورخ ۱۴۰۴/۱۲/۲۴ شورای عالی کار در مورد کارگاههای دارای طرح طبقه بندی مشاغل مصوب وزارت تعاون کار و رفاه اجتماعی
در اجرای بند ۵ بخشنامه مزد به شماره ۶۶۸۲ مورخ ۱۴۰۵/۰۱/۳۱ وزیر محترم تعاون، کار و رفاه اجتماعی موضوع مصوبه مورخ ۱۴۰۴/۱۲/۲۴ شورای عالی کار نحوه اجرای مصوبه مزبور در کارگاههای دارای طرح طبقه بندی مشاغل مصوب وزارت تعاون، کار و رفاه اجتماعی به شرح ذیل میباشد.
ماده ۱- نحوه اجرای بند یک بخش نامه مزد راجع به افزایش مزد مبنا
به مزد شغل تمامی کارگران از ابتدای سال ۱۴۰۵ روزانه ۴۵ درصد (به نسبت آخرین مزد شغل آنان در سال ۱۴۰۴) به اضافه روزانه ۵۱۹۵۴۹ ریال اضافه میشود. به عبارت دیگر:
مزد شغل روزانه در سال ۱۴۰۵ = ۵۱۹۵۴۹ + (۱/۴۵۱ * آخرین مزد شغل روزانه در سال ۱۴۰۴) تبصره ۱- با توجه به تکلیف مقرر در تبصره بند یک بخش نامه مزد چنانچه مزد شغل حاصل از اعمال افزایشات فوق الذکر کمتر از ۵,۵۴۱,۸۵۰ ریال در روز شود مبلغ ۵,۵۴۱,۸۵۰ ریال ملاک خواهد بود. تبصره ۲- علاوه بر افزایشی که بر روی مزد شغل ایجاد میشود، به سایر عناصری که بر طبق دستورالعمل اجرایی طرحهای طبقه بندی مشاغل با عرف و رویه کارگاه جزء مزد تلقی شده و تا پایان سال ۱۴۰۴ برقرار گردیدهاند، از قبیل مزد رتبه، حق پست، مزایای سختی کار، مزایای ماندگاری پست مزد سنوات گذشته (تا پایان سال ۱۴۰۴) و نظایر آن ها، بایستی از اول سال ۱۴۰۵ معادل ۴۵ درصد اضافه شود. تبصره ۳- در اجرای بند ۱ بخش نامه مزد، از ابتدای سال ۱۴۰۵ ضرایب جداول مزدی طرحهای طبقه بندی مشاغل معادل ۲۵ درصد نسبت به ضرایب سال گذشته (سال ۱۴۰۴) افزایش خواهد یافت. در ضمن ضرایب مذکور ملاک تعیین مزد رتبه مزایای حق پست مزایای سختی کار مزایای ماندگاری و غیره برای کارگاههایی که دارای چنین مزایایی طبق طرح طبقه بندی مشاغل میباشند، خواهد بود. ماده ۲- نحوه اجرای تبصره ۱ بند ۲ بخش نامه مزد راجع به نرخ پایه سنوات در سال ۱۴۰۵
جدول مزد سنوات در گروههای بیست گانه در سال ۱۴۰۵ به شرح ذیل است که در اجرای تبصره یک بند ۲ بخش نامه مزد به شماره ۶۶۸۲ مورخ ۱۴۰۵/۰۱/۳۱ در مورد کارگرانی که از ۱۴۰۵/۱/۱ به بعد دارای یک سال سابقه خدمت شده باشند و یا یک سال از آخرین ترفیع آنان سپری شده باشد متناسب با گروه شغلی مربوط معادل ریالی یک پایه با نرخ مقرر برقرار میشود.
بخشنامه حقوق ۱۴۰۵ جدول پایه سنوات ۱۴۰۵ جدول مالیات حقوق حقوق کارگران در سال ۱۴۰۵ جدول سنوات حقوق
جدول سنوات حقوق ۱۴۰۵
جدول نرخ پایه (سنوات) در گروههای بیست گانه – (ارقام ریال در روز)
۱۰
۹
۸
۷
۶
۵
۴
۳
۲
۱
گروه
۱۶۸,۴۶۷
۱۶۸,۲۶۷
۱۶۸,۰۶۷
۱۶۷,۸۶۷
۱۶۷,۶۶۷
۱۶۷,۴۶۷
۱۶۷,۲۶۷
۱۶۷,۰۶۷
۱۶۶,۸۶۷
۱۶۶,۶۶۷
نرخ پایه
۲۰
۱۹
۱۸
۱۷
۱۶
۱۵
۱۴
۱۳
۱۲
۱۱
گروه
۱۷۲,۲۶۷
۱۷۱,۸۶۷
۱۷۱,۴۶۷
۱۷۱,۰۶۷
۱۷۱,۶۶۷
۱۷۰,۲۶۷
۱۶۹,۸۶۷
۱۶۹,۴۶۷
۱۶۹,۰۶۷
۱۶۸,۶۶۷
نرخ پایه
تبصره ۱– مزد سنوات (پایه) که در اجرای مصوبه مورخ ۱۴۰۴/۱۲/۲۴ شورای عالی کار در سال ۱۴۰۵ و طبق جدول موضوع این بند داده میشود مشمول افزایش ۴۵ درصد نمیشود. تبصره ۲- در اجرای تبصره ۳ بند ۲ بخش نامه مزد به شماره ۶۶۸۲ مورخ ۱۴۰۵/۰۱/۳۱ «از ابتدای سال ۱۴۰۵» همه کارگران دارای قرارداد کار دائم و موقت مشمول قانون کار که دارای یک سال سابقه کار باشند و با یک سال از دریافت آخرین پایه «سنوات» آنان در همان کارگاه گذشته باشد اعم از این که حق سنوات با مزایای پایان کار خود را تسویه حساب کرده باشند یا خیر مشمول دریافت «پایه سنوات» خواهند بود. ماده ۳ – نحوه اجرای بند ۵ بخش نامه مزد راجع به افزایش مزد ناشی از ارتقای شغل
در واحدهایی که دارای طرح طبقه بندی مشاغل مصوب وزارت تعاون، کار و رفاه اجتماعی میباشند. نحوه ارتقای شغل کارگران و احتساب افزایش مزد ناشی از آن، مطابق ضوابط مندرج در دستور العمل اجرایی طرح طبقه بندی مشاغل خواهد بود، لیکن در کارگاههایی که فاقد طرح طبقه بندی مشاغل مصوب میباشند. اضافه مزد ناشی از ارتقا بایستی برابر ضوابط مزدی با رویه های متداول کارگاه در گذشته تعیین و پرداخت شود. ماده ۴- با عنایت به بند ۸ بخش نامه مزد به شماره ۶۶۸۲ مورخ ۱۴۰۵/۰۱/۳۱، «شورای عالی کار اختیار تعیین افزایش مزد برای سایر سطوح مزدی در واحدهای آسیب دیده در جنگ رمضان را در قالب پیمانهای دسته جمعی به رؤسای تشکلهای عالی کارگری و کارفرمایی محول می نماید».
فرمول محاسبه هر یک از مزایای حقوقی سال ۱۴۰۵
فرمول و مبلغ هر یک از مزایای حقوقی قانون کار در جدول زیر فهرست شدهاند:
ردیف
شرح
فرمول
مبلغ (ریال)
۱
محاسبه مزد هر ساعت کار
مزد روزانه تقسیم بر هفت و سی و سه صدم
۷۵۶,۰۵۰
۲
محاسبه هر ساعت اضافهکاری
مزد ساعتی × یک و چهار دهم
۱,۰۵۸,۴۷۰
۳
محاسبه هر ساعت جمعهکاری
مزد ساعتی × یک و چهار دهم
۱,۰۵۸,۴۷۰
۴
محاسبه هر ساعت شبکاری
مزد ساعتی × یک سی و پنج صدم
۱,۰۲۰,۶۶۷.۵
۵
فوقالعاده نوبت کاری صبح-عصر-شب
معادل ۱۵ درصد حقوق
۲۴,۹۳۸,۳۲۵
۶
فوقالعاده نوبت کاری صبح-عصر
معادل ۱۰ درصد حقوق
۱۶,۶۲۵,۵۵۰
۷
فوقالعاده نوبت کاری صبح-شب و یا عصر – شب
معادل ۲۲/۵ درصد حقوق
۳۷,۴۰۷,۴۸۷.۵
۸
محاسبه سنوات سالانه
سابقه کار به سال × حقوق ماهیانه
۹
محاسبه سنوات ماهیانه
سابقه کار به ماه × دو و نیم × مزد روزانه کارگر
۱۰
محاسبه عیدی و پاداش سالانه
سابقه کار به سال × دو برابر آخرین حقوق ماهیانه
حق بیمه کارگران و کارفرمایان در سال ۱۴۰۵
حق بیمه مبلغی است که در قانون تامین اجتماعی برای استفاده از مزایای بیمه نظیر درمان، بیکاری یا از کار افتادگی مشخص شده است و توسط کارفرما و کارگر پرداخت میشود. جدول حق بیمه سهم کارگر و کارفرما در سال ۱۴۰۵ به صورت زیر است:
جدول حق بیمه سال ۱۴۰۵ (بر حسب ریال)
عنوان
ماه ۲۹ روزه
ماه ۳۰ روزه
ماه ۳۱ روزه
مبلغ کل حق بیمه
۶۳,۸۱۴,۰۹۵
۶۵,۴۷۶,۶۵۰
۶۷,۱۳۹,۲۰۵
سهم کارفرما
۴۸,۹۲۴,۱۳۹.۵
۵۰,۱۹۸,۷۶۵
۵۱,۴۷۳,۳۹۰.۵
سهم کارگر
۱۴,۸۸۹,۹۵۵.۵
۱۵,۲۷۷,۸۸۵
۱۵,۶۵۵,۸۱۴.۵
جدول مالیات حقوق ۱۴۰۵
جدول میزان پرداخت مالیات حقوق و دستمزد در سال ۱۴۰۵
در قانون بودجه، مالیات حقوق کارگران در سال ۱۴۰۵ سقف معافیت مالیاتی سالانه مبلغ چهار میلیارد و هشتصد میلیون ریال (ماهانه چهل میلیون تومان) تعیین شده است. یعنی اگر مجموع دریافتی کارگران با هر عنوانی اعم از حق مسکن، حق اولاد، حق خوار و بار و مانند آنها کمتر از چهل میلیون تومان در ماه شود، آن کارگر از پرداخت مالیات معاف میشود. البته مبلغ عیدی مشمول پرداخت مالیات نمیشود. نرخ مالیات بر درآمدهای ماهانه در جدول زیر خلاصه شده است:
جدول مالیات بر حقوق ماهانه (بر حسب تومان) در سال ۱۴۰۵
پله
مبلغ حقوق از
مبلغ حقوق تا
حقوق مشمول مالیات
درصد مالیات
مالیات متعلقه
مالیات تجمیعی
اول
۱
۴۰,۰۰۰,۰۰۰
۰
۰
۰
۰
دوم
۴۰,۰۰۰,۰۰۱
۸۰,۰۰۰,۰۰۰
۴۰,۰۰۰,۰۰۰
۱۰
۴,۰۰۰,۰۰۰
۴,۰۰۰,۰۰۰
سوم
۸۰,۰۰۰,۰۰۱
۱۰۰,۰۰۰,۰۰۰
۲۰,۰۰۰,۰۰۰
۱۵
۳,۰۰۰,۰۰۰
۷,۰۰۰,۰۰۰
چهارم
۱۰۰,۰۰۰,۰۰۱
۱۲۰,۰۰۰,۰۰۰
۲۰,۰۰۰,۰۰۰
۲۰
۴,۰۰۰,۰۰۰
۱۱,۰۰۰,۰۰۰
پنجم
۱۲۰,۰۰۰,۰۰۱
۱۴۰,۰۰۰,۰۰۰
۲۰,۰۰۰,۰۰۰
۲۵
۵,۰۰۰,۰۰۰
۱۶,۰۰۰,۰۰۰
ششم
۱۴۰,۰۰۰,۰۰۱
بیشتر
x
۳۰
y
y + ۱۶,۰۰۰,۰۰۰
حقوق سربازان در سال ۱۴۰۵ به چه میزان است؟
بر اساس قوانین لایحه بودجه ۱۴۰۵ رقم حقوق سربازان برای سال ۱۴۰۵ را به صورت زیر اعلام کرد:
سربازان مجرد در مناطق غیرعملیاتی: حداقل ۱۱ میلیون و ۳۲۲ هزار تومان (۶۰ حقوق کارمند دولت)
سربازان مجرد در مناطق عملیاتی: حداقل ۱۴ میلیون و ۱۵۲ هزار تومان (۷۵ حقوق کارمند دولت)
سربازان متاهل بدون فرزند: حداقل ۱۶ میلیون و ۹۸۳ هزار تومان (۹۰ حقوق کارمند دولت)
وی درباره میزان حقوق سربازان وظیفه متاهل دارای فرزند نیز گفت: در قانون جوانی جمعیت ضریب حقوقی برای سربازان متاهل دارای فرزند تعیین شده است لذا مجلس به این بخش ورودی نداشت و حقوق آنها براساس قانون جوانی جمعیت پرداخت میشود.
میزان افزایش حقوق بازنشستگان برای سال ۱۴۰۵
حداقل حکم حقوق بازنشستگان و وظیفه بگیران مشمول صندوق بازنشستگی کشوری و سازمان تامین اجتماعی نیرو های مسلح و سایر صندوقهای وابسته به دستگاههای اجرائی متناسب با سنوات خدمت به میزان حداقل حقوق بازنشستگان ۱۶ میلیون و ۸۰۰ هزار تومان تعیین میشود.
مقایسه میزان افزایش حقوق در سالهای ۱۴۰۳، ۱۴۰۴ و ۱۴۰۵
بر اساس مندرجات صفحه به بررسی میزان افزایش حقوق در سه سال گذشته میپردازیم.
اقلام حقوق
سال ۱۴۰۳ (ریال)
سال ۱۴۰۴ (ریال)
سال ۱۴۰۵ (ریال)
حداقل دستمزد روزانه
۲,۳۸۸,۷۲۸
۳,۴۶۳,۶۵۶
۵,۵۴۱,۸۵۰
حداقل دستمزد ماهانه
۷۱,۶۶۱,۸۴۰
۱۰۳,۹۰۹,۶۸۰
۱۶۶,۲۵۵,۵۰۰
مزد هر ساعت کاری
۳۲۵,۸۸۸
۴۷۲,۵۳۱
۷۵۶,۰۵۰
مزد هر ساعت اضافه کاری
۴۶۹.۶۰۷
۶۶۱,۵۴۴
۱,۰۵۸,۴۷۰
حق مسکن
۹,۰۰۰,۰۰۰
۹,۰۰۰,۰۰۰
۳۰,۰۰۰,۰۰۰
بن خواربار
۱۴,۰۰۰,۰۰۰
۲۲,۰۰۰,۰۰۰
۲۲,۰۰۰,۰۰۰
پایه سنوات( افراد با حداقل ۱ سال سابقه کار)
۲,۱۰۰,۰۰۰
۲,۸۲۰,۰۰۰
۵,۰۰۰,۰۰۰
حق اولاد (یک فرزند)
۷,۱۶۶,۱۸۴
۱۰,۳۹۰,۹۶۸
۱۶,۶۲۵,۵۵۰
حق اولاد (دو فرزند)
۱۴,۳۳۲,۳۶۸
۲۰,۷۸۱,۹۳۶
۳۳,۲۵۱,۱۰۰
حق تاهل
۵,۰۰۰,۰۰۰
۵,۰۰۰,۰۰۰
۵,۰۰۰,۰۰۰
حداقل حقوق کارگران متاهل بدون فرزند (با حداقل یکسال سابقه کار)
۹۹,۶۶۱,۸۴۰
۱۳۷,۷۲۹,۶۸۰
۲۲۳,۲۲۵,۵۰۰
حداقل حقوق با یک فرزند
۱۰۸,۹۲۸,۰۲۴
۱۵۰,۳۰۰,۶۴۸
۲۳۹,۸۵۱,۰۵۰
حداقل حقوق با دو فرزند
۱۱۶,۰۹۴,۲۰۸
۱۶۰,۶۹۱,۶۱۶
۲۵۶,۴۷۶,۶۰۰
ساعت کاری موظفی کارگران در سال ۱۴۰۵
برای محاسبه دقیق ساعت موظفی کارگران در سال ۱۴۰۵، لازم است که تعداد روزهای کاری هر ماه بهطور جداگانه محاسبه شود. این محاسبه شامل کسر تعطیلات رسمی و روزهای جمعه است که بهعنوان تعطیلات با مزد محسوب میشوند. در جدول زیر، ساعات موظفی کارگران برای هر ماه از سال ۱۴۰۵ بر اساس تعداد روزهای کاری محاسبه شده است.
بخشنامه و متون احکام مالیاتی قانون بودجه ۱۴۰۵+ PDF
مالیات حقوق و دستمزد سال ۱۴۰۵ چگونه محاسبه میشود؟
حقوقبگیران و کارمندان تا چه سقفی از پرداخت مالیات معاف هستند و شیوه محاسبه مالیات برای حقوقهای مشمول مالیات چیست؟
مالیات حقوق جزو مالیاتهای مستقیم محسوب میشود. تمام کارفرمایان موظف هستند مالیات را طبق بخشنامه، از حقوق ماهانه کسانی که برای آنها کار میکنند کسر کنند. بعد هم مالیات کسرشده را به حساب مشخص و ثابتی در وزارت امور اقتصادی و دارایی واریز میکنند که بخشی از سامانه مالیات بر حقوق محسوب میشود. البته فراموش نکنید حقوق و دستمزدهای پایین تا سقف خاصی معاف از مالیات هستند که رقم این معافیت مالیاتی حقوق هر سال با توجه به نرخ تورم اعلام میشود. در این مطلب از رده به بررسی مالیات حقوق و دستمزد سال ۱۴۰۵میپردازیم.
حقوق و دستمزد سال ۱۴۰۵ طبق لایحه بودجهای که از سوی دولت به مجلس تقدیم شده است، تعیین گردیده است. با این حال، احتمال وجود اصلاحات در این لایحه توسط مجلس وجود دارد. در این مقاله از “رده“، تمامی نکات مرتبط با حقوق و دستمزد سال ۱۴۰۵ آورده شده است. در صورت اعمال هر گونه اصلاحات از سوی مجلس، این مقاله بهسرعت بهروزرسانی خواهد شد.
آشنایی با درآمد مشمول مالیات حقوق
مالیات حقوق و دستمزد چیست؟ بهترین پاسخ به این سوال این است: یکی از درآمدهای دولت برای اداره کشور مالیات حقوق و دستمزد محسوب میشود. برای همین دولت هر سال مبلغی را به عنوان مالیات حقوق در لایحه بودجه میگنجاند. طبق ماده ۸۵ قانون مالیات مستقیم، هر درآمد، حقوق و حقالزحمه مربوط به شغل که مستمر یا غیرمستمر باشد، درآمد مشمول مالیات حقوق به حساب میآید. درآمد مشمول مالیات البته قوانین جداگانهای برای حقوق اصلی، مزد یا مقرری دارد که هر کدام تعریف جداگانهای در قوانین مالیاتی و حقوق دارند.
حقوق اصلی: به پولی که کارمند یا کارگر برای یک ماه یا یک فصل کار از کارفرمایش میگیرد، حقوق اصلی میگویند.
مزد: مبلغی که بابت انجام دادن حجم معلومی کار یا پروژهای مشخص توسط کارفرما پرداخت شود، مزد است.
مقرری: به پولی که هر ماه به بازنشستگان داده میشود، مقرری میگویند.
منظور از مالیات حقوق و دستمزد چیست؟
هر کسی که به هر طریقی مشغول کار باشد و به ازای کاری که میکند، حقوق بگیرد و تحت پوشش بیمه تامین اجتماعی قرار گرفته، باید بخشی از دریافتی خود را به عنوان مالیات حقوق و دستمزد بپردازد. این مبلغ که ماهانه از حقوق تمام کارمندان و کارگران کسر میشود، طبق جدول محاسبه مالیات حقوق از افراد گرفته میشود. مالیات حقوق و دستمزد جزو مالیاتهای مستقیم به حساب میآید. البته میزان مالیات بر حقوق افراد، بستگی مستقیم به مقدار حقوقشان دارد. یعنی محدوده حقوق هر فرد درصد مالیات پرداختیاش را مشخص میکند.
نحوه محاسبه مالیات حقوق و دستمزد در سال ۱۴۰۵
بر اساس مفاد لایحه بودجه ۱۴۰۵؛ ارقام در مرحله پیشنهاد هستند و امکان تغییر در فرایند تصویب مجلس وجود دارد.
دولت هر سال سقف معافیت از مالیات را برای حقوق کارمندان و کارگران اعلام میکند. در لایحه بودجه ۱۴۰۵ سقف معافیت مالیاتی سالانه ۴۸۰ میلیون تومان (معادل ۴۰ میلیون تومان در ماه) پیشبینی شده است؛ یعنی تا این رقم، مالیاتی از حقوق و مزایا کسر نمیشود. اگر دستمزد بالاتری میگیرید و میخواهید بدانید محاسبه مالیات حقوق و دستمزد سال ۱۴۰۵ چطور انجام میشود، ساختار طبقهبندیشده زیر را ببینید.
طبقه اول | حقوق کمتر از ۴۰ میلیون تومان
اگر تا ۴۸۰ میلیون تومان در سال یا همان ۴۰ میلیون تومان در ماه حقوق میگیرید، در سال ۱۴۰۵ معاف از پرداخت مالیات به حساب میآیید. در این طبقه، جمع حقوق و مزایای مشمول مالیات شما هر چقدر هم تا سقف ۴۰ میلیون تومان باشد، مالیات حقوق صفر است.
طبقه دوم | حقوق بین ۴۰ تا ۸۰ میلیون تومان
اگر حقوقتان در این محدوده قرار میگیرد، ابتدا جمع حقوق و مزایا را از ۴۰ میلیون تومان کم کنید. ۱۰٪ عدد باقیمانده مالیاتی است که باید بپردازید، چون مازاد بر سقف معافیت در این پله با نرخ ۱۰ درصد مشمول مالیات میشود.
به عنوان مثال، فرض کنید حقوق یک نفر در سال ۱۴۰۵، ۵۵ میلیون تومان در ماه باشد. برای محاسبه مالیات باید ۴۰ میلیون تومان را از ۵۵ میلیون تومان کم کنید تا حقوق مازاد مشخص شود (۱۵ میلیون تومان) و سپس ۱۵ میلیون تومان را در نرخ مالیات حقوق (۱۰٪) ضرب کنید تا مالیات حقوق ۱۴۰۵ مشخص شود (۱٫۵ میلیون تومان در ماه).
طبقه سوم | حقوق بین ۸۰ تا ۱۰۰ میلیون تومان
کسانی که حقوقشان در این طبقه قرار میگیرد، برای مازاد بر ۸۰ میلیون تومان، ۱۵٪ مالیات میدهند و محاسبه به صورت پلکانی انجام میشود. یعنی:
تا ۴۰ میلیون تومان اول: معاف
مازاد ۴۰ تا ۸۰ میلیون تومان: با نرخ ۱۰٪
مازاد ۸۰ تا سقف حقوق این طبقه (تا ۱۰۰ میلیون تومان): با نرخ ۱۵٪
در نتیجه، ابتدا مالیات بخش ۴۰ تا ۸۰ میلیون با نرخ ۱۰ درصد محاسبه میشود و سپس مازاد بر ۸۰ میلیون با نرخ ۱۵ درصد مشمول مالیات خواهد بود.
طبقه چهارم | حقوق بین ۱۰۰ تا ۱۲۰ میلیون تومان
کسانی که حقوقشان در این محدوده است، باید برای مازاد بر ۱۰۰ میلیون تومان، ۲۰٪ مالیات بدهند و بقیه بخشها به صورت پلکانی طبق پلههای قبلی محاسبه میشود. ساختار محاسبه:
تا ۴۰ میلیون تومان: معاف
مازاد ۴۰ تا ۸۰ میلیون تومان: ۱۰٪
مازاد ۸۰ تا ۱۰۰ میلیون تومان: ۱۵٪
مازاد ۱۰۰ تا سقف این طبقه (تا ۱۲۰ میلیون تومان): ۲۰٪
بنابراین ابتدا مالیات طبقات دوم و سوم طبق نرخهای ۱۰ و ۱۵ درصد محاسبه میشود و سپس برای مازاد بر ۱۰۰ میلیون تومان، نرخ ۲۰ درصد اعمال میشود.
طبقه پنجم | حقوق بین ۱۲۰ تا ۱۴۰ میلیون تومان
کسانی که حقوقشان در این طبقه قرار میگیرد، برای مازاد بر ۱۲۰ میلیون تومان، ۲۵٪ مالیات میدهند و مازاد سایر بازهها طبق همان نرخهای پایینتر محاسبه میشود. به صورت خلاصه:
تا ۴۰ میلیون تومان: معاف
۴۰ تا ۸۰ میلیون تومان: ۱۰٪
۸۰ تا ۱۰۰ میلیون تومان: ۱۵٪
۱۰۰ تا ۱۲۰ میلیون تومان: ۲۰٪
مازاد ۱۲۰ تا ۱۴۰ میلیون تومان: ۲۵٪
در عمل، اول مالیات پلههای ۱۰، ۱۵ و ۲۰ درصدی محاسبه میشود و سپس مازاد بر ۱۲۰ میلیون تومان با نرخ ۲۵ درصد مشمول مالیات خواهد شد.
طبقه ششم | حقوق ۱۴۰ میلیون تومان به بالا
اگر جزو حقوقبگیران بسیار پردرآمد هستید، مازاد بر ۱۴۰ میلیون تومان با نرخ ۳۰٪ مشمول مالیات است. الگوی محاسبه همان پلکانی قبلی است:
تا ۴۰ میلیون تومان: معاف
۴۰ تا ۸۰ میلیون تومان: ۱۰٪
۸۰ تا ۱۰۰ میلیون تومان: ۱۵٪
۱۰۰ تا ۱۲۰ میلیون تومان: ۲۰٪
۱۲۰ تا ۱۴۰ میلیون تومان: ۲۵٪
مازاد بر ۱۴۰ میلیون تومان: ۳۰٪
در این طبقه، مجموع مالیات برابر است با جمع مالیات همه پلههای قبلی به اضافه مالیات ۳۰ درصدی بخش مازاد بر ۱۴۰ میلیون تومان.
جدول محاسبه مالیات و دستمزد سال ۱۴۰۵
در محاسبه مالیات حقوق ۱۴۰۵ باید توجه داشت که مبنای محاسبه، «درآمد مشمول مالیات پس از اعمال معافیت ۴۰ میلیون تومانی» است و مالیات فقط روی مازاد بر این سقف اعمال میشود.
دستمزد سالانه (تومان)
دستمزد ماهانه (تومان)
نرخ مالیات
۴۸۰ میلیون و کمتر
۴۰ میلیون و کمتر
۰٪
از ۴۸۰ تا ۹۶۰ میلیون
۴۰ تا ۸۰ میلیون
۱۰٪
از ۹۶۰ تا ۱۲۰۰ میلیون
۸۰ تا ۱۰۰ میلیون
۱۵٪
از ۱۲۰۰ تا ۱۴۴۰ میلیون
۱۰۰ تا ۱۲۰ میلیون
۲۰٪
از ۱۴۴۰ تا ۱۶۸۰ میلیون
۱۲۰ تا ۱۴۰ میلیون
۲۵٪
۱۶۸۰ میلیون به بالا
۱۴۰ میلیون به بالا
۳۰٪
اقلام و عوامل مشمول مالیات حقوق کدامند؟
اگر حقوقبگیر هستید حتما میدانید که حقوق یک کارگر یا کارمند از مجموعه حقوق و مزایایی تشکیل میشود که جمع تمام آنها به عنوان دستمزد نهایی حقوق به فرد پرداخت میشود. بد نیست بدانید که هر کدام از این مزایا که مبلغی را به حقوق شما اضافه میکند و جزو دریافتیتان به حساب میآیند، موارد مشمول مالیات بر حقوق هستند. فهرست دریافتیها و مزایای شغلی مشمول مالیات را همینجا ببینید:
ردیف
نام قلم
ردیف
نام قلم
ردیف
نام قلم
۱
حقوق پایه
۲۳
حق سرویس
۴۵
فوقالعاده سیاری
۲
حق خواروبار
۲۴
حق انبارداری
۴۶
اضافه کار
۳
حق مدیریت
۲۵
حق اولاد
۴۷
نوبت کاری
۴
پاداش آخر سال (معافیت: یک دوازدهم)
۲۶
حق سرپرستی
۴۸
جمعه کاری
۵
عیدی سالانه (معافیت: یک دوازدهم)
۲۷
حق حسابرسی
۴۹
کارمزد
۶
حق یک وعده غذا
۲۸
حق دیپلم
۵۰
مزایای غیرنقدی (معافیت: دو دوازدهم)
۷
حق تولید
۲۹
حق شیفت
۵۱
مزایای ارزی
۸
حق تأهل
۳۰
حق افزایش بهرهوری
۵۲
هزینه ایاب و ذهاب
۹
حق امضا
۳۱
حق مسکن
۵۳
جیره نقدی
۱۰
حق خزانه
۳۲
حق ثابت
۵۴
مزایای نقدی
۱۱
حق پاسداری
۳۳
پول شیر
۵۵
مزایای تولید
۱۲
حق برودت
۳۴
پول جارو
۵۶
تغذیه
۱۳
حق فنی
۳۵
پول صبحانه
۵۷
مسکن با اثاثیه (معافیت: دو دوازدهم)
۱۴
حق نهار و شام
۳۶
حق افزایش بهرهوری تولید
۵۸
مسکن بدون اثاثیه (معافیت: دو دوازدهم)
۱۵
حق کمیسیون فروش
۳۷
فوقالعاده محرومیت از تسهیلات
۵۹
کسری انبار
۱۶
حق آنکال
۳۸
فوقالعاده محل خدمت
۶۰
پول لباس کار
۱۷
حق آکورد
۳۹
فوقالعاده نواحی مرزی
۶۱
اتومبیل اختصاصی با راننده (معافیت: دو دوازدهم)
۱۸
حق مشاوره
۴۰
فوقالعاده شرایط محیط کار
۶۲
اتومبیل اختصاصی بدون راننده (معافیت: دو دوازدهم)
۱۹
حق عیال
۴۱
فوقالعاده کشیک
۶۳
حقالتدریس
۲۰
حق باجه
۴۲
فوقالعاده سختی آب و هوا
۶۴
حقالتحقیق
۲۱
حق سرایداری
۴۳
فوقالعاده جذب
۶۵
حقالزحمه
۲۲
حق انبارداری
۴۴
فوقالعاده نگهبانی
۶۶
حق نظارت
فوقالعاده کیلومتری
۶۷
حقالتألیف
سقف معافیت از مالیات بر حقوق و دستمزد چقدر است؟
هر سال مبلغی به عنوان سقف حقوق معاف از مالیات اعلام میشود و کسانی که کمتر از این رقم حقوق بگیرند، معاف از مالیات هستند. سقف معافیت از مالیات و حقوق در سال ۱۴۰۲ حقوق کمتر از ۱۰ میلیون تومان بود. در سال ۱۴۰۳ سقف معافیت مالیاتی درآمد تا ۱۲ میلیون تومان در ماه بود. برای سال ۱۴۰۴ این مبلغ به ۲۴ میلیون تومان (۲ برابر) رسید.
سقف معافیت مالیات بر حقوق و دستمزد در سال ۱۴۰۵، ماهانه ۴۰ میلیون تومان و سالانه ۴۸۰ میلیون تومان است. درآمدهای حقوقی تا این سقف، مشمول مالیات بر درآمد حقوق نمیشوند و از پرداخت مالیات معاف خواهند بود.
نکته: اگر افراد از چند منبع مختلف حقوق بگیرند، مجموع حقوق و مزایای دریافتی آنها برای محاسبات در نظر گرفته میشود.
برای محاسبه مالیات حقوق، کل خالص حقوق مبنا قرار نمیگیرد و برخی از معافیتهایی که در ماده ۹۱ قانون مالیاتهای مستقیم ذکرشده، از حقوق کسر میشود. بخشی از این معافیتها مربوط به کارمندان سفارتخانهها و کنسولگریهاست که در اینجا از بررسی آنها چشمپوشی شده و مابقی موارد در ادامه ذکر شدهاند:
حقوق بازنشستگی، وظیفه، مستمری، پایان خدمت، خسارت اخراج، بازخرید خدمت، وظیفه یا مستمری وراث، حق سنوات و حقوق مرخصیهای استفادهنشده.
هزینه سفر و فوقالعاده مسافرت مرتبط با شغل.
مسکن واگذارشده در محل کارگاه یا کارخانه برای استفاده کارگران و خانههای ارزانقیمت سازمانی در خارج از محل کارگاه یا کارخانه.
وجوه حاصل از بیمه برای جبران خسارتهای بدنی و درمان.
عیدی سالانه یا پاداش آخر سال معادل یک دوازدهم معافیت مالیاتی ماده ۸۴ قانون مالیاتهای مستقیم.
خانههای سازمانی که با اجازه قانونی یا طبق آییننامههای خاص در اختیار مأموران کشوری قرار داده میشود.
وجوه پرداختی کارفرما برای هزینههای درمان کارکنان یا افراد تحت تکفل آنها، به صورت مستقیم یا از طریق حقوقبگیر، به استناد اسناد مثبته.
مزایای غیرنقدی پرداختی به کارکنان، حداکثر معادل دو دوازدهم معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم.
حقوق پرسنل نیروهای مسلح جمهوری اسلامی ایران، شامل نظامی و انتظامی، مشمولان قانون استخدامی وزارت اطلاعات، جانبازان انقلاب اسلامی، جنگ تحمیلی و آزادگان.
این معافیتها به عنوان کسرهایی از حقوق محاسبه شده و مالیات بر مابقی حقوق اعمال میشود. در برخی از موارد مثل حقوق پرسنل نیروهای مسلح و حقوق بازنشستگی و مستمری این کسری شامل تمام حقوق میشود.
عدم پرداخت مالیات بر حقوق و دستمزد چه عواقبی دارد؟
عدم پرداخت یا کسر و واریز نکردن مالیات بر حقوق برای کارفرما و حقوقبگیر پیامدهای جدی دارد که در ادامه توضیح داده میشود.
جریمههای مالی
اگر کارفرما لیست مالیات حقوق کارکنان را در موعد مقرر ارسال نکند، جریمهای معادل ۲ درصد کل حقوق پرداختی آن دوره برای او محاسبه میشود. در صورتی که مالیات کسرشده از حقوق کارکنان در مهلت قانونی به سازمان امور مالیاتی واریز نشود، علاوه بر اصل مالیات، جریمه تأخیر بهصورت ماهانه محاسبه و مطالبه خواهد شد.
زمانی که اظهارنامه ارسال نشود یا درآمد کتمان شود، جریمهای معادل ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و ۱۰ درصد برای سایر افراد در نظر گرفته میشود که این جریمه غیرقابل بخشش است.
مسئولیت کارفرما
کارفرمایی که مکلف به کسر و واریز مالیات حقوق باشد ولی این کار را انجام ندهد، علاوه بر کارمند مسئولیت تضامنی در پرداخت اصل مالیات و جرائم خواهد داشت. در این صورت سازمان امور مالیاتی میتواند برای وصول مالیات و جرائم، به حسابها و اموال کارفرما مراجعه و آنها را توقیف کند.
پیامدهای کیفری
هرگاه عدم پرداخت عمدی و با قصد فرار مالیاتی باشد (مانند تنظیم اسناد خلاف واقع، کتمان سیستماتیک حقوق و مزایا)، قانون برای اشخاص حقیقی حبس ۶ ماه تا ۲ سال و جریمه نقدی معادل مالیات پرداختنشده تعیین کرده است. محکومان فرار مالیاتی ممکن است با محرومیت از برخی حقوق اجتماعی، محدودیت در فعالیت اقتصادی و لطمه به اعتبار شغلی مواجه شوند.
از دست دادن امتیازها
کتمان درآمد، عدم ارسال اظهارنامه یا فهرست حقوق در مهلت قانونی باعث محرومیت از معافیتها و بخشودگیهای مالیاتی میشود. حتی در صورت پرداخت بعدی، جریمههای غیرقابل بخشودگی مانند جریمه ۳۰ درصدی کتمان درآمد باقی میماند و باید همراه اصل مالیات تسویه شود.
جدول پایه سنوات ۱۴۰۵ و نحوه محاسبه پایه سنوات تجمیعی
پایه سنوات چیست ؟
پایه سنوات مبلغی است که هر سال توسط شورای عالی کار طی بخشنامه حقوق و دستمزد،
برای جبران حقوق کارگرانی که بیش از یک سال سابقه دارند تعیین می شود.
در واقع کارگری که یک سال سابقه کار دارد پایه سنوات امسال را دریافت میکند ولی
کارگری که کمتر از یکسال سابقه دارد پایه سنوات دریافت نمیکند. با افزایش سابقه
کار کارگر به بیش از دو سال و شروع سال سوم کار، پایه سنوات سال گذشته حفظ شده
و پایه سنوات سال جدید نیز اضافه میشود. در نتیجه با افزایش سابقه کار کارگر در کارگاه،
مبلغ پایه سنوات نیز به صورت تجمیعی زیاد میشود. از آنجایی که پایه سنوات هر سال با
سال های گذشته جمع می شود، به آن پایه سنوات تجمیعی گفته می شود.
جدول سنوات حقوق ۱۴۰۵
پایه سنواتی مفهومی متفاوت از حق سنوات است و معمولا کارگران آن را با معنای عرفی «سنوات» یا «حق سنوات» اشتباه می گیرند. سنوات در هنگام اتمام قرارداد یا اتمام همکاری پرداخت می شود ولی پایه سنواتی بخشی از حقوق و دستمزد ماهانه است. پایه سنوات از دو نظر دارای اهمیت است: یکی اینکه جبران کمبود حقوق کارگران می باشد و دیگر اینکه با ایجاد تمایز در میان کارگران با سابقه و تازهکار، تاثیر سابقه و تجربه افراد را در حقوق در نظر می گیرد.
جدول سنوات حقوق ۱۴۰۵
برای پرداخت حقوق اداره کار، کارفرمایان مکلف هستند که در محاسبه حقوق کارگران با سابقه بیش از یک سال، مبلغی به عنوان پایه سنوات به حقوق وی اضافه کنند. پایه سنوات به کسانی تعلق می گیرد که حداقل یک سال در یک کارگاه مشغول به کار بوده است و از ابتدای سال دوم اشتغال در کارگاه، پایه سنوات به کارمند یا کارگر پرداخت خواهد شد.
پایه سنوات جزء مزد ثابت کارگران محسوب می شود و به حداقل دستمزد اضافه و پرداخت میگردد. بنابراین در محاسبه مزایای تبعی مانند: سنوات، عیدی، اضافه کاری و … تاثیر دارد. از آنجاییکه عدم محاسبه پایه سنوات در حقوق کارگران، باعث می شود همه این موارد کمتر از مقدار قانونی پرداخت شود، آشنایی با مفهوم پایه سنوات و نحوه محاسبه و اعمال آن در حقوق امری ضروری می باشد.
تفاوت پایه سنوات و سنوات
پایه سنوات (پایه سنواتی) مفهومی متفاوت از سنوات (حق سنوات) است. پایه سنوات را میتوان بخش حمایتی پایه حقوق نامید که معمولا برای جبران حداقل دستمزد، توسط شورای عالی کار تصویب و ابلاغ میشود. این بخش از مزد، در واقع قسمتی از مزد پایه است که معمولاً با حداقل دستمزد جمع و به کارگر پرداخت میشود.
سنوات یا حق سنوات مبلغی است که طبق ماده ۲۴ قانون کار در اتمام قرارداد کار یکجا به کارگر پرداخت می شود. مبلغ سنوات به ازای هر سال کار معادل یک ماه آخرین حقوق کارگر می باشد.
پایه سنوات به کارگرانی که بیش از یکسال سابقه کار دارند تعلق می گیرد اما حق سنوات به همه کارگران به نسبت روزهای کارکرد تعلق می گیرد. در واقع، پایه سنوات به کارگران کمتر از یکسال سابقه کار تعلق نمی گیرید و وقتی یکسال کامل از تاریخ استخدام گذشت و وارد سال دوم شدیم، از ابتدای سال دوم پایه سنوات تعلق می گیرد. اما سنوات به همه کارگران در صورت اتمام قرارداد یا اتمام همکاری حتی اگر یک روز کار کرده باشد تعلق می گیرد.
پایه سنوات به چه کسانی تعلق می گیرد؟
طبق بند ۲ بخشنامه مزد ۱۴۰۵، به کارگرانی که در سال ۱۴۰۵ دارای یک سال سابقه کار شده یا یک سال از دریافت آخرین پایه سنواتی آنها گذشته باشد، روزانه مبلغ ۱۶۶،۶۶۷ ریال نیز به عنوان پایه سنوات پرداخت خواهد شد.
در تبصره های بند ۲ بخشنامه مذکور در مورد پایه سنوات آمده است که پایه سنوات در سال ۱۴۰۵ به همه کارگران دارای قرارداد دائم و موقت که دارای یکسال سابقه کار شده و یا یکسال از دریافت آخرین پایه سنوات آنان در همان کارگاه گذشته باشد، فارغ از اینکه حق سنوات (مزایای پایان کار) خود را تسویه حساب کرده باشند یا خیر، تعلق می گیرد.
بنابراین تمام افراد از سال دوم همکاری خود را با یک کارگاه، مشمول دریافت پایه سنوات هستند. پایه سنوات به تمامی افرادی که بیشتر از یک سال در همان کارگاه سابقه دارند تعلق می گیرد و تفاوتی ندارد که قرارداد رسمی داشته باشند یا خیر. در واقع به کارگران با قرارداد کار شفاهی و غیررسمی نیز پایه سنوات تعلق می گیرد. همچنین به کارگران فصلی نیز با توجه به تجمیع سابقه آنها پایه سنوات تعلق می گیرد.
جدول پایه سنوات ۱۴۰۵
کارگران با سابقه بیشتر از یکسال پایه سنواتی می گیرند که میزان آن طبق جدول پایه سنوات ۱۴۰۵ و براساس تعداد سال سابقه محاسبه می شود. برای سال جدید علاوه بر اینکه میزان پایه سنوات فعلی مشمول افزایش سایر سطوح مزدی می شود با مبلغ پایه سنوات سال ۱۴۰۵ نیز جمع می گردد. مبلغ پایه سنوات روزانه ۱۴۰۵ طبق بند ۲ بخشنامه حقوق و دستمزد ۱۴۰۵ توسط شورای عالی کار و وزارت کار ۱۶۶،۶۶۷ ریال تعیین شده است.
جدول پایه سنوات ۱۴۰۵ هنوز به طور رسمی توسط سازمان تامین اجتماعی ارائه نشده است. اگرچه جدول زیر براساس محاسبات دقیق توسط بیدبرگ تهیه شده است. بعد از تعیین جدول پایه سنوات توسط تامین اجتماعی، جدول رسمی تامین اجتماعی در همین صفحه از سایت بیدبرگ قرار می گیرد. برای مشاهده جدول رسمی پایه سنوات ارائه شده توسط تامین اجتماعی، در آینده می توانید با جستجوی پایه سنوات بیدبرگ به همین صفحه مراجعه کنید.
تعداد سال سابقه
پایه سنوات تجمیعی ۱۴۰۴ (ریال)
پایه سنوات تجمیعی ۱۴۰۵ (ریال)
معادل انگلیسی برای لیست بیمه
۰
۰
۰
۰
۱
۹۴,۰۰۰
۱۶۶,۶۶۷
۱۶۶۶۶۷
۲
۱۸۶,۴۰۰
۳۰۲,۹۶۷
۳۰۲۹۶۷
۳
۲۹۹,۱۲۸
۴۳۶,۹۴۷
۴۳۶۹۴۷
۴
۴۳۵,۵۲۹
۶۰۰,۴۰۳
۶۰۰۴۰۳
۵
۵۶۱,۰۱۷
۷۹۸,۱۸۴
۷۹۸۱۸۴
۶
۶۷۳,۹۵۸
۹۸۰,۱۴۲
۹۸۰۱۴۲
۷
۷۶۴,۸۷۳
۱,۱۴۳,۹۰۶
۱۱۴۳۹۰۶
۸
۸۳۹,۷۲۲
۱,۲۷۵,۷۳۳
۱۲۷۵۷۳۳
۹
۹۲۲,۳۵۹
۱,۳۸۴,۲۶۴
۱۳۸۴۲۶۴
۱۰
۹۷۶,۷۹۹
۱,۵۰۴,۰۸۸
۱۵۰۴۰۸۸
۱۱
۱,۰۳۸,۸۶۰
۱,۵۸۳,۰۲۵
۱۵۸۳۰۲۵
۱۲
۱,۰۷۵,۱۶۸
۱,۶۷۳,۰۱۴
۱۶۷۳۰۱۴
۱۳
۱,۰۹۹,۵۶۸
۱,۷۲۵,۶۶۰
۱۷۲۵۶۶۰
۱۴
۱,۱۲۱,۹۳۴
۱,۷۶۱,۰۴۱
۱۷۶۱۰۴۱
۱۵
۱,۱۴۱,۰۸۱
۱,۷۹۳,۴۷۲
۱۷۹۳۴۷۲
۱۶
۱,۱۶۱,۳۷۳
۱,۸۲۱,۲۳۴
۱۸۲۱۲۳۴
۱۷
۱,۱۷۴,۹۴۴
۱,۸۵۰,۶۵۸
۱۸۵۰۶۵۸
۱۸
۱,۱۸۹,۱۹۳
۱,۸۷۰,۳۳۶
۱۸۷۰۳۳۶
۱۹
۱,۲۰۴,۱۵۶
۱,۸۹۰,۹۹۷
۱۸۹۰۹۹۷
۲۰
۱,۲۲۰,۶۱۵
۱,۹۱۲,۶۹۳
۱۹۱۲۶۹۳
۲۱
۱,۲۳۵,۳۸۶
۱,۹۳۶,۵۵۸
۱۹۳۶۵۵۸
۲۲
۱,۲۴۸,۴۲۲
۱,۹۵۷,۹۷۶
۱۹۵۷۹۷۶
۲۳
۱,۲۵۸,۷۰۵
۱,۹۷۶,۸۷۹
۱۹۷۶۸۷۹
۲۴
۱,۲۶۷,۵۲۱
۱,۹۹۱,۷۸۹
۱۹۹۱۷۸۹
۲۵
۱,۲۷۵,۰۰۰
۲,۰۰۴,۵۷۲
۲۰۰۴۵۷۲
۲۶
۱,۲۸۱,۳۲۷
۲,۰۱۵,۴۱۷
۲۰۱۵۴۱۷
۲۷
۱,۲۸۵,۱۹۶
۲,۰۲۴,۵۹۱
۲۰۲۴۵۹۱
۲۸
۱,۲۸۸,۴۶۸
۲,۰۳۰,۲۰۱
۲۰۳۰۲۰۱
۲۹
۱,۲۹۱,۷۷۲
۲,۰۳۴,۹۴۶
۲۰۳۴۹۴۶
۳۰
۱,۲۹۵,۷۶۸
۲,۰۳۹,۷۳۶
۲۰۳۹۷۳۶
برای دانلود جدول پایه سنوات ۱۴۰۴ به صورت word بر روی دکمه زیر کلیک کنید (فایل ورد برای سال ۱۴۰۵ با توجه به قطعی اینترنت هنوز بروزرسانی نشده است)
تشخیص اینکه یک شخص چند سال در یک کارگاه سابقه بیمه دارد، توسط سامانه تامین اجتماعی در هنگام ارسال لیست بیمه توسط کارفرما انجام می شود. همچنین برای پرسنلی که قبلا در کارگاه کار می کردند و ترک کار آنها خورده است و مجددا بعد از چند سال برای همان کارگاه شروع به کار کنند نیز سابقه گذشته وی در محاسبه پایه سنوات در نظر گرفته می شود. برای کسب اطلاعات بیشتر به صفحه پایه سنوات در لیست بیمه بیدبرگ مراجعه کنید.
کارگران چه تسویه حساب کرده باشند و چه تسویه حساب نکرده باشند، مشمول دریافت پایه سنوات می باشند. حتی اگر فاصلهای بین کارکرد آن کارگران در کارگاه وجود داشته باشد، یا قرارداد کار آن ها پاره وقت یا تمام وقت باشد.
محاسبه پایه سنوات با مثال
در اینجا نحوه محاسبه پایه سنوات تجمیعی با استفاده از جدول پایه سنوات تجمیعی سال ۱۴۰۵ را با ذکر مثال آموزش می دهیم.
در اینجا پایه سنوات تجمیعی ۱۴۰۵ برای کارگری با ۱۰ سال سابقه ( تاریخ استخدام ۱۳۹۵/۰۱/۱) را محاسبه می کنیم. برای محاسبه پایه سنوات تجمیعی ابتدا می بایست تعداد سال سابقه را محاسبه کنیم. با توجه به تاریخ استخدام این فرد، سابقه وی ۱۰ سال است.
از جدول پایه سنوات ۱۴۰۵، عدد مربوط به ۱۰ سال سابقه را پیدا کنید. با توجه به جدول پایه سنوات تجمیعی سال ۱۴۰۵، این عدد برابر با ۱,۱۳۶,۴۰۸ ریال است. بنابراین پایه سنوات تجمیعی روزانه وی در سال ۱۴۰۵ معادل ۱,۱۳۶,۴۰۸ ریال است. بنابراین:
پایه سنوات تجمیعی ماهانه برای این شخص برای ماه ۳۱ روزه برابر با ۳۵،۲۲۸،۶۴۸ ریال است.
پایه سنوات تجمیعی ماهانه برای این شخص برای ماه ۳۰ روزه برابر با ۳۴،۰۹۲،۲۴۰ ریال است.
نحوه اعمال پایه سنوات در حقوق به این صورت است که این مبلغ به مزد روزانه کارگر اضافه می شود. در واقع برای یک ماه ۳۱ روزه، مبلغ ۳۵،۲۲۸،۶۴۸ ریال به عنوان پایه سنوات به حقوق پایه وی اضافه می شود.
جدول ۱۴ ساله پایه سنوات تجمیعی ۱۴۰۵
در بخشنامه مزد سال ۱۳۹۲ مقررات مربوط به نحوه محاسبه پایه سنوات کارگران با قرارداد کار مدت موقت که در پایان قرارداد کار سنوات خود را تسویه کرده بودند تغییر کرد. در قسمتهای بعدی به مقررات مربوط به پایه سنوات تجمیعی کارگرانی که دارای قرارداد کار مدت موقت یا کار معین هستند اشاره شده است. این تغییرات که به نفع کارگران بود باعث شد این قبیل کارگران نیز مانند کارگران قرارداد دائم مشمول دریافت پایه سنوات تجمیعی شوند.
این جدول نیز که قسمتی از جدول پایه سنوات اصلی است به کارگران با تاریخ استخدام از ابتدای سال ۱۳۹۱ به بعد تخصیص یافته است.
سال استخدام
۹۱
۹۲
۹۳
۹۴
۹۵
۹۶
۹۷
۹۸
۹۹
۱۴۰۰
۱۴۰۱
۱۴۰۲
۱۴۰۳
۱۴۰۴
۱۴۰۵
سال محاسبه مزد
۱۴۰۵
۷,۳۰۲,۸۷۹
۷,۲۶۷,۵۰۲
۷,۲۱۴,۸۵۷
۷,۱۲۴,۸۶۶
۷,۰۴۵,۹۲۹
۶,۹۲۶,۱۱۱
۶,۸۱۷,۵۸۰
۶,۶۸۵,۷۵۳
۶,۵۲۱,۹۹۲
۶,۳۴۰,۰۳۶
۶,۱۴۲,۲۵۴
۵,۹۷۸,۷۹۹
۵,۸۴۴,۸۱۷
۵,۷۰۸,۵۱۷
۵,۵۴۱,۸۵۰
۱۴۰۴
۴,۵۶۳,۲۱۶
۴,۵۳۸,۸۱۸
۴,۵۰۲,۵۱۱
۴,۴۴۰,۴۴۸
۴,۳۸۶,۰۰۹
۴,۳۰۳,۳۷۶
۴,۲۲۸,۵۲۷
۴,۱۳۷,۶۱۲
۴,۰۲۴,۶۷۳
۳,۸۹۹,۱۸۶
۳,۷۶۲,۷۸۵
۳,۶۵۰,۰۵۷
۳,۵۵۷,۶۵۶
۳,۴۶۳,۶۵۶
۱۴۰۳
۳,۱۵۰,۵۱۶
۳,۱۳۲,۰۳۲
۳,۱۰۴,۵۲۷
۳,۰۵۷,۵۰۹
۳,۰۱۶,۲۶۸
۲,۹۵۳,۶۶۷
۲,۸۹۶,۹۶۳
۲,۸۲۸,۰۸۸
۲,۷۴۲,۵۲۸
۲,۶۴۷,۴۶۲
۲,۵۴۴,۱۲۸
۲,۴۵۸,۷۲۸
۲,۳۸۸,۷۲۸
۱۴۰۲
۲,۳۳۶,۴۶۷
۲,۳۲۱,۳۱۷
۲,۲۹۸,۷۷۱
۲,۲۶۰,۲۳۲
۲,۲۲۶,۴۲۸
۲,۱۷۵,۱۱۵
۲,۱۲۸,۶۳۷
۲,۰۷۲,۱۸۲
۲,۰۰۲,۰۵۱
۱,۹۲۴,۱۲۸
۱,۸۳۹,۴۲۸
۱,۷۶۹,۴۲۸
۱۴۰۱
۱,۸۰۴,۰۲۶
۱,۷۹۱,۵۰۵
۱,۷۷۲,۸۷۲
۱,۷۴۱,۰۲۲
۱,۷۱۳,۰۸۴
۱,۶۷۰,۶۷۷
۱,۶۳۲,۲۶۵
۱,۵۸۵,۶۰۸
۱,۵۲۷,۶۴۹
۱,۴۶۳,۲۵۰
۱,۳۹۳,۲۵۰
۱۴۰۰
۱,۱۳۲,۱۰۴
۱,۱۲۳,۰۳۱
۱,۱۰۹,۵۲۹
۱,۰۸۶,۴۴۹
۱,۰۶۶,۲۰۴
۱,۰۳۵,۴۷۵
۱,۰۰۷,۶۴۰
۹۷۳,۸۳۱
۹۳۱,۸۳۱
۸۸۵,۱۶۵
۹۹(۴-۱۲)
۷۹۵,۷۵۶
۷۸۸,۵۵۵
۷۷۷,۸۳۹
۷۵۹,۵۲۲
۷۴۳,۴۵۴
۷۱۹,۰۶۶
۶۹۶,۹۷۵
۶۷۰,۱۴۲
۶۳۶,۸۰۹
۹۹(۱۲۳)
۷۹۵,۷۵۶
۷۸۸,۵۵۵
۷۷۷,۸۳۹
۷۵۹,۵۲۲
۷۴۳,۴۵۴
۷۱۹,۰۶۶
۶۹۶,۹۷۵
۶۷۰,۱۴۲
۶۱۱,۸۰۹
۹۸
۶۱۴,۸۵۶
۶۰۸,۵۹۵
۵۹۹,۲۷۷
۵۸۳,۳۴۸
۵۶۹,۳۷۷
۵۴۸,۱۷۰
۵۲۸,۹۶۰
۵۰۵,۶۲۷
۹۷
۴۴۶,۴۳۸
۴۴۰,۸۹۶
۴۳۲,۶۵۰
۴۱۸,۵۵۴
۴۰۶,۱۹۰
۳۸۷,۴۲۳
۳۷۰,۴۲۳
۹۶
۳۶۳,۴۳۳
۳۵۸,۴۱۳
۳۵۰,۹۴۴
۳۳۸,۱۷۶
۳۲۶,۹۷۷
۳۰۹,۹۷۷
۹۵
۳۰۳,۲۷۲
۲۹۸,۷۹۰
۲۹۲,۱۲۱
۲۸۰,۷۲۲
۲۷۰,۷۲۲
۹۴
۲۵۷,۲۵۶
۲۵۳,۳۲۵
۲۴۷,۴۷۵
۲۳۷,۴۷۵
۹۳
۲۱۱,۳۳۰
۲۰۷,۹۷۰
۲۰۲,۹۷۰
۹۲
۱۶۵,۳۷۵
۱۶۲,۳۷۵
۹۱
۱۲۹,۹۰۰
رفع ابهام از مأخذ مشمول مالیات بر ارزش افزوده خدمات پیمانکاری در خصوص شناسایی درآمد براساس درصد پیشرفت کار
رفع ابهام از مأخذ مشمول مالیات بر ارزش افزوده خدمات پیمانکاری در خصوص شناسایی درآمد براساس درصد پیشرفت کار
خلاصه بخشنامه: درآمد براوردی شناسایی شده بابت قراردادهای پیمانکاری بر اساس درصد پیشرفت کار،مشمول جریمه عدم صدور صورتحساب الکترونیکی ۱۰درصد و جریمه کم اظهاری فروش در اظهارنامه ارزش افزوده نمی باشد.
مواد ۳ ۴ ۳۶ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰بخشنامه
سقف بدهی مالیاتی برای ممنوعالخروجی در سال ۱۴۰۵
به اطلاع مودیان گرامی می رساند از ابتدای سال ۱۴۰۵، سقف بدهی مالیاتی که منجر به ممنوعالخروجی (موضوع ماده ۲۰۲ قانون مالیاتهای مستقیم) میشود، افزایش یافته است. جزئیات و نصابهای مهم آن به شرح زیر است:
اشخاص حقوقی تولیدی (دارای پروانه بهرهبرداری):صدور حکم ممنوعالخروجی برای بدهیهای بیش از ۴,۰۰۰,۰۰۰,۰۰۰ تومان (۴ میلیارد تومان).
سایر اشخاص حقوقی و اشخاص حقیقی تولیدی:صدور حکم ممنوعالخروجی برای بدهیهای بیش از ۱,۶۰۰,۰۰۰,۰۰۰ تومان (۱.۶ میلیارد تومان).
سایر اشخاص حقیقی (کسبوکارها، مشاغل عادی و افراد):صدور حکم ممنوعالخروجی برای بدهیهای بیش از ۸۰,۰۰۰,۰۰۰ تومان (۸۰ میلیون تومان).
فهرست مودیانی که مشمول رسیدگی مالیات بر ارزش افزوده بابت دوره های مالیاتی سال ۱۴۰۳ قرارمی گیرند
فهرست مودیانی که مشمول رسیدگی مالیات بر ارزش افزوده بابت دوره های مالیاتی سال ۱۴۰۳ قرارمی گیرند
بخشنامه احکام مالیاتی قانون بودجه سال ۱۴۰۳
احکام مالیاتی قانون بودجه ۱۴۰۳، گزیدهای از قانون بودجه ۱۴۰۳ است، که به مباحث مالیاتی از قبیل سقف معافیت های مالیاتی و نرخ مالیات حقوق ۱۴۰۳ و … پرداخته است.
فهرست مودیانی که مشمول رسیدگی مالیات بر ارزش افزوده بابت دوره های مالیاتی
بدین وسیله احکام مالیاتی قانون بودجه سال ۱۴۰۳ کل کشور به شرح زیر، برای اجرا ابلاغ میشود:
فهرست مودیانی که مشمول رسیدگی مالیات بر ارزش افزوده بابت دوره های مالیاتی سال ۱۴۰۳
تبصره ۱
در راستای سیاست های کلی برنامه هفتم در سال ۱۴۰۳ با رعایت قوانین و مقررات و موازین شرعی:
پ- به منظور تسریع در تامین اعتبار طرح های تملک دارایی های سرمایه ای به ویژه برای مناطق سردسیر،
به وزارت امور اقتصادی و دارایی (خزانه داری کل کشور) اجازه داده می شود با هماهنگی سازمان برنامه و
بودجه کشور و بانک مرکزی جمهوری اسلامی ایران از طریق اسناد اعتباری و اوراق مالی اسلامی با استفاده
از ظرفیت نظام بانکی کشور با اتکا به منابع موضوع ماده (۱۲۵) قانون محاسبات عمومی کشور مصوب ۱۳۶۶/۰۶/۰۱،
در سقف اعتبارات ردیف های مربوط در این قانون، تجهیز و تا سقف پنجاه درصد (۵۰%) ردیف های اعتباری طرح های
تملک دارایی های سرمایه ای را با تخصیص سازمان مذکور پرداخت نماید. این اسناد قابلیت تسویه مطالبات مالیاتی
دولت از اشخاص حقیقی و حقوقی را دارد.در صورت استفاده خزانه داری کل کشور از وجوه موضوع ماده (۱۲۵) قانون
محاسبات عمومی کشور، وجوه مزبور باید در سال ۱۴۰۳ مسترد شود. وزارت امور اقتصادی و دارایی مکلف است گزارش
تفصیلی عملکرد این بند از جمله میزان انتشار اوراق و تخصیص منابع حاصله و عناوین طرح های مشمول به تفکیک سرد
سیری و گرمسیری را هر سه ماه یکبار به کمیسیون های برنامه و بودجه و محاسبات، اقتصادی و عمران مجلس شورای اسلامی ارسال نماید.
ث- اوراق مالی اسلامی دولت و کارمزد تعهد پذیره نویسی و کارمزد معامله گران اولیه اوراق مالی اسلامی دولت و شهرداری ها (منتشر شده در سال ۱۴۰۳) مشمول مالیات به نرخ صفر می شود. همچنین معاملات بین ارکان انتشار و دریافت ها و پرداخت های مربوط به انتشار اوراق موضوع این تبصره، صرف نظر از استفاده یا عدم استفاده از نهادهای واسط، مشمول معافیت ها و مستثنیات حکم ماده (۱۴) قانون رفع موانع تولید رقابت پذیر و ارتقای نظام مالی کشور مصوب ۱۳۹۴/۰۲/۰۱ می شود. انتشار تمامی انواع اوراق مالی اسلامی دولت اعم از اسناد خزانه اسلامی و اوراق مرابحه عام مشمول حکم ماده (۲۷) قانون بازار اوراق بهادار جمهوری اسلامی ایران مصوب ۱۳۸۴/۰۹/۰۱ است.
تبصره ۳
ت- شرکتهای دولتی که در فهرست واگذاری سال ۱۴۰۳ قرار دارند، مشمول حکم ماده (۴) قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲) مصوب ۱۳۹۳/۱۲/۰۴ می باشند.
تبصره ۴
الف- سهم صندوق توسعه ملی از منابع حاصل از صادرات نفت، میعانات گازی و خالص صادرات گاز، چهل و پنج درصد (۴۵%)
تعیین شده و بانک مرکزی جمهوری اسلامی ایران مکلف است در طول سال و متناسب با وصول منابع، بلافاصله نسبت به واریز
این وجوه و سهم علیالحساب شرکت ملی نفت ایران از کل صادرات نفت و میعانات گازی (معاف از تقسیم سود سهام دولت و
مالیات با نرخ صفر) به میزان چهارده و نیم درصد (۱۴/۵%) و نیز سهم چهارده و نیم درصد (۱۴/۵%) شرکت دولتی ذی ربط وزارت
نفت در امور گاز از محل خالص صادرات گاز (معاف از تقسیم سود سهام دولت و مالیات با نرخ صفر) و همچنین سهم سه درصد
(۳%) مناطق نفت خیز، گازخیز و توسعه نیافته اقدام کند. …
فهرست مودیانی که مشمول رسیدگی مالیات
تبصره ۶
الف- در تبصره (۷) ماده (۱۰۵) و تبصره ماده (۱۳۱) قانون مالیات های مستقیم مصوب ۱۳۶۶/۱۲/۰۳ بعد از عبارت «ده درصد (۱۰%)» عبارت «مازاد بر چهل درصد (۴۰%)» اضافه می شود. معافیت ناظر به مواد مذکور صرفا نسبت به درآمد مشمول مالیات ابرازی برای عملکرد سالهای ۱۴۰۲ و ۱۴۰۳ قابل اعمال است.
ب- آن بخش از کالاها و خدمات شرکتهای ایرانی طرف قرارداد با شرکتهای خارجی که کالاها و خدمات مورد نیاز شرکتهای پیمانکاری خارجی را در طرحهای مورد تعهد طرف خارجی، تامین می نمایند با تأیید شورای اقتصاد، مشمول تبصره (۳) ماده (۱۰) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ می باشند.
ت- به وزارت امور اقتصادی و دارایی (سازمان امور مالیاتی کشور) اجازه داده می شود مالیات و عوارض ارزش افزوده مودیان مالیات
بر ارزش افزوده بابت هریک از دورههای سنوات ۱۳۸۷ تا ۱۴۰۰ که اظهارنامه های خود را در موعد مقرر تسلیم ننموده و تاکنون مورد
رسیدگی قرار نگرفته اند و مالیات آن ها نیز برآورد نگردیده است را از طریق حسابرسی سامانه ای (سیستمی) براساس میزان
فعالیت، اطلاعات موجود در سامانه های مالیاتی، سوابق مالیاتی پرونده عملکرد و با توجه به میزان اعتبارپذیری خرید کالا و خدمات
فعالیت مودیان مذکور، براساس دستورالعملی که به پیشنهاد سازمان امور مالیاتی کشور ظرف مدت یک ماه از لازمالاجرا شدن
این قانون به تصویب وزیر امور اقتصادی و دارایی می رسد، تعیین و اظهارنامه برآوردی تولید نماید. در صورت اعتراض اینگونه مودیان
به مالیات تعیین شده، پرونده قابل طرح در هیات موضوع تبصره (۱) ماده (۲۱۶) قانون مالیات های مستقیم خواهد بود.
جریمه های مودیانی که مجموع مالیات تعیین شده در اجرای این بند کمتر از پنج برابر سقف معافیت موضوع ماده (۸۴)
قانون مالیاتهای مستقیم در سال ۱۴۰۳ باشد، مشروط به پرداخت مالیات و عوارض، حداکثر ظرف یک سال از تاریخ ابلاغ
برگ مالیات قطعی، بخشیده میشود. وزارت امور اقتصادی و دارایی مکلف است گزارش تفصیلی عملکرد این بند را هر
سه ماه یک بار به کمیسیون اقتصادی مجلس شورای اسلامی ارسال نماید. حکم این بند به پرونده های مالیات بر ارزش
افزوده سنوات مذکور و همچنین سنوات ۱۴۰۱ و ۱۴۰۲ صاحبان مشاغل (اشخاص حقیقی) که پرونده هر یک از دوره های آنها قطعی نشده است نیز تسری می یابد.
ث- تمامی مراکز درمانی اعم از دولتی، خصوصی، وابسته به نهادهای عمومی، نیروهای مسلح، خیریه ها و شرکتهای دولتی مکلفند ده
درصد (۱۰%) از حق الزحمه یا حق العمل گروه پزشکی که به موجب دریافت وجه صورتحساب های ارسالی به بیمه ها و یا نقدا از طرف بیمار
پرداخت می شود، به عنوان مالیات علیالحساب کسر و به نام فرد مربوط تا پایان ماه بعد از وصول مبلغ صورتحساب به حساب سازمان امور
مالیاتی کشور واریز کنند. مالیات علیالحساب این بند شامل تمامی پرداختهایی که به عنوان درآمد حقوق و کارانه مطابق قوانین بودجه
سنواتی پرداخت و مالیات آن کسر می شود، نخواهد بود. حکم ماده (۱۹۹) قانون مالیات های مستقیم در اجرای این بند جاری است.
وزارت بهداشت، درمان و آموزش پزشکی موظف است فهرست تمامی مراکز موضوع این بند را تا پایان اردیبهشت سال ۱۴۰۳ به سازمان
امور مالیاتی کشور اعلام نماید. سازمان امور مالیاتی کشور مکلف به معرفی متخلفان به مراجع ذیصلاح و ارائه گزارش هر سه ماه یک بار به مجلس شورای اسلامی می باشد.
ج- به منظور تسریع و تسهیل رسیدگی به پرونده های مالیاتی، اختیار سازمان امور مالیاتی کشور در تبصره ماده (۱۰۰) قانون مالیات های مستقیم در خصوص معافیت مودیان از انجام بخشی از تکالیف قانون مذکور از قبیل نگهداری اسناد و مدارک و ارائه اظهارنامه مالیاتی برای عملکرد سال ۱۴۰۲، به حداکثر یکصد و پنجاه برابر میزان معافیت موضوع ماده (۸۴) قانون مالیات های مستقیم افزایش می یابد.
چ- انواع خودروی سواری و وانت دو اتاق (کابین) دارای شماره انتظامی شخصی در اختیار مالکان اعم از اشخاص حقیقی و حقوقی غیردولتی که قیمت روز خودروی آن ها بیش از سی و پنج میلیارد (۳۵/۰۰۰/۰۰۰/۰۰۰) ریال است نسبت به مازاد بر این مبلغ مشمول مالیات سالانه خودرو به نرخ یک درصد (۱%) می گردند.
ماخذ محاسبه مالیات خودرو موضوع این بند، قیمت روز خودرو بر مبنای ماده (۳۰) قانون مالیات بر ارزش افزوده توسط سازمان امور مالیاتی
کشور تعیین می شود. سازمان مزبور مکلف است مراتب را به نحو مقتضی براساس اطلاعات دریافتی از پلیس راهور به اطلاع اشخاص
مشمول برساند. تمامی اشخاص حقیقی و حقوقی غیردولتی مکلفند مالیات سالانه مربوط به خودروهای تحت تملک خود و فرزندان کمتر
از هجده سال و محجور تحت تکفل را حداکثر تا پایان بهمن سال ۱۴۰۳ پرداخت نمایند و در صورت عدم پرداخت مشمول حکم ماده (۱۹۰)
قانون مالیات های مستقیم می باشند. ثبت نقل و انتقال خودروهایی که به موجب این بند برای آنها مالیات وضع گردیده است قبل از پرداخت
بدهی مالیاتی مورد انتقال، شامل مالیات بر دارایی، نقل و انتقال قطعی و اجاره ممنوع است. متخلفان از حکم این بند در پرداخت مالیات متعلقه مسئولیت تضامنی دارند.
فهرست مودیانی که مشمول رسیدگی مالیات بر ارزش افزوده
پلیس راهور فرماندهی انتظامی جمهوری اسلامی ایران مکلف است فهرست مالکان و خودروهای مشمول را مطابق با درخواست سازمان امور مالیاتی کشور، حداکثر تا پایان فروردین سال ۱۴۰۳ به سازمان امور مالیاتی کشور ارسال و امکان دسترسی برخط جهت استعلام موردی را برای این سازمان فراهم کند.
مالیات تعیین شده در اجرای این بند قطعی است و اعتراض اشخاص در اجرای تبصره (۱) ماده (۲۱۶) قانون مالیات های مستقیم قابل رسیدگی خواهد بود.
ح- میزان معافیت درآمد مشمول مالیات سالانه مستغلات اشخاص فاقد درآمد موضوع ماده (۵۷) قانون مالیات های مستقیم اصلاحی سال ۱۳۸۰،
به مبلغ هفتصد و پنجاه میلیون (۷۵۰/۰۰۰/۰۰۰) ریال و میزان معافیت درآمد مشمول مالیات سالانه مالیات بر درآمد مشاغل موضوع ماده (۱۰۱)
قانون مذکور به مبلغ یک میلیارد (۱/۰۰۰/۰۰۰/۰۰۰) ریال تعیین می شود. در صورتی که صاحبان مشاغل از پایانه فروشگاهی موضوع ماده
(۱) قانون پایانه های فروشگاهی و سامانه مودیان مصوب ۱۳۹۸/۰۷/۲۱ با امکان درج مشخصات کالا و هویت خریدار استفاده کنند، معافیت
مذکور مبلغ یک میلیارد و چهارصد و چهل میلیون (۱/۴۴۰/۰۰۰/۰۰۰) ریال تعیین می شود. همچنین درآمد سالانه مشمول اشخاص موضوع
بند «ل» ماده (۱۳۹) قانون مالیات های مستقیم تا معادل چهار برابر سقف مالیاتی ماده (۸۴) قانون مذکور معاف است و مازاد بر آن حسب
مورد به نرخ قانون مالیات های مستقیم مشمول مالیات است. فعالیت های انتشاراتی، مطبوعاتی و قرآنی دارای مجوز از وزارت فرهنگ و
ارشاد اسلامی و دستگاههای ذی ربط و موسسات رسانه ای حسب مورد دارای مجوز از وزارت فرهنگ و ارشاد اسلامی و سازمان صدا و
سیمای جمهوری اسلامی ایران از معافیت مندرج در بند «ل» ماده (۱۳۹) قانون مالیات های مستقیم برخوردار خواهند بود.
خ- یارانه پرداختی دولت به شرکت مادر تخصصی بازرگانی دولتی ایران بابت جبران زیان ناشی از فروش کالاهای اساسی به قیمت مصوب، تا سقف زیان مورد تایید حسابرس منتخب وزارت امور اقتصادی و دارایی مشمول مالیات به نرخ صفر می باشد. این زیان از نظر مالیاتی قابل استهلاک در سنوات بعد نخواهد بود.
د- مابهالتفاوت (یارانه) قیمتهای فروش تکلیفی آب و برق با هزینه تمام شده آن (مورد تایید سازمان حسابرسی) که توسط دولت به شرکتهای زیر مجموعه وزارت نیرو (تابعه و وابسته) پرداخت میشود، به عنوان کمک زیان محسوب و به حساب زیان انباشته این شرکتها منظور می شود و از پرداخت سهم سود سهام دولت، معاف است. کمک زیان یادشده تا سقف زیان انباشته سنواتی شرکتهای مزبور (ناشی از اعمال قیمتهای تکلیفی) مشمول مالیات به نرخ صفر است.
ذ-
زمینهای فاقد اعیانی دارای کاربری مسکونی، اداری و تجاری، باغ ویلاهای مجاز (با احتساب عرصه و اعیان) و واحدهای مسکونی که ارزش هر یک از آنها بیش از سیصد و پنجاه میلیارد (۳۵۰/۰۰۰/۰۰۰/۰۰۰) ریال باشد، مازاد بر این مبلغ مشمول مالیات به میزان دو در هزار می شوند. این مالیات بر عهده شخصی است که در ابتدای سال ۱۴۰۳ مالک املاک فوق بوده است.
واحدهای مسکونی و باغ ویلاهای درحال ساخت، مشمول این مالیات نمی باشند. باغ ویلاهای غیر مجاز تا زمان دریافت پروانه ساخت یا اجرای حکم کمیسیون موضوع ماده (۳) قانون حفظ کاربری اراضی زراعی و باغ ها و کمیسیون های ماده (۹۹) یا ماده (۱۰۰) قانون شهرداری ها حسب مورد مشمول جریمه ای معادل دو برابر مالیات باغ ویلاهای مجاز می باشند. هشتاد درصد (۸۰ %) جریمه های دریافتی حسب مورد به وزارت جهاد کشاورزی (جهت احیا، حفاظت، تجهیز و نوسازی و تجمیع و یکپارچه سازی اراضی کشاورزی)، شهرداری ها (جهت توسعه فضای سبز، جنگل کاری و عملیات آبخیزداری در بالادست شهرها) و دهیاری ها (جهت اجرای طرحهای تملک دارایی سرمایه ای و توسعه زیرساخت های اشتغال روستایی) محل باغ ویلا با رعایت اصل پنجاه و سوم (۵۳) قانون اساسی اختصاص مییابد.
آیین نامه اجرائی این بند ظرف دو ماه از لازمالاجرا شدن این قانون توسط وزارت امور اقتصادی و دارایی با همکاری وزارتخانه های راه و شهرسازی و جهاد کشاورزی تهیه می شود و به تصویب هیئت وزیران می رسد.
وزارتخانه های راه و شهرسازی و صنعت، معدن و تجارت، سازمان ثبت اسناد و املاک کشور و شهرداری ها موظفند امکان دسترسی برخط (آنلاین) به سامانه مربوط از طریق تبادل برخط داده مبتنی بر رابط های نرم افزاری (وب سرویس)، حداکثر تا پایان شهریور ماه ۱۴۰۳ به اطلاعات مالکیت املاک مورد نیاز سازمان امور مالیاتی کشور درحوزه اماکن را با رعایت قانون مدیریت داده ها و اطلاعات ملی، در اختیار این سازمان قرار دهند. سازمان امور مالیاتی کشور مکلف است نسبت به تعیین دارایی های مشمول براساس ارزش روز آن ها که بر مبنای آخرین ارزش معاملاتی موضوع ماده (۶۴) قانون مالیات های مستقیم توسط این سازمان تعیین می شود حداکثر تا پایان آذر سال ۱۴۰۳ اقدام نماید و مراتب را به نحو مقتضی به اطلاع اشخاص مشمول برساند.
تمامی اشخص حقیقی و حقوقی مکلفند با رعایت قوانین مالیاتی، مالیات سالانه مربوط به هریک از واحدهای مسکونی و باغ ویلاهای تحت تملک خود و فرزندان کمتر از هجده سال و محجور تحت تکفل را حداکثر تا پایان بهمن سال ۱۴۰۳ پرداخت نمایند. ثبت نقل و انتقال املاکی که به موجب این بند برای آنها مالیات وضع گردیده است، قبل از پرداخت بدهی مالیاتی مورد انتقال شامل مالیات بر دارایی، نقل و انتقال قطعی و اجاره ممنوع است. متخلف از حکم این جزء در پرداخت مالیات متعلقه مسئولیت تضامنی دارد.
مالیات تعیین شده در اجرای این بند قطعی است و اعتراض اشخاص در اجرای تبصره (۱) ماده (۲۱۶) قانون مالیات های مستقیم قابل رسیدگی خواهد بود.
سازمان مکلف است بیست و هفت صدم واحد درصد از کل ده درصد (۱۰%) مالیات بر ارزش افزوده را برای ساماندهی امور جوانان و ترویج و تعمیم فعالیت بدنی و همگانی شدن ورزش اختصاص دهد. این مبلغ در ردیفهای مربوط به وزارتخانه های ورزش و جوانان به میزان شصت درصد (۶۰%) و آموزش و پرورش به میزان چهل درصد (۴۰%) درج و به طور مستقیم از خزانه به این وزارتخانه ها پرداخت می شود. ۵-۱ این اعتبار با اولویت مناطق کم برخوردار هزینه می شود. ۵-۲ پرداخت هرگونه وجهی از این محل به ورزش حرفه ای، ممنوع و در حکم تصرف غیرقانونی در وجوه و اموال دولتی است. ۵-۳ سازمان برنامه و بودجه کشور و وزارتخانه های ورزش و جوانان و آموزش و پرورش مکلفند گزارش عملکرد این بند را هر شش ماه یک بار به کمیسیون فرهنگی مجلس شورای اسلامی ارسال نمایند. ۵-۴ از محل شصت درصد (۶۰%) سهم وزارت ورزش و جوانان، سی درصد (۳۰%) برای اشتغال، ازدواج و فرزندآوری جوانان اختصاص می یابد.
ر- در سال ۱۴۰۳ نرخ مالیات بر ارزش افزوده موضوع ماده (۷) قانون مالیات بر ارزش افزوده به میزان یک واحد درصد به عنوان سهم دولت افزایش می یابد. متناسب سازی حقوق بازنشستگان لشکری، کشوری و صندوق فولاد از محل منابع حاصل از این بند انجام می شود.
ژ- وزارت امور اقتصادی و دارایی موظف است نسبت به واریز تمامی منابع حاصل از عوارض صادراتی تمامی مواد و محصولات معدنی،
صنایع معدنی فلزی و غیر فلزی، محصولات نفتی، گازی و پتروشیمی به صورت خام و نیمه خام، مالیات موضوع بند «ز» تبصره (۶) قانون
بودجه سال ۱۴۰۲ کل کشور و حقوق ورودی ماشینآلات، تجهیزات و قطعات تولیدی، صنعتی، معدنی و کشاورزی به ردیفهای درآمدی
جداگانه و خاص جدول شماره (۵) این قانون اقدام نماید. میزان قطعی عوارض صادراتی و فهرست کالاهای مشمول ظرف دو ماه پس
از لازمالاجرا شدن این قانون به تصویب هیأت وزیران رسیده و تا زمان تصویب آن، مصوبه ۱۴۰۲/۰۴/۲۱، ملاک عمل خواهد بود. تمامی
منابع حاصل جهت اجرای قانون جهش تولید دانش بنیان مصوب ۱۴۰۱/۰۲/۳۱ به معاونت علمی، فناوری و اقتصاد دانش بنیان ریاست
جمهوری اختصاص می یابد به نحوی که معادل پنجاه درصد (۵۰%) آن صرف افزایش سرمایه صندوق نوآوری و شکوفایی شود.
تا زمان تصویب فهرست کالاهای مشمول این بند، فهرست تصویبنامه هیأت وزیران موضوع بند «ص» تبصره (۶) قانون بودجه سال
۱۴۰۱ مبنای اجرای این بند می باشد. سازمان برنامه و بودجه کشور مکلف است تخصیص ردیفهای هزینه ای این بند را هر ماه به
صورت یک دوازدهم صادر نماید. دبیرخانه شورای راهبری فناوری ها و تولیدات دانش بنیان موظف است گزارش عملکرد این بند را
هر شش ماه یک بار در اختیار مجلس شورای اسلامی قرار دهد. این بند، نافی مفاد تبصره (۴) ماده (۸) قانون مالیات بر ارزش
افزوده و بند «الف» ماده (۳) قانون حمایت از شرکتها و موسسات دانش بنیان و تجاری سازی نوآوری ها و اختراعات مصوب ۱۳۸۹/۰۸/۰۵ نمی باشد.
س- مجموع معافیت ها، نرخ صفر مالیاتی، کاهش نرخ مالیاتی و سایر مشوقهای مالیاتی اشخاص حقیقی و حقوقی از محل مجموع درآمدهای حاصل شده برای عملکرد سال ۱۴۰۳ کلیه مودیان به استثنای معافیت های دارای سقف زمانی مشخص و موارد مندرج در ماده (۱۳۹) قانون مالیات های مستقیم و قانون جهشتولید دانش بنیان برای اشخاص حقوقی تا پنج هزار میلیارد (۵/۰۰۰/۰۰۰/۰۰۰/۰۰۰) ریال و اشخاص حقیقی تا پانصد میلیارد (۵۰۰/۰۰۰/۰۰۰/۰۰۰) ریال قابل اعمال است.
تبصره ۷ فهرست مودیانی که مشمول رسیدگی مالیات بر ارزش افزوده بابت دوره های مالیاتی سال ۱۴۰۳
ث- سازمان انرژی اتمی ایران مکلف است جهت توسعه صنعت هسته ای و تسریع در اجرای طرحهای تملک دارایی های سرمایه ای،
از طریق شرکتهای تابعه، مواد معدنی و محصولات جانبی همراه با مواد پرتوزا را (با تشخیص کارگروهی متشکل از سازمان انرژی اتمی
ایران، وزارت صنعت، معدن و تجارت و سازمان زمین شناسی و اکتشافات معدنی کشور) پس از جداسازی و فراوری، مطابق با قوانین و
مقررات به فروش رسانده و درآمد حاصل از آن را پس از کسر هزینه ها (شامل قیمت تمام شده کالا و خدمات فروش رفته، اداری عمومی
و توزیع و فروش) و با پرداخت حقوق دولتی مطابق با ماده (۱۴) قانون معادن، اصلاحی ۱۳۹۴/۰۲/۰۱ به حساب خاصی نزد خزانه داری کل
کشور واریز کند تا مطابق بودجه سالانه آن سازمان جهت سرمایه گذاری در طرحها و ردیفهای تملک دارایی های سرمایه ای جهت توسعه
صنعت هسته ای، چرخه سوخت، خرید کیک زرد با منشأ داخلی یا خارجی، خرید مواد معدنی دارای مواد پرتوزا با منشأ داخلی یا خارجی
و یا تملک سهام معادن پرتوزا و شرکتهای مرتبط با چرخه سوخت و توسعه صنعت هسته ای بر اساس موافقتنامه های مبادله شده با سازمان
برنامه و بودجه کشور هزینه نماید. درآمد حاصل به حساب افزایش سرمایه دولت در شرکت، منظور می گردد و معاف از تقسیم سود سهام دولت است و مالیات آن با نرخ صفر محاسبه می شود.
سازمان انرژی اتمی ایران موظف است گزارش تولید و فروش مواد معدنی و محصولات جانبی خود را به صورت ماهانه در اختیار وزارت صنعت، معدن و تجارت و مجلس شورای اسلامی قرار دهد.
ح- نقل و انتقال اموال و دارایی ها از شرکتهای توزیع نیروی برق به شرکت مادر تخصصی توانیر و بالعکس از سال ۱۳۹۶ به بعد (مشروط به ثبت اطلاعات اموال غیر منقول شرکتهای مذکور در سامانه «سادا» وزارت امور اقتصادی و دارایی) از پرداخت سود سهام ابرازی و هر گونه مالیات معاف است.
تبصره ۸
الف-
۱. در راستای اجرای قانون هدفمند کردن یارانه ها مصوب ۱۳۸۸/۱۰/۱۵ با اصلاحات و الحاقات بعدی تمامی دریافتی های (منابع) قانون
مذکور به استثنای عوارض شهرداری ها و دهیاری ها، حق بیمه مشترکان گاز طبیعی، منابع حاصل از آب و برق و عوارض گازرسانی
(به ترتیب موضوع مواد (۱۲) و (۶۵) قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲) ) و حق بیمه منازل
مسکونی در اجرای مواد (۲) و (۴) قانون تاسیس صندوق بیمه همگانی حوادث طبیعی، به میزان هفت میلیون و پانصد و هشتاد
و هشت هزار میلیارد (۷/۵۸۸/۰۰۰/۰۰۰/۰۰۰/۰۰۰) ریال توسط شرکت های تابعه وزارت نفت بابت دریافتی حاصل از فروش صادراتی
فراورده های نفتی (پس از کسر سهم صندوق توسعه ملی به میزان چهل و پنج درصد (%۴۵))، فروش داخلی فراورده های نفتی،
فروش داخلی گاز طبیعی با احتساب مالیات بر ارزش افزوده و فروش خوراک گاز به پتروشیمی ها و سوخت صنایع، به حساب سازمان
هدفمندسازی یارانه ها نزد خزانه داری کل کشور واریز می شود.
۳. مابهالتفاوت قیمت بنزین در سال ۱۳۹۸، مشمول عوارض و مالیات بر ارزش افزوده و سهم چهارده و نیم درصد (%۱۴/۵) شرکت ملی نفت ایران نمی شود.
۵. سازمان هدفمندسازی یارانه ها موظف است منابع حاصل از مالیات بر ارزش افزوده فروش فراورده های نفتی و گاز طبیعی را (با رعایت اصل پنجاه و سوم (۵۳) قانون اساسی) با تخصیص سازمان برنامه و بودجه کشور صرفا برای تامین یارانه نان و دارو هزینه نماید.
۷. جدول تفصیلی منابع و مصارف این بند از جمله کل دریافتی های حاصل از اجرای قانون هدفمندکردن یارانه ها، مالیات بر ارزش افزوده مرتبط با آن، سهم شرکتهای تولید و توزیع کننده انرژی به تفکیک هر شرکت و سهم سازمان هدفمند سازی یارانه ها به منظور اختصاص به پرداخت یارانه نقدی و غیر نقدی به خانوارها، کمک به بخش سلامت و حمایت از تولید و اشتغال از طریق تامین اعتبارات مربوط به اجرای قانون اصلاح الگوی مصرف انرژی مصوب ۱۳۸۹/۱۲/۰۴ و قانون توسعه حمل و نقل عمومی و مدیریت مصرف سوخت مصوب ۱۳۸۶/۰۹/۱۸ و سایر منابع و مصارف قانون هدفمندکردن یارانه ها توسط دولت در زمان ارائه بخش دوم لایحه بودجه به مجلس شورای اسلامی تقدیم می گردد.
تبصره ۹
الف- به منظور حمایت از تولیدکنندگان و مصرف کنندگان به دولت اجاره داده می شود:
۲. حقوق گمرکی و مالیات ارزش افزوده واردات کالاهای اساسی، دارو و مواد اولیه دارو، نهاده های دامی و کشاورزی، ملزومات مصرفی پزشکی و شیرخشک مخصوص اطفال را به یک درصد (۱%) کاهش دهد. مواردی که کمتر از یک درصد (۱%) است به همان میزان کمتر، باقی خواهد ماند.
فهرست شناسه (کد) تعرفه های موضوع این بند یک ماه از لازم الاجرا شدن این قانون و توسط سازمان برنامه و بودجه کشور و با همکاری وزارتخانه های امور اقتصادی و دارایی، صنعت، معدن و تجارت، جهاد کشاورزی و بهداشت، درمان و آموزش پزشکی تهیه می شود و به تصویب هیئت وزیران می رسد.
ب- ارزش خرید مواد معدنی برای واحدهای فراوری مواد معدنی در صورت ارائه صورتحساب الکترونیکی در اجرای قانون پایانه های فروشگاهی و سامانه مودیان به عنوان هزینه قابل قبول مالیاتی تلقی میشود. فهرست واحدهای فرآوری مواد معدنی تا پایان فروردین سال ۱۴۰۳ توسط وزارت صنعت، معدن و تجارت به سازمان امور مالیاتی کشور ارسال می شود. با هدف محاسبه ارزش دقیق حقوق دولتی معادن، سازمان امور مالیاتی کشور موظف است اطلاعات مرتبط با این بند را در اختیار وزارت صنعت، معدن و تجارت قرار دهد.
تبصره ۱۰
الف- میزان مالیات طرح (پروژه) های مسکن مهر بابت هر واحد مسکن مهر و واحدهای احداثی موضوع قانون جهش تولید مسکن مصوب ۱۴۰۰/۰۵/۱۷
(شامل ساخت، آماده سازی، محوطه سازی، زیربنایی و روبنایی) برای سالهای ۱۳۹۸ تا ۱۴۰۳ در طرح (پروژه) های تفاهم نامه سه جانبه با سازندگان،
تعاونی ها و پیمانکاران فرعی طرف قرارداد با آنها با هر نوع قرارداد و با معرفی وزارت راه و شهرسازی معادل سه میلیون (۳/۰۰۰/۰۰۰) ریال برای هر
واحد تعیین می گردد و هیچ گونه مالیات دیگری به غیر از مالیات بر ارزش افزوده بابت خرید مصالح به این طرح (پروژه) ها تعلق نمی گیرد.
سازمان امور مالیاتی کشور موظف به صدور مفاصاحساب مالیاتی پس از دریافت این مالیات است. طرح (پروژه) های مسکن مدد
جویان سازمان بهزیستی کشور، کمیته امداد امام خمینی (ره) و رزمندگان و جانبازان معسر مشمول حکم این بند است.
تبصره ۱۱
ب- مانده حساب توسعه شبکه تار (فیبر) نوری موضوع بند «س» تبصره (۷) قانون بودجه سال ۱۴۰۲ کل کشور پس از تاسیس صندوق توسعه تار (فیبر) نوری به حساب صندوق انتقال می یابد. مبالغ کمک پرداختی به کارور (اپراتور) های ارتباطی از محل منابع این صندوق معاف از مالیات است. وزارت ارتباطات و فناوری اطلاعات مکلف است گزارش تفصیلی عملکرد این بند از جمله میزان منابع و مصارف و تعداد اماکن تحت پوشش و متصل از طریق تار (فیبر) نوری را هر سه ماه یک بار به کمیسیون های برنامه و بودجه و محاسبات و صنایع و معادن و معاونت نظارت مجلس شورای اسلامی ارسال نماید.
ت- در راستای سیاست های کلی برنامه هفتم و حمایت از توسعه اقتصاد رقومی (دیجیتال) در کشور و تشویق کسب و کارهای اینترنتی به استفاده از سکو (پلتفرم) های داخلی، تا پایان سال ۱۴۰۳ درآمد کسب و کارهای اشخاص حقیقی در سکو (پلتفرم) های داخلی مورد تایید وزارت ارتباطات و فناوری اطلاعات که تا پایان سال ۱۴۰۲ فاقد پرونده مالیاتی بوده اند، مشمول نرخ صفر مالیاتی می شود.
تبصره ۱۴
ت- شرکتهای بیمه ای مکلفند مبلغ ده هزار میلیارد (۱۰/۰۰۰/۰۰۰/۰۰۰/۰۰۰) ریال از اصل حقبیمه شخص ثالث دریافتی را طی
جدولی که براساس فروش بیمه (پرتفوی) هر یک از شرکتها تعیین و به تصویب شورای عالی بیمه می رسد به صورت ماهانه به
حساب درآمد عمومی ردیف (۱۶۰۱۱۱) جدول شماره (۵) این قانون نزد خزانه داری کل کشور واریز کنند. وجوه واریزی شرکتهای
بیمه موضوع این بند به عنوان هزینه های قابل قبول مالیاتی محسوب می شود. منابع حاصل در اختیار سازمان راهداری و حمل
و نقل جاده ای، فرماندهی انتظامی جمهوری اسلامی ایران، سازمان اورژانس کشور، جمعیت هلال احمر جمهوری اسلامی ایران
و سازمان صدا و سیمای جمهوری اسلامی ایران قرار می گیرد تا در ردیفهای مربوط به این دستگاهها در جدول شماره (۷) این قانون
در امور منجر به کاهش تصادفات و مرگ و میر و ساخت برنامه های فرهنگ سازی و آگاهی بخشی در جهت کاهش حوادث رانندگی
مطابق برنامه عملیاتی آیین نامه مدیریت ایمنی حمل و نقل و سوانح رانندگی مصوب ۱۴۰۰/۱۰/۲۹ هیأت وزیران، هزینه شود. …
تبصره ۱۵
ث- در سال ۱۴۰۳، سقف معافیت مالیاتی و نرخ مالیات بر مجموع درآمد حقوق کارکنان دولتی و غیردولتی که تحت عناوینی از قبیل حقوق و مزایا، مقرری یا مزد، حق شغل، حق شاغل، فوق العاده ها، اضافه کاری، حق الزحمه، حق مشاوره، حق حضور در جلسات، پاداش، حق التدریس، حق التحقیق، حق پژوهش و کارانه اعم از مستمر یا غیر مستمر که به صورت نقدی و غیر نقدی، از یک یا چند منبع، در بخش دولتی و یا غیر دولتی تحصیل می نمایند، چه از کارفرمای اصلی و یا غیراصلی (موضوع تبصره (۱) ماده (۸۶) قانون مالیات های مستقیم) باشد، به شرح زیر است:
سقف معافیت مالیاتی سالانه موضوع ماده (۸۴) «قانون اصلاح قانون مالیات های مستقیم» مصوب ۱۳۹۴/۰۴/۳۱ با اصلاحات و الحاقات بعدی در سال ۱۴۰۳ مبلغ یک میلیارد و چهارصد و چهل میلیون (۱/۴۴۰/۰۰۰/۰۰۰) ریال تعیین می شود.
نرخ مالیات بر مجموع درآمد اشخاص حقیقی به شرح زیر می باشد: ۲-۱ نسبت به مازاد یک میلیارد و چهارصد و چهل میلیون (۱/۴۴۰/۰۰۰/۰۰۰) ریال تا یک میلیارد و نهصد و هشتاد میلیون (۱/۹۸۰/۰۰۰/۰۰۰) ریال، ده درصد (%۱۰)
۲-۲ نسبت به مازاد یک میلیارد و نهصد و هشتاد میلیون (۱/۹۸۰/۰۰۰/۰۰۰) ریال تا سه میلیارد و دویست و چهل میلیون (۳/۲۴۰/۰۰۰/۰۰۰) ریال پانزده درصد (%۱۵)
۲-۳ نسبت به مازاد سه میلیارد و دویست و چهل میلیون (۳/۲۴۰/۰۰۰/۰۰۰) ریال تا چهار میلیارد و هشتصد میلیون (۴/۸۰۰/۰۰۰/۰۰۰) ریال، بیست درصد(%۲۰)
۲-۴ نسبت به مازاد چهار میلیارد و هشتصد میلیون (۴/۸۰۰/۰۰۰/۰۰۰) ریال به بالا، سی درصد (%۳۰)
تمامی افرادی که در قبال ارائه خدمت در دستگاهها تحت هر عنوان از جمله ساعتی، روزمزد، قراردادی، حق التدریس، حق التحقیق، حق الزحمه، حق نظارت، حق التالیف و پاداش شورای حل اختلاف دریافتی دارند، مشمول حکم این بند هستند. اعضای هیئت علمی دانشگاهها و موسسات پژوهشی و آموزشی و قضات دادگستری از شمول این حکم مستثنی و مشمول ماده (۸۵) قانون مالیات های مستقیم هستند. ضمنا مالیات قراردادهای پژوهشی کماکان مشمول حکم تبصره (۲) ماده (۸۶) قانون مالیات های مستقیم الحاقی ۱۳۹۶/۰۴/۲۷ است.
برای تعیین مالیات بر مجموع درآمد یادشده، پرداخت کنندگان حقوق قبل از هر پرداخت یا تخصیص آن مکلفند فهرست موضوع ماده (۸۶) قانون مالیات های مستقیم را برای محاسبه و تعیین مالیات متعلق به سامانه مالیات بر درآمد حقوق سازمان امور مالیاتی کشور ارسال نمایند. از تاریخ اعلام میزان مالیات مربوط به هر کارفرما در سامانه حداکثر تا پایان مهلت مقرر در ماده (۸۶) قانون مذکور، پرداخت کننده حقوق باید نسبت به کسر و پرداخت مالیات اعلامی اقدام نماید. رعایت ترتیبات مذکور، در حکم انجام تکالیف موضوع ماده (۸۶) قانون مالیات های مستقیم، از حیث تسلیم فهرست، محاسبه و کسر مالیات متعلق میباشد.
مفاد این بند درخصوص درآمد مشمول مالیات حاصل از عناوین برشمرده شده فوق که از مصادیق درآمد مواد (۸۲) و (۸۳) قانون مالیات های مستقیم نباشند، نیز جاری است.
تبصره ۱۶
ب- اجرای احکام مندرج در این قانون مربوط به سال ۱۴۰۳ است و قانون تنظیم بخشی از مقررات مالی دولت مصوب ۱۳۸۰/۱۱/۲۷ با اصلاحات و الحاقات بعدی جهت اجرای قانون بودجه سال ۱۴۰۳ تنفیذ می گردد. همچنین دولت موظف است ظرف شش ماه از زمان ابلاغ این قانون، برای تعیین تکلیف قانون آزمایشی مزبور، لایحه ارائه نماید.
کالاهای معاف ارزش افزوده
در ایران باتوجه به قوانین اداره امور مالیاتی، اغلب کالاهای پرمصرف معاف از ارزش افزوده هستند. این معافیتها به اقشار کم درآمد کمک میکند و به سود مصرفکننده نهایی است؛ در عین حال به عنوان حامی برخی از ارائهدهندگان خدمات و مشاغل خاص نیز به حساب میآید. درحال حاضر بر طبق اصل ۱۲ فصل دوم قانون مالیات بر ارزش افزوده، لیست کالاهای معاف از مالیات عبارتاند از:
۱. محصولات کشاورزی و موارد وابسته به آن
تمامی کالاها و محصولات کشاورزی فرآوری نشده شامل:
محصولات خام زراعی
محصولات خام باغی
گیاهان دارویی
محصولات مرتعی
تمامی محصولات جنگل مانند:
چوب خام
محصولات گلخانهای
سبزیجات
صیفیجات
گلها و گیاهان
انواع قارچها
کالاهای وابسته مانند:
بذرها
نشاء
نهالها
سم
کود
در این گروه، آب مصارف کشاورزی نیز از موارد معاف از پرداخت مالیات بر ارزش افزوده به شمار میرود.
۲. دامپروری و موارد وابسته به آن
طبق لیست معافیتها، دام و طیور زنده و خوراک آنها، معاف از مالیات بر ارزش افزوده هستند؛ علاوهبر این، موارد زیر و تغذیه آنها نیز شامل این دسته میشوند:
زنبور عسل و نوغان
ماهیان
دامها
پرندگان
حشرات
مواد اصلی تولید دام زنده نیز مانند پوسال (کمپوست) و کشت بافت بستر آماده کشت، شامل این گروه هستند. تبصرهای در این خصوص وجود دارد که منظور از دام، نگهداری و پرورش حیوانات را مشخص میکند. دام نگهداری و پرورش حیوانات که برای امور تغذیه انسان یا دام باشند یا برای فعالیتهای اقتصادی، تولیدی و آزمایشگاهی مورد استفاده قرار میگیرند، معاف از مالیات بر ارزش افزوده میشوند.
۳. کالاهای پرمصرف در سبد تغذیه خانواده
کالاهای پرمصرف در سبد غذایی برای حمایت از سفرههای خانواده، معاف از مالیات ارزش افزوده هستند. از این کالاها میتوان موارد زیر را نام برد:
پنیر، ماست، شیر
تخم انواع ماکیان
آرد خبازی و نان
گوشت و فرآوردههای گوشتی
برنج
حبوبات
سویا و پروتئین سویا
انواع روغنهای خوراکی اعم از گیاهی و حیوانی
شیر خشک کودکان
در این گروه از معافیتها، تخممرغ نطفهدار و تبدیل آن به جوجه یک روزه هم از پرداخت مالیات ارزش افزوده، معاف هستند.
۴. کالاهای مطبوعاتی و موارد وابسته به آن
کالاهای فرهنگی که به عنوان مواد اولیه محصولات چاپی و مطبوعاتی به حساب میآیند، معاف از ارزش افزوده هستند که شامل موارد زیر میشوند:
کتاب و کاغذ
خمیر کاغذ باطله
دفاتر تحریر
کاغذهای چاپی تحریر و روزنامه
نسخههای کاغذی و الکترونیکی
محصولات انتشاری مثل: کتابها، روزنامهها، مجلات و نشریهها
لوازم تحریری
۵. کالاهای سرمایهای
کالاهای سرمایهای معاف از مالیات ارزش افزوده، عبارتاند از:
انواع شمشهای طلا اعم از وارداتی یا داخلی
حوالههای کاغذی یا الکترونیکی با پشتوانه ۱۰۰ درصدی طلا
داراییهای غیرمنقول
انواع حوالههای کاغذی یا الکترونیکی
فرشهای دستباف و مواد اولیه مورد نیاز آن
۶. کالاهای نظامی و امنیتی و موارد وابسته به آن
تجهیزات نظامی و اطلاعاتی مطابق موضوع بندهای پ، ت و ث ماده ۱۱۹ قانون امور گمرکی، جزو معافیتهای ارزش افزوده هستند. رادارها و تجهیزات مرتبط با کمک ناوبری و هوانوردی نیز در همین گروه قرار دارند. تبصره در این خصوص این است که در صورتی این معافیتها قابل اعمال است که از طرف وزارت دفاع و پشتیبانی نیروهای مسلح، تایید شده باشند.
۷. کالاهای درمانی
انواع داروها و واکسنهای انسانی، لوازم مصرفی درمانی و توانبخشی از پرداخت مالیات ارزش افزوده معاف شدهاند. از دیگر کالاهای درمانی میتوان موارد زیر را نام برد:
لوازم مصرفی عمومی
لوازم بیهوشی و تنفسی
لوازم درمانی زنان و زایمان
لوازم جراحیهای عمومی
اقلام مصرفی آزمایشگاههای تشخیص طبی
دندانپزشکی
در این گروه کالاهای درمانی، داروها و واکسنهای دامی نیز قرار میگیرند. داروهای مخصوص دام، اقلام آزمایشگاهی دامها و لوازم مصرفی درمانی نیز معاف از ارزش افزوده هستند.
۸. صنایع دستی
بر اساس موضوع ماده ۱ قانون حمایت از هنرمندان، استادکاران و فعالان صنایع دستی مواردی که جزو تولیدات داخلی هستند، مطابق با لیست سالیانه ارسالی وزارت میراث فرهنگی، معاف از پرداخت مالیات بر ارزش افزوده هستند. از این صنایع میتوان به موارد زیر اشاره کرد:
فرش، قالی و قالیچه
انواع فرش دیواری
کفپوشهای دستباف از مواد نساجی پشم، موی نرم حیوان یا نایلون
گلیم، جاجیم و مواد اولیه اصلی آن مانند نخ و پشم
۹. کالاهای وارده همراه مسافر
کالاهای وارده که برای استفاده شخصی تا میزان معافیت مقرر، طبق قانون امور گمرک، همراه مسافر باشد در گروه کالاهای معاف از مالیات ارزش افزوده قرار میگیرند.
۱۰. کالاهای وارداتی
معافیتها برای کالاهای وارداتی در گروههای زیر تقسیم میشوند:
کالاهای با واردات و عرضه معاف
کالاهای با واردات مشمول و عرضه معاف
کالاهای مشروط واردات
کالاهای اهدایی
۱۱. داراییهای مصرفی در راستای اصل ۴۴ قانون اساسی
معافیتها در این گروه عبارتاند از:
هرگونه انتقال دارایی به عنوان آورده غیرنقد شرکا در صندوق های سرمایه گذاری با موضوع قانون توسعه ابزار ها و نهاد های مالی جدید
شرکت های فرعی سرمایه گذاری پروژه
هرگونه انتقال دارایی به/از نهاد واسط با موضوع قانون توسعه ابزار ها و نهاد های مالی جدید
خدمات معاف ارزش افزوده
شناخت خدمات معاف از ارزش افزوده به ارائه دهندگان خدمات کمک میکند تا به تکالیف و حقوق مالی خود دسترسی بهتری داشته باشند و از مزایای این معافیتها، استفاده کنند. بر اساس الزامات بند ب ماده ۹ قانون مالیات بر ارزش افزوده، خدمات زیر در گروه معافیتها قرار میگیرند:
خدمات درمانی، تشخیص و خدمات آرامستانها
خدمات درمانی و پیشگیری دامی و گیاهی
خدمات زینک، چاپ و انتشار روزنامه
ارائه خدمات مشمول فصل مالیات بر درآمد حقوق
عملیات و خدمات بانکی
خدمات اعتباری صندوقهای قرضالحسنه
خدمات مالی و اعتباری
خدمات بیمههای زندگی و درمان تکمیلی
خدمات بازار سرمایه
خدمات انتشار و نقل و انتقال سهام
صدور و ابطال، نقل و انتقال صندوقهای سرمایهگذاری
سود تسهیلات اعطایی شرکتهای واسپاری (لیزینگ)
خدمات حملونقل اعم از بار و مسافر
خدمات آموزشی، پژوهشی و ورزشی
خدمات اقامتی هتلهای ۳ ستاره و پایینتر
سهم (شارژ) دریافتی توسط شرکتهای خدماتی مربوط به شهرکهای صنعتی
خدمات فنی، بازسازی، تعمیر و نگهداری کالاهای نظامی، انتظامی و امنیتی مرتبط با موضوع جزء ۱۷ بند الف
اصناف معاف مالیات بر ارزش افزوده
نظام مالیاتی، مشاغل و اصنافی که به تولید یا عرضه کالاها و خدمات معاف از ارزش افزوده مشغول هستند را از پرداخت عوارض و مالیات، معاف کرده است. طبق اساسنامه اداره امور مالیاتی، اصناف معاف از مالیات ارزش افزوده شامل مشاغل و حرفههای زیر میشوند:
مشاغل مرتبط با چاپ و انتشار روزنامه و کتاب
تبلیغات کالا و خدمات در روزنامهها و نشریات
خدمات درمان، توانبخشی و حمایتی
خدمات بازار سرمایه
خدمات حملونقل درون و برون شهری
خدمات بیمههای عمر
مشاغل مرتبط به تولید محصولات فرآوری نشده کشاورزی
مشاغل مربوط به دام و طیور زنده، آبزیان، زنبور عسل و نوغان و خوراک دام و طیور
مشاغل مرتبط به تولید مواد غذایی
مشاغل مربوط به تولید کتاب، مطبوعات، چاپ و تحریر
مشاغل مربوط به فروش لوازم دندانپزشکی، تجهیزات و لوازم پزشکی
فروشندگان مرغ و ماهی
فروشندگان گوشت گاو و گوسفند
فرش دستباف
نانوایان
میوه و سبزیفروشان میادین میوه و ترهبار
آیا مشاغل معاف از ارزش افزوده موظف به انجام تکالیف مالیاتی هستند؟
مشاغل معاف از ارزش افزوده در نظام مالیاتی ایران از وظایفی مانند ثبت نام در سیستم مالیات و تهیه و ارسال اظهارنامه، معاف هستند.
در واقع میتوان گفت باتوجه به اینکه سازمان امور مالیاتی برای معافیت ارزش افزوده اصناف هیچ فراخوانی نداده است، این مشاغل و اصناف
موظف به انجام تکالیف مالیاتی نیستند. توجه داشته باشید که افراد حقیقی و حقوقی که در حوزه عرضه کالا و خدمات در گروه معافیتها قرار دارند،
نباید هیچگونه مبلغی به عنوان مالیات بر ارزش افزوده از مصرفکننده دریافت کنند.
پیشنهاد این است که برای اطمینان از معافیت با ارائه مستندات فعالیت خود به اداره مالیات، بررسیهای لازم را انجام دهید و از وضعیت معافیت خود مطلع شوید.
در این صورت میتوانید با دریافت گواهی معافیت مالیاتی ارزش افزوده با خیالی آسوده، بدون نیاز به انجام تکالیف مالیاتی به فعالیت خود ادامه دهید.
فهرست مودیانی که مشمول رسیدگی مالیات بر ارزش افزوده بابت دوره های مالیاتی سال ۱۴۰۳
نوشته های مرتبط (شاید این مطالب برایتان مفید باشد) :
مالیات هزینه اجتماعی بار شده بر شهروندان جهت استفاده از امکانات عمومی می باشد.ثبت اعتراض ماده ۲۵۱ مکرر مالیاتی که از شهروندان
دریافت می شود ممکن است به صورت مستقیم یا غیرمستقیم بر آنها تحمیل شود. مالیات مستقیم،مالیاتی است که بی واسطه و به صورت
مستقیم از درآمد یا دارایی مودیان دریافت می شود، به طور کلی تمام کسانی که در ایران درآمد دارند و یا حتی اگر خارج از ایران زندگی کنند،
مشمول مالیات بر درآمد هستند. حتی کسانی که به کسب و کار اینترنتی مشغول هستند، باید، مالیات کسب و کارهای اینترنتی خود را بپردازند.
مالیات مستقیم در واقع مالیات بر درآمد و دارایی اشخاص می باشد که در برگیرنده حق تمبر، مالیات بر ارث و … می باشد. در مقابل مالیات غیرمستقیم ،
مالیاتی است که پرداختکننده آن مشخص و معین نبوده و تحقق مالیات بستگی به یک قسمت از فعالیتهای اقتصادی و عملیات افراد داشته و قابلیت
انتقال آنها بسیار زیاد باشد. مالیات غیر مستقیم به صورت غیر محسوس از همه شهروندان دریافت می شود از جمله مواردی که شهروندان متحمل
پرداخت چنین مالیاتی می شوند مربوط به واردات و ارزش افزوده کالاها می باشد.
مهم ترین قانونی که در خصوص مالیات های مستقیم به تصویب رسیده است ، قانون مالیات های
مستقیم نام دارد که در سال ۱۳۴۵ به تصویب رسید و پس از آن چند بار اصلاح شد .
چه اشخاصی مشمول پرداخت مالیات مستقیم میشوند؟
براساس ماده ۱ قانون مالیات های مستقیم اشخاص ذیل مشمول پرداخت مالیات های مستقیم هستند:
الف) کلیه اشخاص حقیقی و حقوقی که مالک اموال و یا املاک واقع در ایران هستند.
ب) اشخاص حقیقی مقیم ایران نسبت به درآمدهایی که در ایران یا خارج از ایران به دست میآورند.
پ) اشخاص حقوقی در رابطه با درآمدهایی که در ایران یا در خارج از ایران کسب مینمایند.
ت) اشخاص حقیقی یا حقوقی غیر ایرانی نسبت به درآمدهایی که در ایران کسب مینمایند و همچنین درآمدهایی که بابت واگذاری امتیازات یا سایر حقوق حود، آموزش تعلیمات و کمکهای فنی، درآمدهایی که از واگذاری فیلمهای سینمایی که به عنوان حق نمایش یا بها یا عناوین دیگر تحصیل مینماید.
چه کسانی از پرداخت مالیات بر اساس قانون مالیات های مستقیم معاف هستند؟
اشخاصی که از پرداخت مالیات براساس قانون مالیات های مستقیم معاف هستند از قرار ذیل هستند:
الف) موسسات دولتی و وزارتخانهها
ب) سازمانها و دستگاههایی که بودجه شان از جانب دولت تامین میگردد.
پ) شهرداری ها
ت) بنیادها و نهادهای انقلابی که دارای مجوز معافیت از سوی حضرت امام خمینی (ره) و مقام معظم رهبری هستند.
تعیین مقدار مالیاتث | ثبت اعتراض ماده ۲۵۱ مکرر
مقدار مالیاتی که اشخاص باید به طور مساوی پرداخت کنند بر اساس موارد مختلف متفاوت است، به همین دلیل دولت وظیفه دارد
که برای این اشخاص مقدار مالیاتی که پرداخت میکنند را محاسبه کنند و به آنها ابلاغ نماید. مالیاتی که به هر شخص و یا ملک و
دارایی تعلق میگیرد متفاوت است، گاهی اوقات ممکن است که دولت در محاسبه مقدارهای مالیاتی دچار خطاهایی شود در این
حالت شخص می تواند نسبت به اختلافات مالیاتی اعتراض کند.
ماده ۲۵۱ مکرر قانون مالیات های مستقیم
براساس ماده ۲۵۱ مکرر قانون مالیات های مستقیم مصوب مورخ ۱۳۷۰/۰۷/۰۲:در مورد مالیاتهای قطعی موضوع این قانون و مالیاتهای غیرمستقیم
که در مرجع دیگری قابل طرح نباشد و به ادعای غیرعادلانه بودن مالیات مستنداً به مدارک و دلائل کافی از طرف مؤدی شکایت و تقاضای تجدید رسیدگی
شود وزیر امور اقتصادی و دارایی میتواند پرونده امر را به هیأتی مرکب از سه نفر به انتخاب خود جهت رسیدگی ارجاع نماید. رأی هیئت به اکثریت آرا قطعی
و لازمالاجرا میباشد. حکم این ماده نسبت به عملکرد سنوات ۱۳۶۸ تا تاریخ تصویب این اصلاحیه نیز جاری خواهدبود.
تبصره – در مورد مالیاتهای قطعی شده بیش از پانصد هزار ریال در صورتی که شکایت مؤدی مردود تشخیص داده شود علاوه بر مالیات مقرر و جرائممتعلقه،
جریمه دیگری تا بیست و پنج درصد مالیات متعلقه به تشخیص هیئت مزبور وصول خواهد شد.
ماده ۲۵۱ قانون مالیات های مستقیم اصلاحی ۱۳۸۰/۱۱/۰۸
مودی یا دادستان انتظامی مالیاتی میتوانند ظرف دو ماه از تاریخ ابلاغ رأی قطعی هیأت حل اختلاف مالیاتی تجدیدنظر،
به استناد عدم رعایت قوانین و مقررات موضوعه یا نقص رسیدگی، با اعلام دلایل کافی به شورایعالی مالیاتی اعتراض نموده و تجدید رسیدگی را درخواست کنند.
نکته: شورای عالی مالیاتی، زیرمجموعه سازمان امور مالیاتی است.
صلاحیت هیأت موضوع ماده ۲۵۱ مکرر
صلاحیت این هیأت رسیدگی به ادعای شاکی مبنی بر غیر عادلانه بودن مالیاتهای قطعی موضوع قانون مالیاتهای
مستقیم و مالیاتهای غیر مستقیم که در مرجع دیگری قابل طرح نباشد، مشروط به این که ادعای غیر عادلانه بودن،
مستند به مدارک و دلائل کافی باشد.هیأت مذکور مرکب از ۳ نفر می باشد که توسط وزیر امور اقتصادی و دارایی
انتخاب می شوند و قانون در خصوص شرایط اعضا ساکت می باشد.
ترتیب رسیدگی در هیأت موضوع ماده ۲۵۱ مکرر
برای اینکه شکایت مودی در این هیأت مورد رسیدگی قرار بگیرد می بایست مودی نسبت به تنظیم شکایت به پیوست
مدارک و ادله خود اقدام نماید لازم به ذکر است که ادله و مستندات باید کافی و قانع کننده باشد، پس از ثبت شکایت
مورد نظر وزیر اقتصاد و دارایی در خصوص طرح یا عدم طرح شکایت مطروحه در هیأت اعلام نظر می کند و در صورتی که
موافق با طرح در هیأت باشد، پرونده جهت اعلام نظر هیأت سه نفره ارسال می شود،هیآت مذکور اعلام نظر نموده و رأی قطعی و لازم الاجرا را صادر می نماید.
آیا امکان اعتراض به نظر هیات ۲۵۱ مکرر وجود دارد؟
برخی پرونده ها ممکن است به هیات ۲۵۱ مکرر ارجاع داده شوند. این هیات معمولا از سه نفر اصلی که توسط وزیر امور اقتصادی و دارایی تعیین می شوند تشکیل می شود.
پرونده هایی که به این مرکز ارجاع داده می شود باید به شکلی باشد، که دادخواست ناعادلانه بودن حکم های
صادر شده در مراکز دیگر قابل بررسی نباشد، همچنین مدارک و اسناد ارائه شده به حدی باشد که امکان تجدید
نظر برای آن ها وجود داشته باشد. زمانی که پرونده ها در هیات ۲۵۱ مکرر مورد بررسی قرار می گیرد هیئت مذکور باید
توجه داشته باشند که به طور کامل پرونده را مورد قضاوت قرار بدهند و تمام جوانب دادخواست را چک کنند و سپس
حکم لازم را صادر نمایند. اما در صورتی که طرفین دعوا نسب به حکم صادره اعتراض داشته باشند می تواننداز طریق
دیوان عدالت اداری از رای صادره هیئت مذکور و وزارت امور اقتصاد و دارایی اعتراض نموده و ثبت شکایت کنند تا اگر
در رای صادره قانون نادیده انگاشته شده است توسط دیوان عدالت اداری ابطال گردد .
سامانه هیات موضوع ماده ۲۵۱ مکرر مالیات
به منظور ورود و ثبت نام در سامانه هیات موضوع ثبت اعتراض ماده ۲۵۱ مکرر شخص می بایست نشانی این سایت، به آدرس dad.mefa.ir را در مرورگر خود وارد نموده و از منوی اصلی سایت گزینه ورود به سامانه یا ثبت نام را انتخاب کند. همچنین، اعتراض به هیات ماده ۲۵۱ مکرر مهلت زمانی ندارد.
ماده ۲۵۱ مکرر از فصل سوم قانون مالیات مستقیم مصوب سال ۱۳۶۶ به بیان موضوع مرجع حل اختلاف مالیاتی اختصاص داده شده است. مطابق با مقررات این ماده، مرجع رسیدگی به اعتراض مالیات های قطعی و غیرمستقیم که در مرجع دیگری قابل طرح نباشد، به هیاتی سه نفره واگذار شده است.
به منظور طرح شکایت به چنین مالیات هایی، مودی می بایست شکایت خود را در سامانه هیات موضوع ماده ۲۵۱ مکرر قانون مالیات های مستقیم مطرح نمایند. یکی از سوالات متداولی که در این زمینه مطرح می شود این است که نحوه ورود وثبت نام در این سایت به چه صورتی می باشد؟
از این رو، در ادامه مقاله حاضر، قصد داریم، پس از پاسخ به این پرسش که سامانه هیات موضوع ماده ۲۵۱ مکرر قانون مالیات های مستقیم چیست؟ و نحوه ورود و ثبت نام در آن به چه صورتی می باشد؛ به نحوه و مهلت اعتراض بپردازیم. سپس در خصوص پیگیری پرونده در سامانه هیات موضوع ماده ۲۵۱ مکرر مالیات صحبت خواهیم کرد و تفاوت ماده ۲۵۱ و ۲۵۱ مکرر ارائه خواهد شد. جهت کسب اطلاعات بیشتر در این خصوص، با ما همراه باشید.
سامانه هیات موضوع ماده ۲۵۱ مکرر قانون مالیات های مستقیم چیست؟
مطابق با ماده ۲۵۱ مکرر قانون مالیات های مستقیم، در مورد مالیات های قطعی موضوع ثبت اعتراض ماده ۲۵۱ مکرر این قانون و مالیات های غیرمستقیم که در مرجع دیگری قابل طرح نباشد و به ادعای غیر عادلانه بودن مالیات، به استناد مدارک و دلایل کافی، از طرف مودی شکایت و تقاضای تجدید رسیدگی شود؛ وزیر امور اقتصادی و دارایی می تواند پرونده امر را به هیاتی مرکب از سه نفر به انتخاب خود، جهت رسیدگی ارجاع نماید.
رای هیات به اکثریت آرا قطعی و لازم الاجرا می باشد. حکم این ماده نسبت به عملکرد سنوات ۱۳۶۸ تا تاریخ تصویب این اصلاحیه نیز جاری خواهد بود. به منظور دریافت شکایات، وزارت امور اقتصادی و دارایی سامانه ای را تحت عنوان سامانه هیات موضوع ماده ۲۵۱ مکرر قانون مالیات های مستقیم راه اندازی نموده است.
در پاسخ به این پرسش که سامانه هیات موضوع ماده ۲۵۱ مکرر قانون مالیات های مستقیم چیست؟ می توان به طور کلی بیان داشت که سامانه مرکز عالی دادخواهی مالیاتی یا همان هیات موضوع ماده ۲۵۱ مکرر قانون مالیات مستقیم، به نشانی dad.mefa.ir در راستای اجرای این ماده، از سوی وزارت امور اقتصادی و دارایی ایجاد گردیده تا شرایط مطالبه مالیات عادلانه را فراهم آورد.
مدارک مورد نیاز جهت درخواست رسیدگی به شکایات مودیان محترم جهت طرح در هیات موضوع ماده ۲۵۱ مکرر
۱- تکمیل فرم شکواییه هیات ۲۵۱ مکرر ق.م.م (به صورت الکترونیکی بر روی سامانه
۲- برگ های مالیاتی قطعی سال مورد شکایت
۳- آراء هیات های حل اختلاف (هیات بدوی یا تجدید نظر)
۴- رای شورای عالی مالیاتی و سایر مدارک لازم
۵- اظهارنامه دوره مورد اعتراض
۶- گزارش رسیدگی مالیات عملکرد
۷- گزارش اجرای قرار کارشناسی
۸- سوابق مربوط به دوره مشابه سال قبل و بعد از سال مورد اعتراض
۹- فایل شکواییه درخصوص موارد مورد اعتراض
۱۰- مدارک هویتی شخص حقیقی یا آگهی تاسیس و آگهی تغییرات درخصوص شخص حقوقی
۱۱- سایر مدارک اثبات ادعا
تذکر: چنانچه شکایت مودی در هر مرحله از مراحل حل اختلاف قرار دارد قابل طرح در هیات ۲۵۱ مکرر نمی باشد .
ضمنا رسیدگی به شکایات مالیاتی اشخاص حقیقی تا سقف مبلغ پانصد میلیون ریال و اشخاص حقوقی تا سقف مبلغ پنج میلیارد ریال مالیاتهای قطعی شده اعم از منبع مالیاتهای مستقیم و غیر مستقیم (مالیات و عوارض ارزش افزوده هر دوره مالیاتی و تجمیع عوارض) در اداره کل امور اقتصادی و دارایی استان واقع در شهرستان مشهد ، بلوار خیامصورت می پذیرد.
مودیان حقیقی و حقوقی با استفاده از نام کاربری و کلمه عبور دریافتی از خدمات الکترونیک، که پس از اتمام فرآیند پیش ثبت نام الکترونیکی دریافت نموده اند، چنانچه پرونده آنها در سامانه سنیم (سامانه نرم افزاری یکپارچه مالیاتی) موجود باشد، می توانند از امکانات این بخش استفاده نمایند.
: انواع برگه هایی که امکان اعتراض به آن از طریق این پرتال وجود دارند، عبارتند از
برگ ارزیابی
ابلاغیه رای هیات حل اختلاف مالیاتی
مودیان محترم مالیاتی می توانند با اعلام شماره نامه برگه ای که به آن معترض می باشند، مشخصات تراکنش های مالی مرتبط را مشاهده و مراتب اعتراض خود را با جزئیات اعلام نمایند. همچنین می توانند نماینده یا وکیل خود را مشخص و به سازمان امورمالیاتی کشور معرفی نمایند.
پس از تکمیل اطلاعات فرم اعتراض، درخواست مودی از طریق پرتال به سامانه سنیم ارسال می گردد و کد رهگیری جهت پیگیری های آتی نمایش داده می شود.
شرایط و ویژگی های رسیدگی در هیات ماده ۲۵۱ مکرر
شرایط رسیدگی پیش بینی شده در ماده ۲۵۱ مکرر قانون مالیات های مستقیم، که گونه ای دادخواهی و دادرسی مالیاتی به طریق فوق العاده و خارج از جریان عادی دادرسی های مالیاتی می باشد دارای شرایط و ویژگی های گوناگون است. از جمله این که:
موضوع و نوع اختلاف مالیاتی می تواند در برگیرنده ی مالیات های مستقیم و غیر مستقیم باشد.
مالیات موضوع شکایت باید به قطعیت رسیده باشد.
ادعای مودی باید بر غیرعادلانه بودن مالیات دلالت داشته باشد.
ادعای مودی باید مستند به مدارک و دلایل کافی باشد.
قابلیت طرح در دیگر مراجع مالیاتی را نداشته باشد.
شکایت مودی فاقد محدودیت زمانی می باشد و تاریخ ابلاغ مالیات قطعی تاثیری در اعتراض مودی، پذیرش و یا عدم پذیرش اعتراض وی جهت طرح در این هیات ندارد.
چنانچه تقاضای رسیدگی از وزیر جهت ارجاع پرونده به هیات سه نفره مورد موافقت قرار نگرفت در صورت تحصیل و تکمیل مدارک امکان درخواست مجدد برای مودی وجود دارد. اما در صورتی که تقاضای رسیدگی منجر به صدور رای شود امکان رسیدگی مجدد وجود ندارد.
صلاحیت وزیر امور اقتصادی و دارایی بر پایه رویه قضایی هیات عمومی دیوان عدالت اداری درباره ی ماده ۲۵۱ مکرر قانون مالیات های مستقیم، جنبه ی گزینشی / اختیاری دارد، نه این که الزامی و اجباری یا صلاحیت تکلیفی وی باشد.
نحوه رسیدگی به اعتراض در هیات ماده ۲۵۱ مکرر
سامانه هیات موضوع ماده ۲۵۱ مکرر قانون مالیات های مستقیم جهت ثبت اعتراض مودیان نسبت به آراء قطعی مالیاتی راه اندازی شده است. مودیان مالیاتی می بایست تقاضا و اعتراض خود را نسبت به حکم قطعی مالیاتی از طریق این سامانه ارسال نمایند. در سامانه هیات ماده ۲۵۱ مکرر امکان بارگزاری پیوست ها و مدارک وجود دارد.
در صورتی که مدارک متقاضی ناقص باشد نواقص از طریق سامانه یا پیامک به شاکی اعلام می شود و ایشان باید ظرف ۳۰ روز از تاریخ ابلاغ نسبت به رفع نقص اقدام نماید در غیر اینصورت پرونده مختومه خواهد شد. در صورتی که شاکی پس از ثبت شکایت در سامانه هیات ۲۵۱ مکرر در خواستی اعم از تغییر نشانی یا تغییر شماره تماس و یا تسریع در رسیدگی داشته باشد می تواند با تکمیل فرمی که در این سامانه قرار داده شده است آن را به مرکز عالی دادخواهی مالیاتی ارسال نماید.
دبیرخانه هیات، شکوائیه های واصله را مورد بررسی قرار می دهد و با استعلام از سازمان امور مالیاتی و اخذ اطلاعات اولیه از حوزه مالیاتی مربوطه، گزارشی از خلاصه پرونده تهیه می نماید. و برای اتخاذ تصمیم در خصوص ارجاع یا عدم ارجاع پرونده به هیات موضوع ماده ۲۵۱ مکرر به دفتر وزیر امور اقتصادی و دارائی منعکس می نماید.
چنانچه پرونده قابل ارجاع به هیات ماده ۲۵۱ مکرر تشخیص داده شود، به هیات سه نفره ای متشکل از سه نفر از اعضای ثابت یا مامور خدمت در دبیرخانه و یا حسب مورد به سه نفر افرادی که به نام تعیین می شوند ارجاع داده می شود تا رسیدگی و نسبت به صدور حکم اقدام نمایند.
هیات سه نفره منتخب برای بررسی شکایت واصله، اسناد و مدارک لازم را از سازمان امور مالیاتی استعلام و در صورت نیاز نسبت به دعوت از مسئولین ذیربط در حوزه مالیاتی مربوطه جهت بررسی موضوع و ارائه توضیحات حضوری و عنداللزوم از طریق قرار کارشناسی اقدام می نمایند.
سازمان امور مالیاتی و حوزه های مربوطه موظف هستند نسبت به ارائه اسناد و مدارک مورد نیاز هیات، با حفظ اصول و ضوابط لازم به جهت حفظ اسناد و مدارک و جلوگیری از فقدان آنها از جمله از طریق لاک و مهر نمودن پرونده های ارسالی و یا حسب مورد تهیه و ارسال کپی مصدق اسناد ،در اسرع وقت اقدام نمایند.
هیات سه نفره پس از بررسی های لازم نسبت به تهیه و صدور حکم نهایی اقدام و دبیرخانه نیز بلافاصله حکم نهایی را از طریق سازمان امور مالیاتی به مراجع ذیربط وهمچنین به مودی یا وکیل وی ابلاغ می نمایند.
نحوه اعتراض به ماده ۲۵۱ مکرر
ماده ۲۵۱ مکرر آراء صادره از هیات موضوع ماده ۲۵۱ مکرر را قطعی و لازم الاجرا دانسته است. اما این بدان معنا نیست که نتوان نسبت به آراء صادره از هیات مذکور اعتراض نمود. اما با توجه به بند ۲ ماده ۱۰ قانون دیوان عدالت اداری امکان شکایت مودی از آرای صادره از هیات ماده ۲۵۱ مکرر در دیوان عدالت اداری امکان پذیر است.
مهلت طرح شکایت و اعتراض در هیات ۲۵۱ مکرر
شکایت و اعتراض در هیات ۲۵۱ مکرر دارای مهلت نمی باشد. و هر زمان می توان بعد از قطعی شدن رای مالیاتی نسبت به طرح شکایت در هیات ۲۵۱ اقدام نمود.
شکایت همزمان در هیات ۲۵۱ مکرر و دیوان عدالت اداری
در صورتی که به طور همزمان نسبت به رای قطعی مالیاتی در هیات ماده ۲۵۱ مکرر و دیوان عدالت اداری شکایت صورت گیرد، چنانچه شعبه دیوان از طرح همزمان در هیات ماده ۲۵۱ مکرر اطلاع پیدا کند می بایست رسیدگی را تا صدور رای هیات و تعیین تکلیف پرونده متوقف نماید. پس از صدور رای هیات، چنانچه رای به رد شکایت مودی صادر شود، شعبه دیوان عدالت اداری اقدام به رسیدگی می نماید. اما در صورتی که هیات موضوع ماده ۲۵۱ مکرر رای به ورود شکایت مودی صادر نماید طبق بند ج ماده ۵۳ قانون دیوان عدالت اداری قرار رد شکایت صادر می گردد.
هیات موضوع ماده ۲۵۱ قانون مالیات های مستقیم
مودی یا دادستان انتظامی مالیاتی می توانند به موجب ماده ۲۵۱ قانون مالیات های مستقیم، نسبت به رای قطعی هیات حل اختلاف مالیاتی به جهت عدم رعایت قوانین و مقررات موضوعه یا نقص در رسیدگی اعتراض نمایند. به این اعتراض در شورای عالی مالیاتی رسیدگی می شود.
نحوه رسیدگی در هیات موضوع ماده ۲۵۱ قانون مالیات های مستقیم
نحوه رسیدگی در هیات موضوع ماده ۲۵۱ بدین شکل می باشد که پس از ابلاغ برگ قطعی هیات بدوی یا تجدیدنظر مودی یا دادستان انتظامی مالیاتی دو ماه مهلت دارند تا اعتراض خود را مطرح نمایند. پس از ارسال شکایت و درخواست در هیات ماده ۲۵۱، پرونده به یکی از شعبات هیات ارجاع می گردد. چنانچه شکایت مطروحه مورد پذیرش واقع شود، رای هیات بدوی یا تجدیدنظر نقض و برای رسیدگی مجدد به شعبه هم عرض بدوی یا تجدیدنظر ارسال می گردد.
در صورتی که شکایت مطروحه مورد پذیرش واقع نشود می توان نسبت به رای قطعی در دیوان عدالت اداری شکایت نمود.
تفاوت ماده ۲۵۱ و ۲۵۱ مکرر قانون
طبق ماده ۲۵۱ قانون مالیات های مستقیم، حسب اعتراض مودی یا دادستان انتظامی مالیاتی نسبت به رای قطعی هیات حل اختلاف مالیاتی به جهت عدم رعایت قوانین و مقررات موضوعه یا نقص رسیدگی در شورای عالی مالیاتی رسیدگی می شود. اعتراض به رای قطعی هیات حل اختلاف مالیاتی طبق ماده ۲۵۱ قانون مالیات های مستقیم باید ظرف دو ماه از تاریخ ابلاغ رای قطعی هیات تجدیدنظر حل اختلاف مالیاتی یا رای قطعیت یافته در هیات بدوی حل اختلاف مالیاتی صورت گیرد.
طبق ماده ۲۵۱ مکرر اعتراض به مالیات های قطعی که در مرجع دیگری قابل اعتراض نباشد و ادعای شاکی به جهت غیر عادلانه مالیات باشد و این شکایت مورد موافقت وزیر اقتصاد قرار گیرد در هیات موضوع ماده ۲۵۱ مکرر رسیدگی می شود. اعتراض در هیات ماده ۲۵۱ مکرر دارای محدودیت زمانی نیست. و رسیدگی هم از نظر ماهوی می باشد هم از نظر شکلی.
از جمله تفاوت های اساسی در این است که چنانچه رای قطعی مورد اعتراض در ماده ۲۵۱ نقض شود جهت رسیدگی مجدد به هیات حل اختلاف بدوی یا هیات حل اختلاف تجدیدنظر هم عرض ارسال می شود. اما در هیات موضوع ماده ۲۵۱ مکرر رسیدگی به صورت ماهوی و شکلی بوده و نیازی به ارجاع پرونده به شعبه هم عرض نیست. اعتراض طبق ماده ۲۵۱ از طریق ارائه درخواست و مدارک به شورای عالی مالیاتی می باشد. اما اعتراض در هیات موضوع ماده ۲۵۱ مکرر از طریق سامانه امکان پذیر است.
در صورت رد شکایت در شورای عالی مالیاتی و هیات ماده ۲۵۱ مکرر می توان در دیوان عدالت اداری شکایت نمود.
در مورد مالیاتهای قطعی موضوع مالیاتهای مستقیم و غیرمستقیم که در مرجع دیگری قابل طرح نباشند و به ادعای غیرعادلانه بودن مالیات مستندا به مدارک و دلایل کافی از طرف مودی شکایت و تقاضای رسیدگی شود وزیر امور اقتصادی و دارایی میتواند پرونده امر را به هیاتی مرکب از سه نفر به انتخاب خود جهت رسیدگی ارجاع نماید.
ثبت نام در سامانه
برای ثبت نام در سامانه در صفحه ورود به سامانه ابتدا گزینه “ثبت نام و دریافت کد کاربری” را بزنید و سپس با توجه به شخصیت حقیقی یا حقوقی مودی، یکی از گزینههای “ثبت نام اشخاص حقیقی” یا “ثبت نام اشخاص حقوقی” را انتخاب کنید.
ابتدا شرایط ثبت نام و ثبت شکوائیه در سامانه را مطالعه نموده و در صورت موافقت دکمه “تایید و ادامه” را بزنید.
پر کردن مواردی که عنوان آنها با رنگ قرمز مشخص شده است اجباری است.
هر کد ملی تنها یکبار امکان ثبت نام در سامانه را دارد، در صورتی که قبلا در سامانه ثبت نام کردهاید و کلمه عبور خود را فراموش کردهاید به صفحه فراموشی کلمه عبور مراجعه کنید.
ورود تلفن همراه و ایمیل صحیح برای فعالسازی نام کاربری الزامی است.
کلمه عبور باید حداقل ۱۰ کاراکتر باشد. ترجیحا در کلمه عبور، ترکیبی از حروف کوچک و بزرگ، اعداد و سایر کاراکترهای مجاز استفاده کنید.
در صورتی که خطایی در اطلاعات وارد شده در فرم ثبت نام وجود داشته باشد، با زدن دکمه ثبت، توضیحات مربوط به آن خطا در بالای صفحه نمایش داده میشود. پس از برطرف کردن خطای به وجود آمده مجددا روی دکمه ثبت کلیک کنید.
بعد از ثبت نام، ایمیلی حاوی لینک فعالسازی به ایمیل وارد شده در صفحه ثبت نام ارسال خواهد شد. پس از کلیک بر روی لینک فعالسازی امکان ورود به سامانه را خواهید داشت.
ابتدا شرایط ثبت نام و ثبت شکوائیه در سامانه را مطالعه نموده و در صورت موافقت دکمه “تایید و ادامه” را بزنید.
پر کردن مواردی که عنوان آنها با رنگ قرمز مشخص شده است اجباری است.
هر شناسه ملی تنها یکبار امکان ثبت نام در سامانه را دارد، در صورتی که قبلا در سامانه ثبت نام کردهاید و کلمه عبور خود را فراموش کردهاید به صفحه فراموشی کلمه عبور مراجعه کنید.
ورود تلفن همراه و ایمیل صحیح برای فعالسازی نام کاربری الزامی است.
کلمه عبور باید حداقل ۱۰ کاراکتر باشد. ترجیحا در کلمه عبور، ترکیبی از حروف کوچک و بزرگ، اعداد و سایر کاراکترهای مجاز استفاده کنید.
در صورتی که خطایی در اطلاعات وارد شده در فرم ثبت نام وجود داشته باشد، با زدن دکمه ثبت، توضیحات مربوط به آن خطا در بالای صفحه نمایش داده میشود. پس از برطرف کردن خطای به وجود آمده مجددا روی دکمه ثبت کلیک کنید.
بعد از ثبت نام، ایمیلی حاوی لینک فعالسازی به ایمیل وارد شده در صفحه ثبت نام ارسال خواهد شد. پس از کلیک بر روی لینک فعالسازی امکان ورود به سامانه را خواهید داشت.
نمونه فرم پر شده ثبتنام:
ثبت اعتراض ماده ۲۵۱ مکرر
ثبت اعتراض ماده ۲۵۱ مکرر
ورود به سامانه
در صفحه ورود به سامانه نام کاربری و کلمه عبور خود را وارد کرده و سپس دکمه ورود را بزنید. برای مودیانی که در سامانه ثبت نام کردهاند نام کاربری برابر با کد ملی برای کاربران حقیقی و شناسه ملی برای کاربران حقوقی است.
شکوائیه
مودیان پس از ثبت نام در سامانه امکان ایجاد شکوائیه و پیگیری شکوائیههای ثبت شده خود از طریق سامانه را دارند.
ثبت شکوائیه جدید
به منظور ثبت شکوائیه جدید، پس از ورود به سامانه از منوی سمت راست گزینه درخواستها و سپس زیر منوی ثبت شکوائیه جدید را انتخاب کنید.
ثبت اعتراض ماده ۲۵۱ مکرر
منوی ثبت شکوائیه جدید
پس از ورود به صفحه ثبت شکوائیه جدید باید مقادیر مشخص شده با رنگ قرمز را پر کرده و سپس دکمه تایید و ادامه را بزنید. با زدن دکمه تایید و ادامه در صورتی که خطایی در اطلاعات وارد شده وجود نداشته باشد، شکوائیه شما ایجاد شده و وارد صفحه تکمیل جزئیات شکوائیه خواهید شد.
توجه: این قسمت صرفا به منظور ثبت کلیات درخواست جدید بوده و تا زمانی که تمامی اطلاعات مورد نیاز را تکمیل و شکوائیه خود را ارسال نکردهاید شکوائیه شما در هیات مورد بررسی قرار نخواهد گرفت.
ثبت اعتراض ماده ۲۵۱ مکرر
ثبت شکوائیه جدید
پس از تایید و ایجاد موفقیت آمیز شکوائیه جدید، شکوائیه ایجاد شده از صفحه کارتابل شکوائیهها در دسترس خواهد بود.
تکمیل جزئیات شکوائیه
پس از ایجاد شکوائیه جدید یا بعد از ویرایش شکوائیه از کارتابل شکوائیهها وارد صفحه جزئیات شکوائیه میشوید و تا زمانی که شکوائیه ارسال نشده است امکان ویرایش جزئیات شکوائیه را دارید.
ثبت اعتراض ماده ۲۵۱ مکرر
جزئیات شکوائیه
جزئیات شکوائیه
در قسمت بالای عکس (اطلاعات شکوائیه) اطلاعاتی کلی شکوائیه شما را نشان میدهد و کد رهگیری هر شکوائیه متفاوت بوده، همچنین برای پیگیری شکوائیه ثبت شده در سامانه آن را یادداشت نمایید.
در قسمت پایین عکس (جزئیات شکوائیه) با انتخاب منبع مالیاتی مورد شکوائیه تب های نمایش داده شده در صفحه متفاوت خواهد بود.
مشخصات مودی
این صفحه برای همه منابع انتخاب شده نمایش داده میشود.در این صفحه اطلاعات مودی نمایش داده شده است که در صورت نیاز میتوانید با ورود به صفحه اطلاعات کاربری اطلاعات را ویرایش نمایید.
اطلاعات ثبت شده در فرایند ثبت نام از طریق سامانه به این قسمت منتقل میگردد و تنها بایستی مدارک هویتی از قبیل تصاویر صفحات شناسنامه و کارت ملی (برای اشخاص حقیقی) و روزنامه رسمی (برای اشخاص حقوقی) اسکن و بارگذاری شود.
برگ قطعی
این صفحه برای همه منابع انتخاب شده نمایش داده میشود. فیلدهای با رنگ قرمز اجباری میباشند.
در این قسمت اطلاعات مندرج در برگ قطعی به ترتیبی که در تصاویر ذیل منعکس میباشد در قسمتهای مربوط درج و مدارک خواستهشده (با رنگ قرمز مشخص گردیده است) اسکن و بارگذاری شود.
ثبت اعتراض ماده ۲۵۱ مکررثبت اعتراض ماده ۲۵۱ مکرر
مقادیر مورد نیاز در فرم برگ قطعی
اطلاعات وکیل
این صفحه زمانی نمایش داده خواهد شد که در قسمت قبل پیگیری توسط وکیل را انتخاب کرده باشید.
مشخصات متوفی
این صفحه زمانی نمایش داده خواهد شد که در شخص وارد شده در سامانه بصورت حقیقی بوده و منبع انتخابی ثبت شکوائیه ارث باشد. وارد کردن فیلدهای با رنگ قرمز اجباری میباشد.
مشخصات واحد صنفی
این صفحه زمانی که منبع شکوائیه خود را مشاغل انتخاب کنید نمایش داده خواهد شد. پر کردن فیلدهای با رنگ قرمز اجباری میباشد.
در مورد اشخاص حقیقی در این قسمت موضوع فعالیت (نوع شغل) نشانی محل فعالیت و کد پستی محل فعالیت درج میگردد.
مشخصات صاحبان امضای مجاز
این صفحه برای مودی حقوقی نمایش داده خواهد شد. پر کردن فیلدهای قرمز اجباری میباشد.
در این قسمت مشخصات صاحبان امضای مجاز (بر اساس آخرین روزنامه رسمی) درج و تصویر روزنامه رسمی مربوط اسکن و بارگذاری میگردد.
خلاصه شکوائیه
این صفحه برای همه منابع انتخاب شده نمایش داده میشود.دراین صفحه در قسمت اول خلاصه شکوائیه خود را وارد کنید. در صورت نیاز پیوست خلاصه شکوائیه خود را آپلود کنید. برای اثبات ادعا در قسمت پایین این صفحه مدارک خود را در آن بصورت پیوست قرار دهید
در این قسمت خلاصهای از مشروح شکایت تهیه شده وارد و اصل شکوائیه تهیه شده به اضافه مدارک مربوط به اثبات ادعا اسکن و بارگذاری میشود.
ثبت اطلاعات
توجه داشته باشید برای ذخیره کردن اطلاعات وارد شده در سامانه بایستی دکمه ثبت را کلیک کنید که اطلاعات تمامی صفحهها به صورت یکجا ذخیره می شود.
در صورت داشتن خطا در وارد کردن اطلاعات قسمت زرد رنگ در این صفحه خطاهای هر تب را نمایش می دهد و برای بررسی خطاهای هر تب بایستی به آن صفحه رفته و در قسمتی قرمز رنگ نمایش داده میشود.
ثبت و ارسال
پس از ثبت اطلاعات به صورت کامل بر روی دکمه ثبت و ارسال کلیک نمایید ، صفحه ای مبنی بر اطمینان برای ارسال به شما نمایش داده می شود در صورت نیاز می توانید توضیحات خود را در آن اضافه کنید پس از آن بر روی نوشته صحت اطلاعات کلیک کنید و سپس دکمه تایید را کلیک کنید.
توجه : در صورت تایید و ارسال شکوائیه امکان ویرایش و ارسال مجدد نخواهید داشت.
کارتابل شکوائیهها
ثبت اعتراض ماده ۲۵۱ مکرر
کارتابل شکوائیهها
شکوائیههای ثبت شده شما در این صفحه نمایش داده میشود. با کلیک بر روی هر شکوائیه اطلاعاتی کلی از آن را به شما نمایش میدهد.
در صورت نیاز با فشردن علامت مداد در کنار هر شکوائیه قادر به ویرایش شکوائیه خواهید بود.
با فشردن علامت ضربدر در کنار لیست شکوائیهها میتوانید آن شکوائیه مورد نظر را حذف کنید .
نکته : تنها قبل از ارسال شکوائیه امکان ویرایش دارید و پس از آن غیر فعال خواهد بود.